Los resultados trimestrales de Nvidia son algo más que una buena noticia para la propia compañía. Sobre todo, ofrecen a los inversores nuevos argumentos para mantener la confianza en el rally de la inteligencia artificial, que en los últimos meses había perdido impulso.
Nvidia demuestra que la demanda de infraestructura para IA sigue creciendo a un ritmo explosivo. Es un dato relevante para todo el sector de los semiconductores. Después de que en los últimos meses los inversores desplazaran capital hacia otras áreas de la bolsa, sus cifras pueden volver a orientar el momento del mercado hacia la IA.
Tras el cierre de Wall Street, las acciones de Nvidia subieron alrededor de un 7%, hasta los 225 dólares.
Nvidia muestra que la demanda de IA aún no se enfría
El mensaje principal está en el negocio de centros de datos. Nvidia obtuvo en el último trimestre 89.000 millones de dólares de ingresos en esta división, un 117% más que un año antes. En la actualidad, cerca del 92% de su facturación total procede de los centros de datos.
Esto indica que la gran oleada de construcción de infraestructura vinculada a la IA sigue, por ahora, intacta.
Más interesante aún es que el crecimiento no procede únicamente de las grandes tecnológicas. Las nubes de IA, las compañías industriales y los clientes empresariales generaron en conjunto 40.300 millones de dólares de ingresos, un 138% más que un año antes. Los grandes proveedores de nube aportaron 48.700 millones de dólares.
Este punto es clave para la sostenibilidad del rally de la IA. Una de las principales preocupaciones entre los inversores es que la ola de inversión se haya vuelto demasiado dependiente de un pequeño grupo de compañías, como Microsoft, Amazon, Meta y Alphabet. Las cifras de Nvidia sugieren que la demanda, mientras tanto, se está extendiendo a más sectores.
Las previsiones para los próximos trimestres también refuerzan la confianza. La directora financiera, Colette Kress, señaló que Nvidia espera para el ejercicio fiscal 2028 un crecimiento de los ingresos del 70%, frente al 44% previsto por los analistas. Por tanto, la demanda no parece ser el problema a corto plazo. La limitación estaría más bien en la disponibilidad de chips y otros componentes.
El rally de la IA se había estancado en los últimos meses
El mensaje llega en un momento importante. Pese a toda la atención que suscita la inteligencia artificial, las acciones de semiconductores se han quedado en los últimos meses llamativamente rezagadas frente al resto del mercado.
El índice de semiconductores SOXX perdió casi un 10% en tres meses. En el mismo periodo, el S&P 500 equiponderado subió alrededor de un 7%.
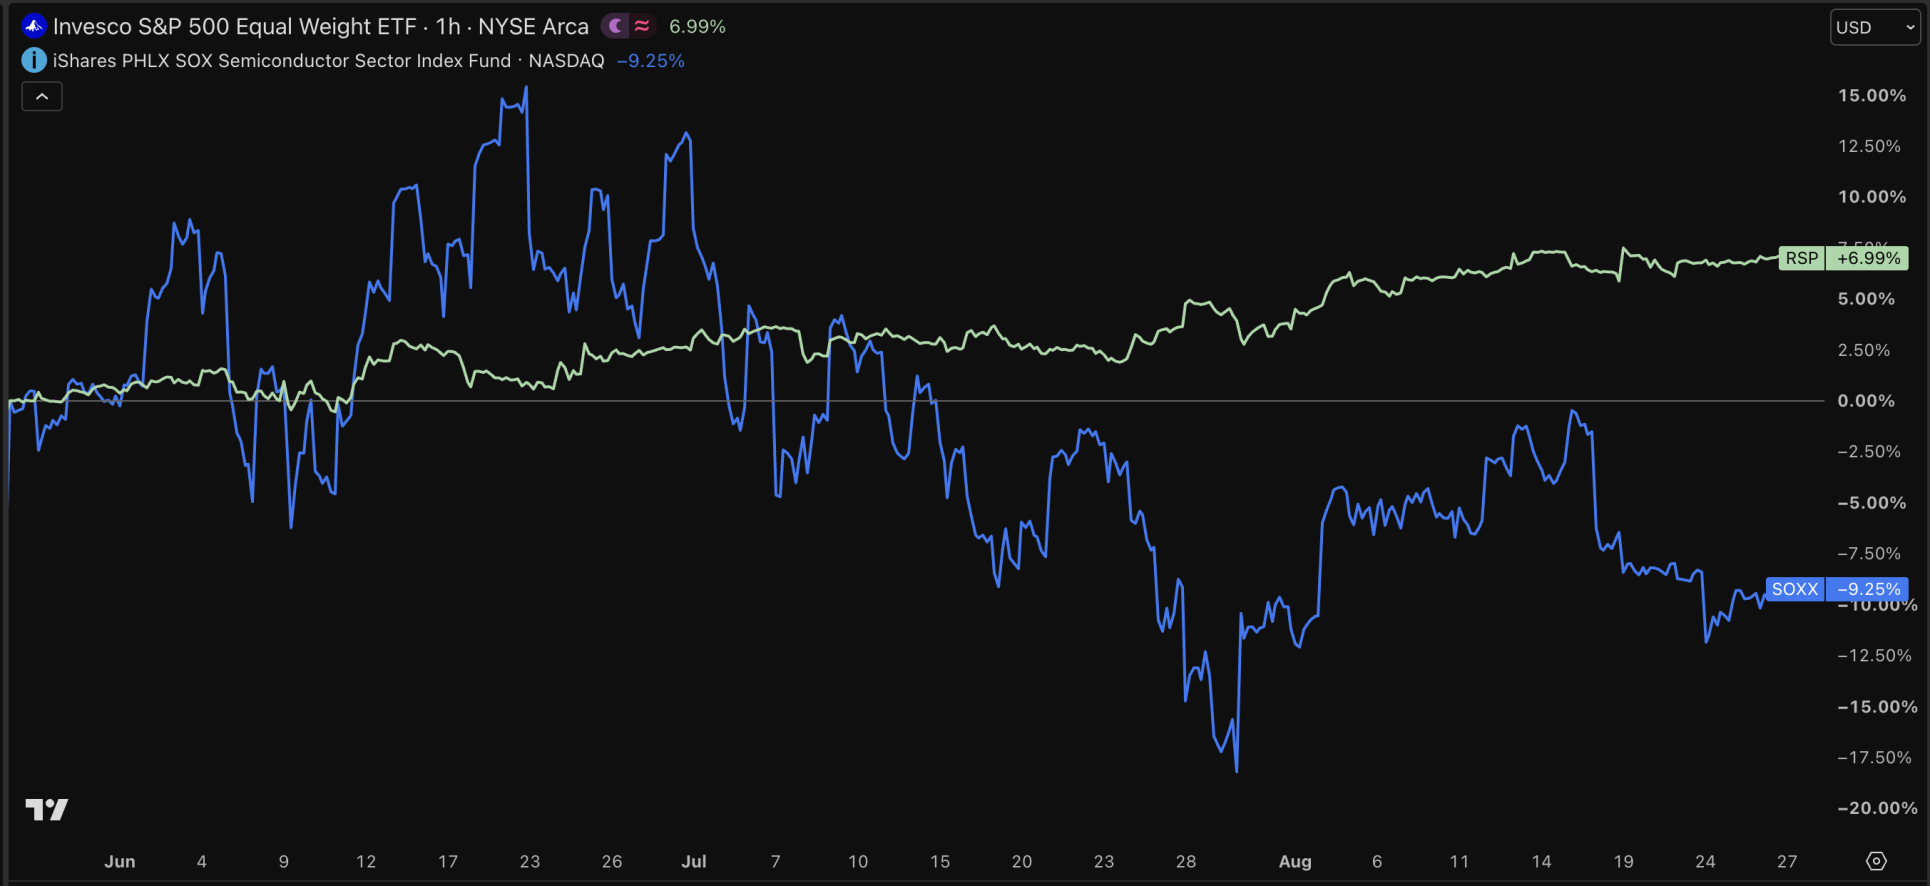
Esa diferencia refleja una dinámica relevante. Los inversores no huyeron masivamente de la renta variable, sino que retiraron sobre todo dinero de los grandes ganadores del rally de la IA y lo trasladaron a otros sectores.
Los resultados de Nvidia pueden cambiar ese sentimiento. Si el mayor proveedor de chips para IA sigue registrando crecimientos de ingresos superiores al 100% y, al mismo tiempo, anticipa una expansión mucho mayor de la que espera Wall Street, resulta más difícil sostener que el ciclo de inversión en IA ya ha dejado atrás su punto álgido.
Así, Nvidia no solo puede dar soporte a sus propias acciones, sino también devolver impulso a otras compañías de semiconductores y valores ligados a la IA.
Las altas expectativas siguen siendo el principal riesgo
Aun así, los riesgos no desaparecen. Nvidia prevé que el margen bruto baje más adelante en este ejercicio desde alrededor del 75% hasta el 71%-72%, entre otros motivos por el encarecimiento de la memoria.
Además, sus compromisos de suministro se han más que duplicado, hasta 279.000 millones de dólares. La compañía debe comprometer enormes cantidades de capital para asegurarse suficientes componentes con los que cubrir el crecimiento previsto.
Para el rally de la IA, por tanto, lo decisivo será lo que ocurra después de estos resultados. El crecimiento fundamental de Nvidia sigue siendo excepcionalmente sólido. La cuestión ahora es si bastará para atraer de nuevo a los inversores hacia un sector de semiconductores que en los últimos meses se había quedado claramente atrás.


El riesgo crediticio de SpaceX alcanza un récord ante una nueva deuda de 40.000 millones de dólares
Esta semana se ha conocido que SpaceX asumirá una nueva deuda de gran magnitud, lo que aumenta la preocupación entre los inversores.

Un estratega bursátil advierte de la mayor caída desde 2008
Este analista prevé una caída del 36% del S&P 500 en 2027. Explica sus motivos y cuándo planea salir del mercado.

La burbuja de la IA podría provocar el mayor desplome bursátil desde 2008, advierte un estratega
Un destacado estratega advierte de que la burbuja de la IA podría estallar y acabar provocando el mayor desplome bursátil desde 2008.
Más leídos
Un analista de Wall Street prevé que Quant alcance los 10.000 dólares
El analista de Wall Street Jan Nieuwenhuijs prevé que la cotización de Quant pueda subir hasta los 10.000 dólares, casi un 4.000% por encima de su nivel actual.

Peter Brandt sorprende con una llamativa previsión para el precio de XRP
Peter Brandt ve nuevas oportunidades para XRP, mientras las ballenas aumentan sus compras y los ETF estadounidenses de XRP acumulan semanas de fuertes entradas.

China se suma a Rusia y recorta las exportaciones de gasolina y diésel
China recorta parte de sus exportaciones de combustible para octubre, mientras la escasez de suministros de Rusia y Oriente Medio presiona los precios.