
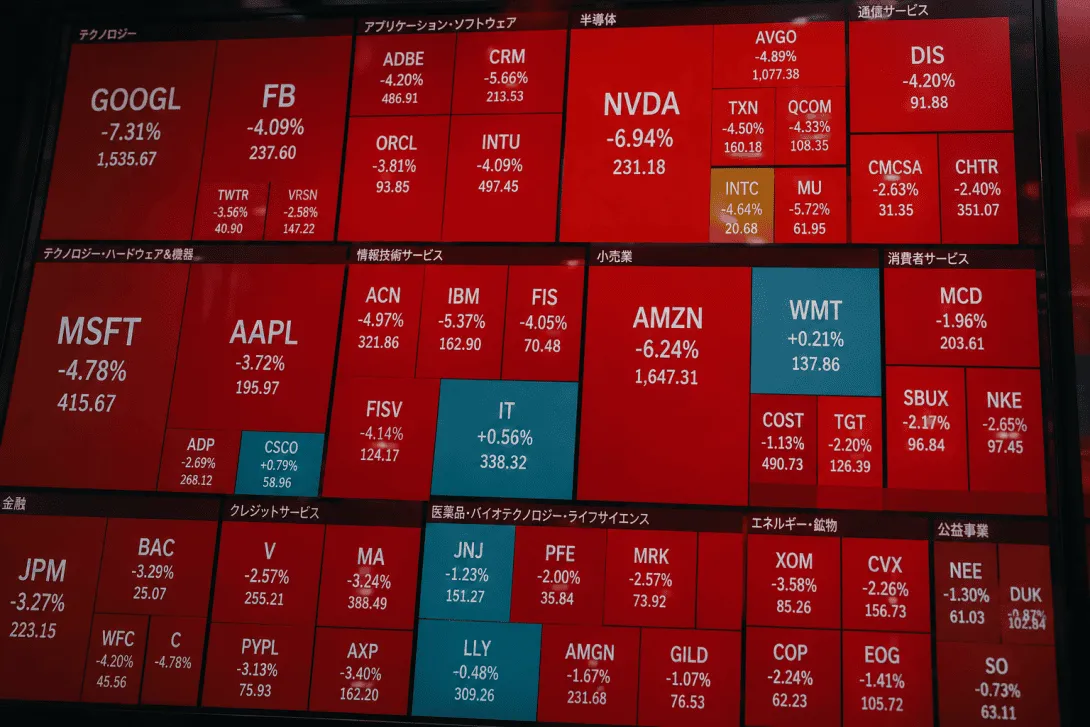
Los inversores pierden la paciencia con los miles de millones que los gigantes tecnológicos destinan a la inteligencia artificial (IA), y sus acciones sufren fuertes pérdidas. Alphabet vivió ayer la peor sesión de su historia en bolsa y hoy la presión recae sobre Amazon. Sin embargo, no todos los gigantes del sector salen igual de mal parados.
La bolsa castiga la costosa apuesta de las tecnológicas por la IA
Las acciones de Alphabet, matriz de Google, se desplomaron ayer un 12,6 por ciento. Es su mayor caída desde su salida a bolsa en 2004 y borró unos 500.000 millones de dólares de capitalización bursátil.
El golpe llegó por el buscador, la principal fuente de ingresos de la compañía. Su facturación creció un 12 por ciento, frente al 19 por ciento de principios de año. Los inversores temen que los asistentes de IA estén restando cada vez más consultas a Google.
Al mismo tiempo, Alphabet destinó 51.400 millones de dólares en un solo trimestre a inversiones como los centros de datos, más del doble que un año antes. Como consecuencia, el flujo de caja libre fue negativo por segundo trimestre consecutivo.
El flujo de caja libre es el dinero que queda una vez pagadas las inversiones de la empresa. Es como una familia con buenos ingresos que gasta aún más en una reforma: al terminar el mes, la cuenta está en números rojos.
En Amazon ocurre algo similar. Su división de servicios en la nube, Amazon Web Services (AWS), creció un 39 por ciento, su mayor avance en casi cinco años, pero el flujo de caja libre acumulado en doce meses cayó hasta los 42.400 millones de dólares negativos.
Un año antes, Amazon aún generaba 14.800 millones de dólares de caja libre, lo que supone un deterioro de unos 57.000 millones. Su consejero delegado, Andy Jassy, no logró tranquilizar a los inversores con su plan de aumentar considerablemente el gasto en 2027, y las acciones caían hoy alrededor de un 4 por ciento.
Chris Zaccarelli, director de inversiones de Northlight Asset Management, considera que el mercado está mucho más sensible de lo habitual. Según explica, los inversores prefieren vender antes que arriesgarse a acumular más pérdidas.
¿Por qué Microsoft resiste mejor?
Microsoft demuestra que sus inversiones multimillonarias en IA ya generan ingresos. Su servicio en la nube Azure creció un 48 por ciento, por encima de las previsiones de los analistas, y la compañía generó 18.600 millones de dólares de flujo de caja libre después de todas sus inversiones.
Alphabet y Amazon financian parte de sus centros de datos con deuda. Alphabet captó unos 41.000 millones de dólares mediante nuevas emisiones de acciones y bonos. La deuda de Amazon se ha multiplicado por más de 2,5 desde finales del año pasado.
Las acciones de Microsoft subieron alrededor de un 4 por ciento tras la presentación de resultados, aunque después retrocedieron junto con el resto del sector tecnológico. Aun así, cotizan a menos de un 5 por ciento de su máximo histórico, mientras que Alphabet y Meta acumulan caídas superiores al 20 por ciento desde sus respectivos máximos.
Meta anunció la semana pasada su primer flujo de caja libre negativo desde 2012. Neil Wilson, estratega de Saxo Markets, resume el sentir del mercado: los inversores no quieren ver solo inversiones, sino también sus frutos.
La paciencia también se agota porque el crecimiento de los beneficios pierde impulso. Según Bloomberg Intelligence, el ritmo de aumento de las ganancias de las tecnológicas pasa de casi el 77 al 65 por ciento este trimestre. En el S&P 500, el índice que reúne a las 500 mayores empresas cotizadas estadounidenses, se modera del 32 a alrededor del 26 por ciento.
Keith Lerner, director de inversiones de Truist Advisory Services, explica por qué esta desaceleración pesa tanto: cuando esos dos sectores concentran el 50 por ciento del mercado, los inversores necesitan más pruebas de que sigue habiendo motivos para mantener su apuesta.
Jeff Schulze, responsable de estrategia de inversión del Franklin Templeton Institute, cree que todavía hay margen. A su juicio, tras alcanzar un pico de crecimiento, los beneficios deben seguir aumentando al menos un 10 por ciento para sostener las subidas bursátiles. Bloomberg Intelligence aún prevé un crecimiento de alrededor del 20 por ciento hasta principios de 2028.
Zaccarelli advierte, no obstante, de que una decepción no se limitaría a una sola empresa. Si los beneficios de un área concreta quedan por debajo de las expectativas, prevé un rápido ajuste de las valoraciones en todas las actividades relacionadas.
La próxima prueba llegará el 17 de noviembre, cuando el fabricante de chips Nvidia presente sus resultados.


Anthropic advierte de que el pulso con el Gobierno de Trump puede afectar a sus ingresos
Anthropic se enfrenta a Hegseth y Trump por la seguridad de la inteligencia artificial. En su folleto informativo, la empresa advierte de que esta disputa podría afectar a sus ingresos.

Jornada negra para Intel: su caída del 30% también golpea a Trump
La caída de Intel en bolsa le cuesta hoy al Gobierno de Estados Unidos 11.600 millones de dólares. Aun así, su participación sigue valiendo más del triple de lo invertido.

El Nasdaq 100 cae un 3%: Intel y Amazon sufren fuertes pérdidas
El Nasdaq 100 cae un 3% ante la preocupación por las inversiones en inteligencia artificial. Intel y Amazon registran fuertes pérdidas, mientras que el precio de Bitcoin también retrocede.
Más leídos

La IA de Elon Musk prevé el precio de XRP para el 31 de octubre
Grok, la IA de Elon Musk, plantea tres escenarios para el precio de XRP el 31 de octubre. El evento Ripple Swell y la Reserva Federal podrían ser decisivos.

Por qué se desploman las acciones de los fabricantes de chips pese al aumento de la demanda
Las acciones de los fabricantes de chips sufren fuertes caídas, mientras el repunte de la rentabilidad de los bonos acapara cada vez más atención. ¿Se acerca el fin del ciclo alcista impulsado por la inteligencia artificial?

El G7 simula ciberataques a bancos: ¿resiste el sistema a la IA?
Los países del G7 preparan simulacros de ciberataques con IA contra bancos para detectar vulnerabilidades en el sistema financiero.