
La rentabilidad del bono estadounidense a 10 años se acerca cada vez más al umbral clave del 5%. Esta semana ha subido casi 0,20 puntos porcentuales y hoy ronda el 4,95%, su nivel más alto desde 2023.
El momento añade tensión a los mercados financieros. Hoy se publican nuevos datos de inflación en Estados Unidos, que podrían pesar de forma decisiva en la decisión de tipos de la Reserva Federal del 16 de septiembre. Los inversores estiman ya en torno al 70% la probabilidad de una subida de tipos.
La rentabilidad estadounidense se acerca al umbral clave del 5%
A estas alturas parece solo cuestión de tiempo que la rentabilidad del bono estadounidense a 10 años alcance el 5%. El rápido repunte refleja la magnitud de la inquietud que domina actualmente el mercado de deuda.
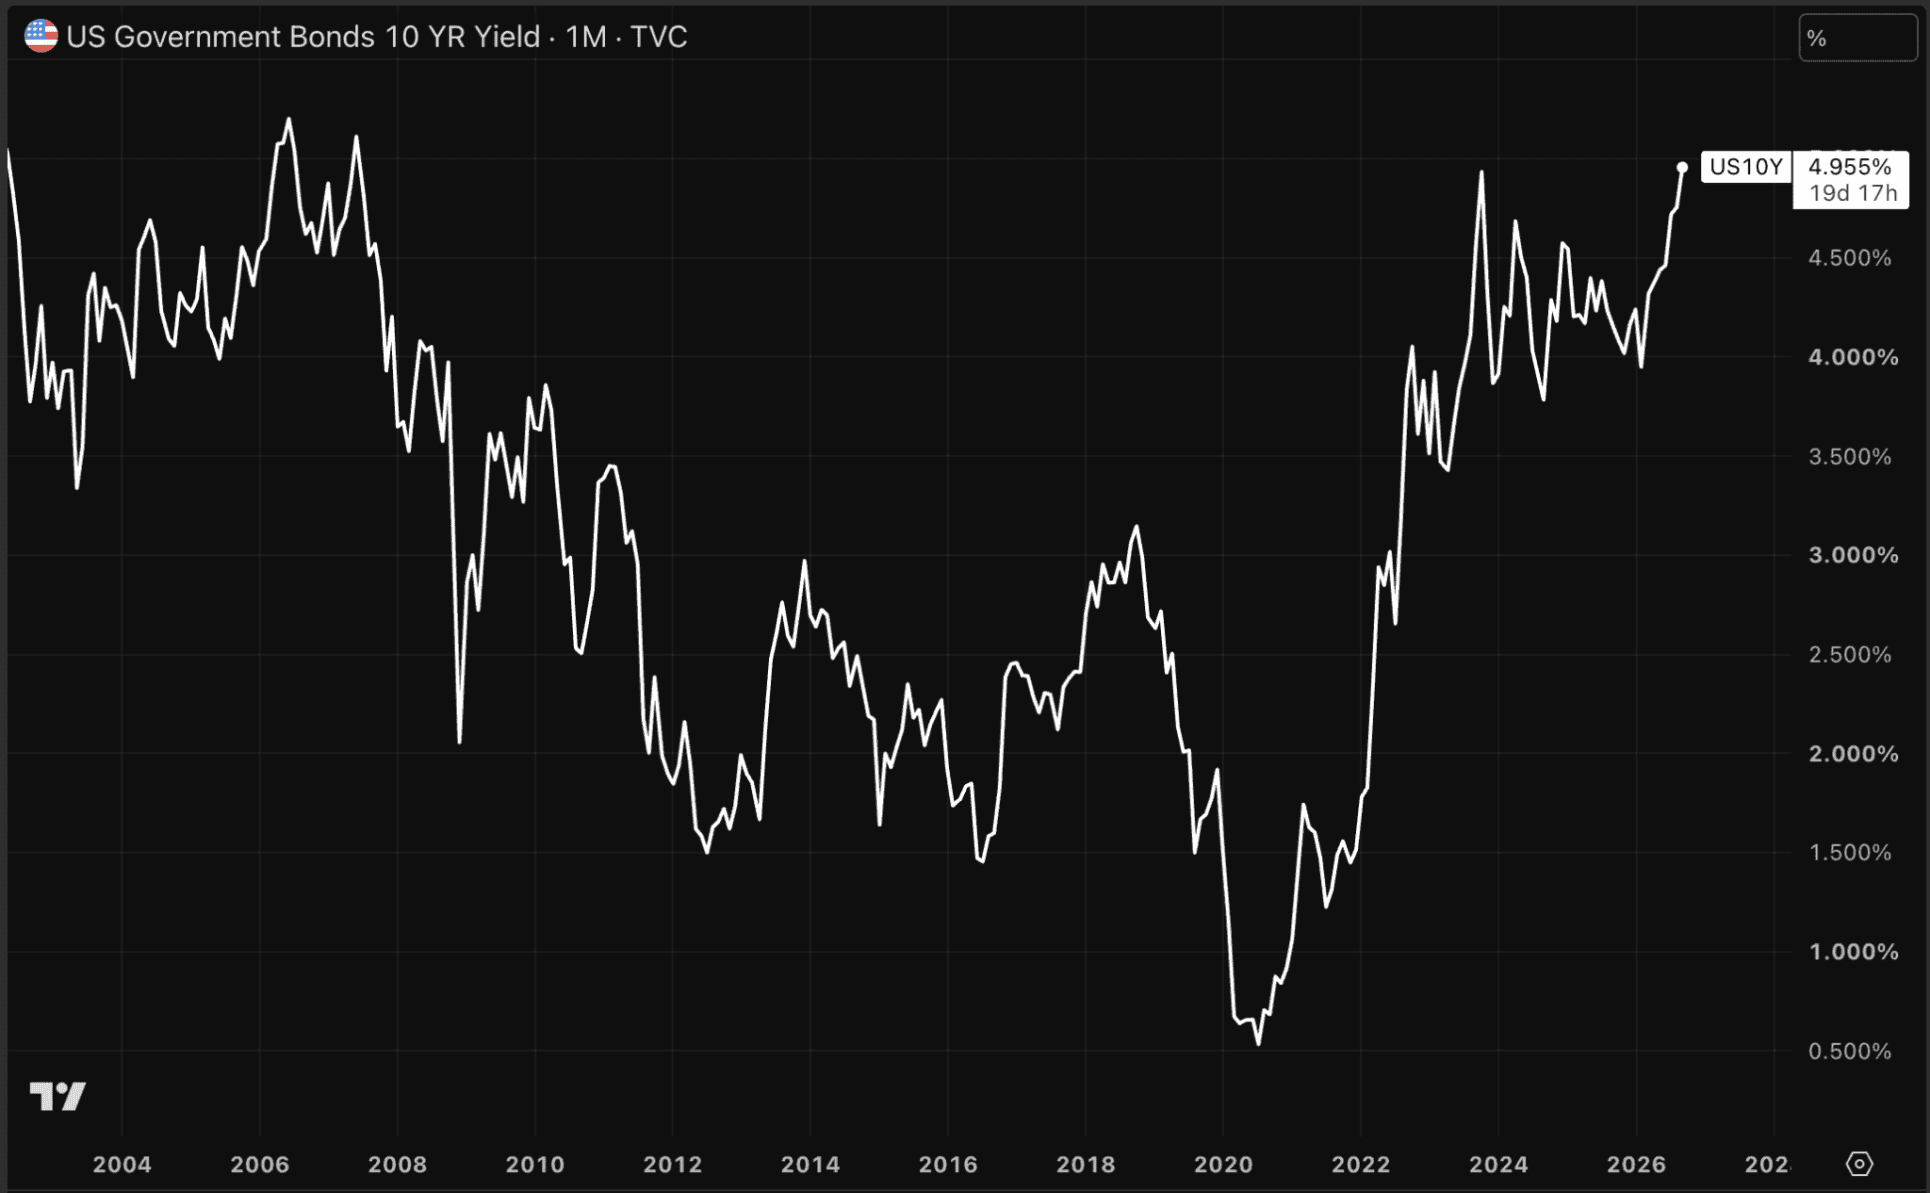
No solo sube con fuerza la rentabilidad a 10 años. La del bono estadounidense a 2 años avanzó esta semana hasta el 4,59%, mientras que la del bono a 30 años alcanzó su nivel más alto desde 2007.
La oleada de ventas, además, no se limita a Estados Unidos. En otras grandes economías también se están produciendo fuertes repuntes de las rentabilidades. La del bono alemán a 10 años alcanzó el jueves su nivel más alto desde 2009. En Australia, los tipos subieron a máximos de más de una década, mientras que la rentabilidad del bono japonés a 10 años se aproxima al 3%.
Los datos de inflación pueden ser decisivos
El alza de las rentabilidades está relacionada sobre todo con el encarecimiento del petróleo y la persistente presión inflacionista. La inflación estadounidense lleva ya cinco años por encima del objetivo del 2% de la Reserva Federal.
Hoy se publica el índice de precios al consumo (IPC) de agosto. Los economistas esperan que la inflación subyacente, que excluye alimentos y energía, haya aumentado alrededor de un 0,2% respecto al mes anterior.
Un dato de inflación superior a lo previsto podría elevar aún más la probabilidad de una subida de tipos en septiembre. El mercado ya no solo contempla un aumento la próxima semana, sino incluso dos subidas de tipos de aquí a enero.
Un dato de inflación más bajo, en cambio, podría traer cierto alivio. La presión sobre el mercado de deuda podría disminuir, al reducirse las expectativas de nuevas subidas de tipos por parte de la Reserva Federal.
Bessent no consigue calmar el mercado de bonos
El aumento de las rentabilidades también incrementa la presión sobre el secretario del Tesoro, Scott Bessent. Su departamento intenta apoyar el mercado de deuda mediante la recompra de más bonos del Tesoro a largo plazo. Hasta ahora, sin embargo, esas medidas no han logrado frenar el repunte de las rentabilidades.
Además, el jueves el Tesoro recompró menos bonos que el importe máximo anunciado previamente. La decisión decepcionó a los inversores y no aportó la calma que esperaba el mercado.
Bessent, entretanto, trata de contener la preocupación. Según él, el mercado de bonos estadounidense se mantiene en “muy buen estado”. Para respaldar esa opinión, señala, entre otros factores, la fuerte demanda registrada en las recientes subastas de deuda pública estadounidense.
Aun así, la presión sigue siendo elevada. El Gobierno estadounidense debe financiar enormes volúmenes de nueva deuda, mientras los inversores exigen rentabilidades cada vez más altas para comprar esos bonos. Un nuevo avance hacia el 5%, o por encima de ese nivel, solo encarecería aún más para Washington la financiación de esa deuda.
El aumento de los tipos también afecta a las acciones y las hipotecas
Las consecuencias van más allá del mercado de bonos. Las rentabilidades de la deuda pública estadounidense son una referencia clave para los costes de financiación en todo el mundo.
Si la rentabilidad a 10 años sigue subiendo, se encarecerán, entre otros, las hipotecas, los préstamos a empresas y otros créditos. El tipo hipotecario en Estados Unidos se sitúa ya en su nivel más alto en más de un año.
Las acciones también podrían verse presionadas. Unas rentabilidades más altas en los bonos hacen más atractiva la deuda pública segura frente a la renta variable y, al mismo tiempo, reducen la valoración de los beneficios empresariales futuros.


Putin se abre por sorpresa a hablar con líderes europeos sobre la paz en Ucrania
Putin quiere dialogar con Finlandia y Noruega sobre la paz en Ucrania. Europa espera ganar peso en las negociaciones con Rusia.

El BCE explica por qué considera necesario el euro digital
El BCE busca reducir la dependencia europea de los sistemas de pago extranjeros y ganar mayor control con el euro digital.

ASML representa el 2,2% de la economía neerlandesa
ASML gana peso en la economía neerlandesa. ING prevé que siga creciendo, aunque también advierte de los riesgos.
Más leído

Trump podría perder su mayoría: ¿qué supondría para la Bolsa?
Trump podría perder su mayoría. ¿Qué supondría para Wall Street? Los analistas ven grandes oportunidades en las acciones, pero advierten de los riesgos ligados a los tipos de interés.

El G7 simula ciberataques a bancos: ¿resiste el sistema a la IA?
Los países del G7 preparan simulacros de ciberataques con IA contra bancos para detectar vulnerabilidades en el sistema financiero.

Por qué se desploman las acciones de los fabricantes de chips pese al aumento de la demanda
Las acciones de los fabricantes de chips sufren fuertes caídas, mientras el repunte de la rentabilidad de los bonos acapara cada vez más atención. ¿Se acerca el fin del ciclo alcista impulsado por la inteligencia artificial?