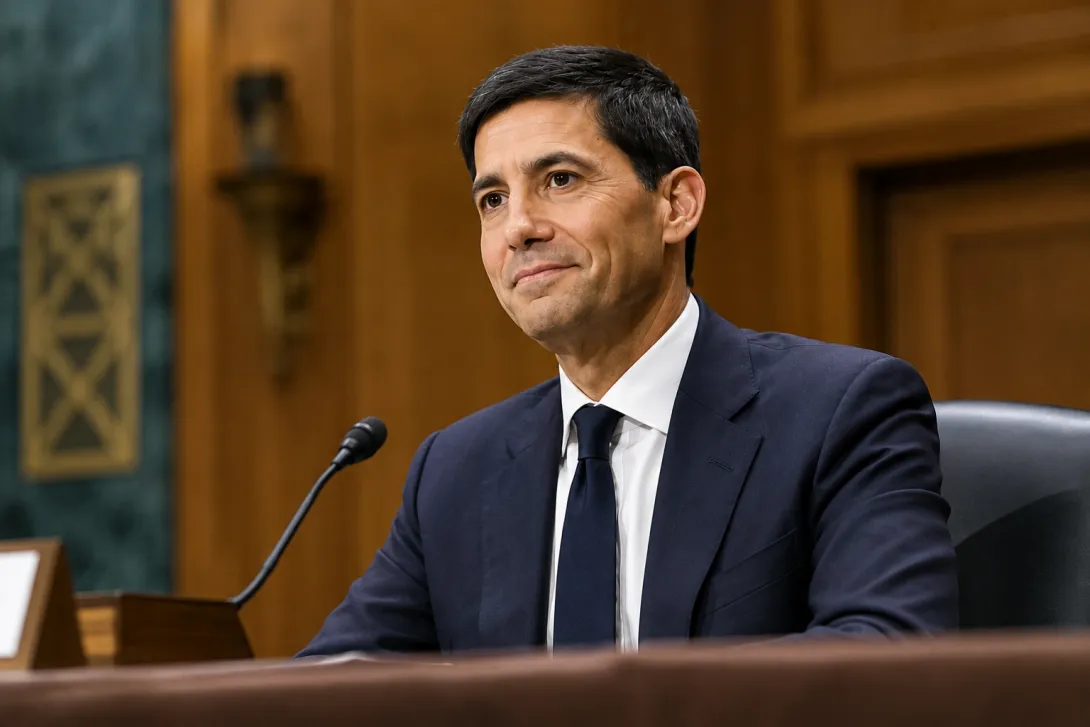
Kevin Warsh mantiene su estilo reservado, incluso después de que el mercado de bonos le llevara la contraria con contundencia. El nuevo presidente de la Reserva Federal dejó la semana pasada en el aire qué piensa hacer con los tipos de interés, y los inversores se lo hicieron pagar de inmediato.
No piensa rectificar.
El mercado de bonos castiga el silencio
La rentabilidad de los bonos del Tesoro estadounidense a 30 años se disparó la semana pasada hasta su nivel más alto desde 2007. Tras la reunión de tipos, en la que se mantuvo el precio del dinero sin cambios por quinta vez consecutiva, los inversores echaron en falta una hoja de ruta sobre cómo pretende Warsh combatir la inflación.
La inflación se ha reavivado por la guerra del presidente Donald Trump con Irán, que ha encarecido la energía por el bloqueo del estrecho de Ormuz. El indicador de inflación preferido por la Reserva Federal se situó en junio en el 3,7%.
El objetivo es el 2%. No se alcanza desde hace más de cinco años.
Un bono paga un interés fijo, a veces durante 30 años. Si los inversores dudan de que esa remuneración vaya a ser suficiente en el futuro, venden. Cuando el precio cae, la rentabilidad sube automáticamente.
Los inversores exigen ahora una mayor compensación porque no saben hacia dónde quiere ir Warsh. Eso no es lo mismo que temer una inflación descontrolada.
Los inversores se cubren frente a la inflación mediante los llamados swaps, y sus precios muestran lo que esperan. Para los años a partir de 2031 prevén una media del 2,4%. Está cerca del objetivo de la Reserva Federal. El mercado, por tanto, sí confía en la meta. No en el camino para alcanzarla.
Esa subida de las rentabilidades se traslada al resto de la economía. Las hipotecas en Estados Unidos se encarecen y las empresas pagan más por financiarse. Así, el mercado hace parte del trabajo para el que Warsh, en otras circunstancias, necesitaría subir los tipos.
También lo notan el oro y Bitcoin (BTC). Ninguno ofrece intereses, de modo que quien los mantiene renuncia al rendimiento de un bono público seguro. Cuanto mayor es esa rentabilidad, más costosa resulta esa renuncia.
Lo mismo ocurre con las acciones de crecimiento. Sus beneficios se concentran sobre todo en un futuro lejano y, con tipos más altos, pesan menos en la valoración actual.
¿Qué quiere conseguir Kevin Warsh?
Warsh quiere llevar menos de la mano al mercado. Ha eliminado la orientación futura, la práctica de la Reserva Federal de adelantar pistas sobre sus próximos movimientos en materia de tipos. Con ello, los responsables de la política monetaria ganan margen para cambiar de rumbo.
A su juicio, sus predecesores quedaron atrapados en sus propias palabras y prometieron más de lo que podían cumplir. Jerome Powell, Janet Yellen y Ben Bernanke, en cambio, ofrecían explicaciones detalladas sobre sus previsiones económicas.
Warsh dejó la Fed en 2011, tras cinco años como gobernador, y desde entonces critica ese enfoque. Espera que los inversores presten ahora más atención a los datos económicos y menos a las palabras de los responsables de la política monetaria.
Jackson Hole debe despejar las dudas
Personas de su entorno aseguran que Warsh está dispuesto a subir los tipos en septiembre si los datos de inflación de las próximas semanas decepcionan. El mercado de futuros estima esa probabilidad en torno al 55%, según datos de CME Group.
Antes de la reunión de la semana pasada, esa probabilidad era del 33%. Según las mismas fuentes, Warsh reconoce que cometió errores en sus diez primeras semanas.
Repitió demasiado poco su mensaje sobre la estabilidad de precios y sembró confusión sobre sus planes para reformar la Reserva Federal.
Torsten Sløk, economista jefe de la gestora Apollo Global Management, sale en su defensa.
«La semana pasada recibió un trato injusto. Ya existía un consenso creciente de que la orientación futura no era una buena idea y restaba demasiada flexibilidad a los bancos centrales».
Sløk considera, no obstante, que Warsh debe explicar mejor cómo piensa bajar la inflación. Tendrá esa oportunidad a finales de este mes en Jackson Hole, donde pronunciará su primer gran discurso como presidente de la Fed.

La debilidad del euro da un impulso inesperado a las bolsas europeas
La debilidad del euro favorece a las bolsas europeas. Las empresas exportadoras son las más beneficiadas, aunque los analistas también advierten de los riesgos.

El euro cae a mínimos de 17 meses: ¿por qué pierde terreno?
El euro cayó hasta los 1,1161 dólares, su nivel más bajo desde mayo de 2025. Aun así, ABN AMRO ve margen para una recuperación hacia finales de año.

El fundador de Cardano advierte: «No confíes en la UE con el euro digital»
El fundador de Cardano, Charles Hoskinson, advierte de que el euro digital podría limitar los pagos en el futuro y exige garantías legales firmes a la Unión Europea.
Más leído

La IA de Elon Musk prevé el precio de XRP para el 31 de octubre
Grok, la IA de Elon Musk, plantea tres escenarios para el precio de XRP el 31 de octubre. El evento Ripple Swell y la Reserva Federal podrían ser decisivos.

Desplome de la IA china: 480.000 millones perdidos, ¿será Wall Street la siguiente?
Las empresas chinas de inteligencia artificial pierden miles de millones en bolsa. Los inversores temen que las elevadas valoraciones pongan fin al auge de la IA en Estados Unidos con un desplome similar.

Ripple recibe luz verde para convertirse en banco
Ripple recibe la autorización definitiva para crear su propio banco en Estados Unidos. La licencia refuerza la supervisión de su moneda estable RLUSD.