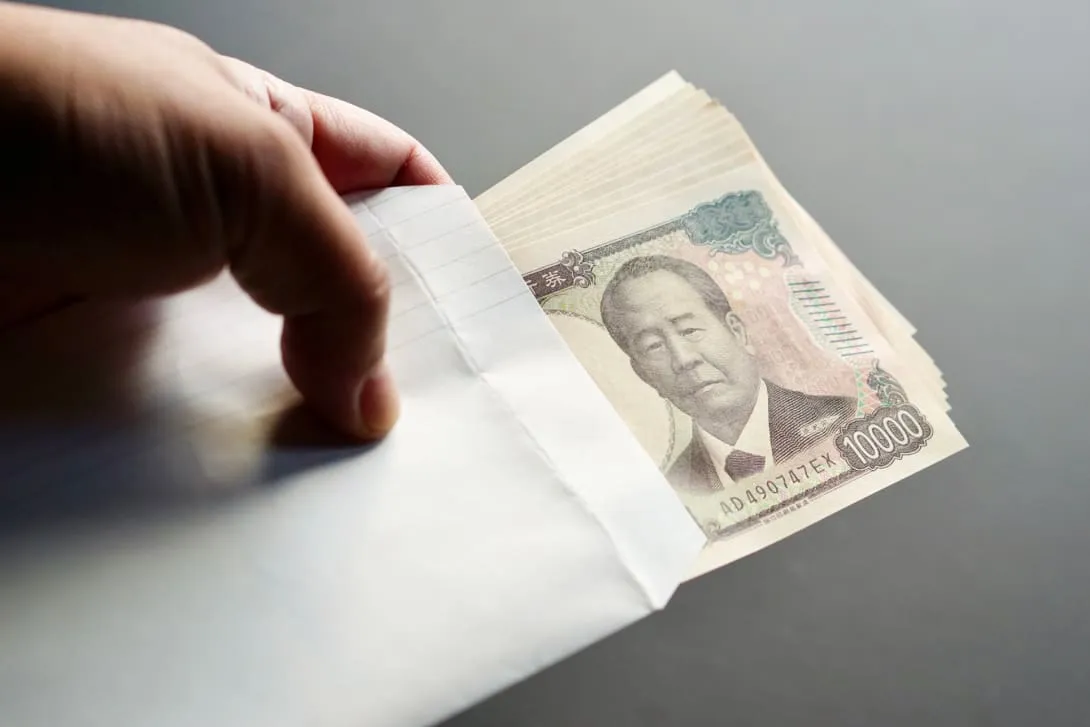
Durante años, el yen japonés fue una de las divisas más utilizadas para financiarse a bajo coste. Los inversores pedían prestados yenes a tipos muy reducidos y destinaban ese dinero a países y activos con rentabilidades mucho más altas. Esta estrategia se conoce como carry trade.
Pero ese modelo empieza a cambiar. El Banco de Japón (BoJ) ha dejado atrás los tipos negativos y ha comenzado a subir los tipos de interés. Como consecuencia, endeudarse en yenes es más caro y el rendimiento potencial del carry trade se reduce.
La cuestión no afecta solo a la divisa japonesa. Si grandes grupos de inversores deshacen sus operaciones de carry trade al mismo tiempo, pueden producirse ventas forzadas de acciones, bonos y otros activos de riesgo.
¿Cómo funciona el carry trade con yenes?
El principio de una operación de carry trade es relativamente sencillo. Un inversor toma dinero prestado en un país donde los tipos son bajos y lo invierte después en otro donde los tipos son más altos. La diferencia entre ambos tipos constituye el beneficio potencial.
Supongamos que un inversor pide prestado 1 millón de yenes a un tipo del 1%. Cambia ese dinero a dólares y lo invierte con una rentabilidad del 4%. Mientras el tipo de cambio no varíe, obtiene aproximadamente tres puntos porcentuales por el diferencial de tipos.
La operación parece atractiva, pero depende de una condición clave: que el yen no se aprecie de forma brusca.
Cuando el inversor tenga que volver a cambiar sus dólares a yenes para devolver el préstamo, un yen más fuerte puede borrar por completo la ganancia obtenida por los intereses. Si el movimiento es amplio, incluso puede provocar pérdidas importantes.
Por eso Japón resultó tan atractivo durante años. Los tipos eran extremadamente bajos y los inversores podían financiarse en yenes a un coste relativamente reducido durante mucho tiempo.
La subida de tipos en Japón cambia las reglas del juego
Esa situación ya está cambiando. El BoJ puso fin en marzo de 2024 a su política de tipos negativos y desde entonces ha empezado a elevar los tipos de interés.
Para quienes operan con carry trade, esto tiene dos consecuencias. En primer lugar, encarece la financiación en yenes. El diferencial de tipos con países como Estados Unidos se estrecha, de modo que queda menos margen de beneficio.
Además, ha aumentado el riesgo de una apreciación repentina del yen. Desde 2022, las autoridades japonesas han intervenido varias veces en el mercado de divisas para apoyar una moneda debilitada. Una subida inesperada del yen puede convertir rápidamente estas operaciones en pérdidas.
Por eso algunos inversores buscan ya alternativas. Bloomberg cita, entre otras, el franco suizo y el yuan offshore chino. Ambas divisas combinan unos costes de financiación relativamente bajos con una relación entre rentabilidad y riesgo cambiario que los estrategas consideran más favorable.
Por qué un yen más fuerte puede golpear a los mercados financieros
El mayor riesgo aparece cuando muchos inversores deciden cerrar sus operaciones de carry trade al mismo tiempo.
Para devolver un préstamo en yenes, los inversores deben vender primero el activo en el que invirtieron el dinero prestado. Después tienen que usar los ingresos para comprar yenes.
Así, dos movimientos pueden reforzarse mutuamente. Se venden acciones, bonos u otros activos, mientras aumenta al mismo tiempo la demanda de yenes. La divisa japonesa se fortalece y las operaciones de carry trade que siguen abiertas resultan todavía menos atractivas.
Los inversores pueden verse entonces obligados a vender también, sobre todo si operan con dinero prestado y deben aportar garantías adicionales cuando aumentan sus pérdidas.
De este modo, un movimiento relativamente pequeño en el mercado de divisas puede acabar generando presión vendedora en las bolsas de todo el mundo.
En 2024 ya hubo un episodio de tensión
La rapidez con la que puede producirse quedó clara en el verano de 2024. El Banco de Japón subió entonces los tipos y su gobernador, Kazuo Ueda, apuntó a nuevas alzas.
Los inversores empezaron a deshacer de forma masiva posiciones financiadas con yenes baratos. Entre el 31 de julio y el 5 de agosto, el yen se apreció alrededor de un 8% frente al dólar estadounidense.
El movimiento en la bolsa fue aún mayor. El Nikkei 225 japonés perdió cerca de un 19% en ese mismo periodo. También sufrieron divisas populares en operaciones de carry trade. El peso mexicano cayó alrededor de un 13% frente al yen.
El episodio mostró por qué los inversores siguen tan de cerca los tipos de interés en Japón. No se trata solo de Japón. Una subida rápida del yen puede afectar a posiciones construidas en todo el mundo con dinero japonés prestado.
¿Qué tamaño tiene el carry trade con yenes?
Determinar con precisión cuánto dinero está invertido a través de operaciones de carry trade es prácticamente imposible. La estrategia puede ejecutarse mediante préstamos, divisas, derivados y todo tipo de estructuras financieras.
Investigadores del Banco de Pagos Internacionales (BIS) estimaron en 2024 que los participantes no bancarios del mercado habían absorbido alrededor de 200 billones de yenes en oferta neta de yenes. En aquel momento, esa cifra equivalía a unos 1,3 billones de dólares.
Esa cantidad no corresponde íntegramente a operaciones de carry trade. También incluye, por ejemplo, a inversores extranjeros que cubren el riesgo cambiario de sus inversiones en Japón. Aun así, ofrece una idea de la enorme dimensión de las posiciones internacionales en las que el yen desempeña un papel relevante.
Los datos recientes muestran, entretanto, que los especuladores se están volviendo más prudentes. Los fondos de cobertura han reducido en casi dos tercios sus posiciones cortas netas en futuros y opciones sobre el yen desde finales de junio. A finales de junio, estas posiciones se encontraban en su nivel más alto en 19 años.
Esto encaja con un mercado en el que el yen pierde poco a poco parte de su antiguo atractivo como divisa barata de financiación. Cuanto más suban los tipos en Japón y mayor sea el riesgo de una apreciación del yen, menos evidente será recurrir al carry trade.


Trump, Musk y Huang, en el punto de mira de los demócratas a partir de enero
Musk, Zuckerberg y Huang podrían tener que responder a preguntas sobre sus vínculos con Trump. Los demócratas tomarán las riendas a partir de enero.

Trump sopesa destituir a Hegseth tras una dura derrota electoral
Trump sopesa destituir al secretario de Defensa, Pete Hegseth, tras la derrota electoral. Ron DeSantis figura entre los posibles sucesores.

Musk, Ripple y otros grandes donantes financian las elecciones de mitad de mandato más caras desde 2018
El sector tecnológico y el de las criptomonedas se han convertido en grandes financiadores de la política estadounidense, pero los resultados han defraudado sus expectativas.
Más leído

La IA de Elon Musk prevé el precio de XRP para el 31 de octubre
Grok, la IA de Elon Musk, plantea tres escenarios para el precio de XRP el 31 de octubre. El evento Ripple Swell y la Reserva Federal podrían ser decisivos.

Desplome de la IA china: 480.000 millones perdidos, ¿será Wall Street la siguiente?
Las empresas chinas de inteligencia artificial pierden miles de millones en bolsa. Los inversores temen que las elevadas valoraciones pongan fin al auge de la IA en Estados Unidos con un desplome similar.

Ripple recibe luz verde para convertirse en banco
Ripple recibe la autorización definitiva para crear su propio banco en Estados Unidos. La licencia refuerza la supervisión de su moneda estable RLUSD.