La cotización del yen ha subido a su nivel más alto desde febrero, incluso por encima del alcanzado durante la intervención récord del mes pasado. Para Japón es una buena noticia. Para el resto del mundo, no tanto.
Además, el lunes quedó claro cuánto le costó a Japón esa intervención.
Japón vendió bonos del Tesoro de Estados Unidos
Tokio gastó 15,4 billones de yenes en el mes hasta el 26 de agosto para comprar yenes, unos 98.600 millones de dólares al cambio. Es un récord mensual.
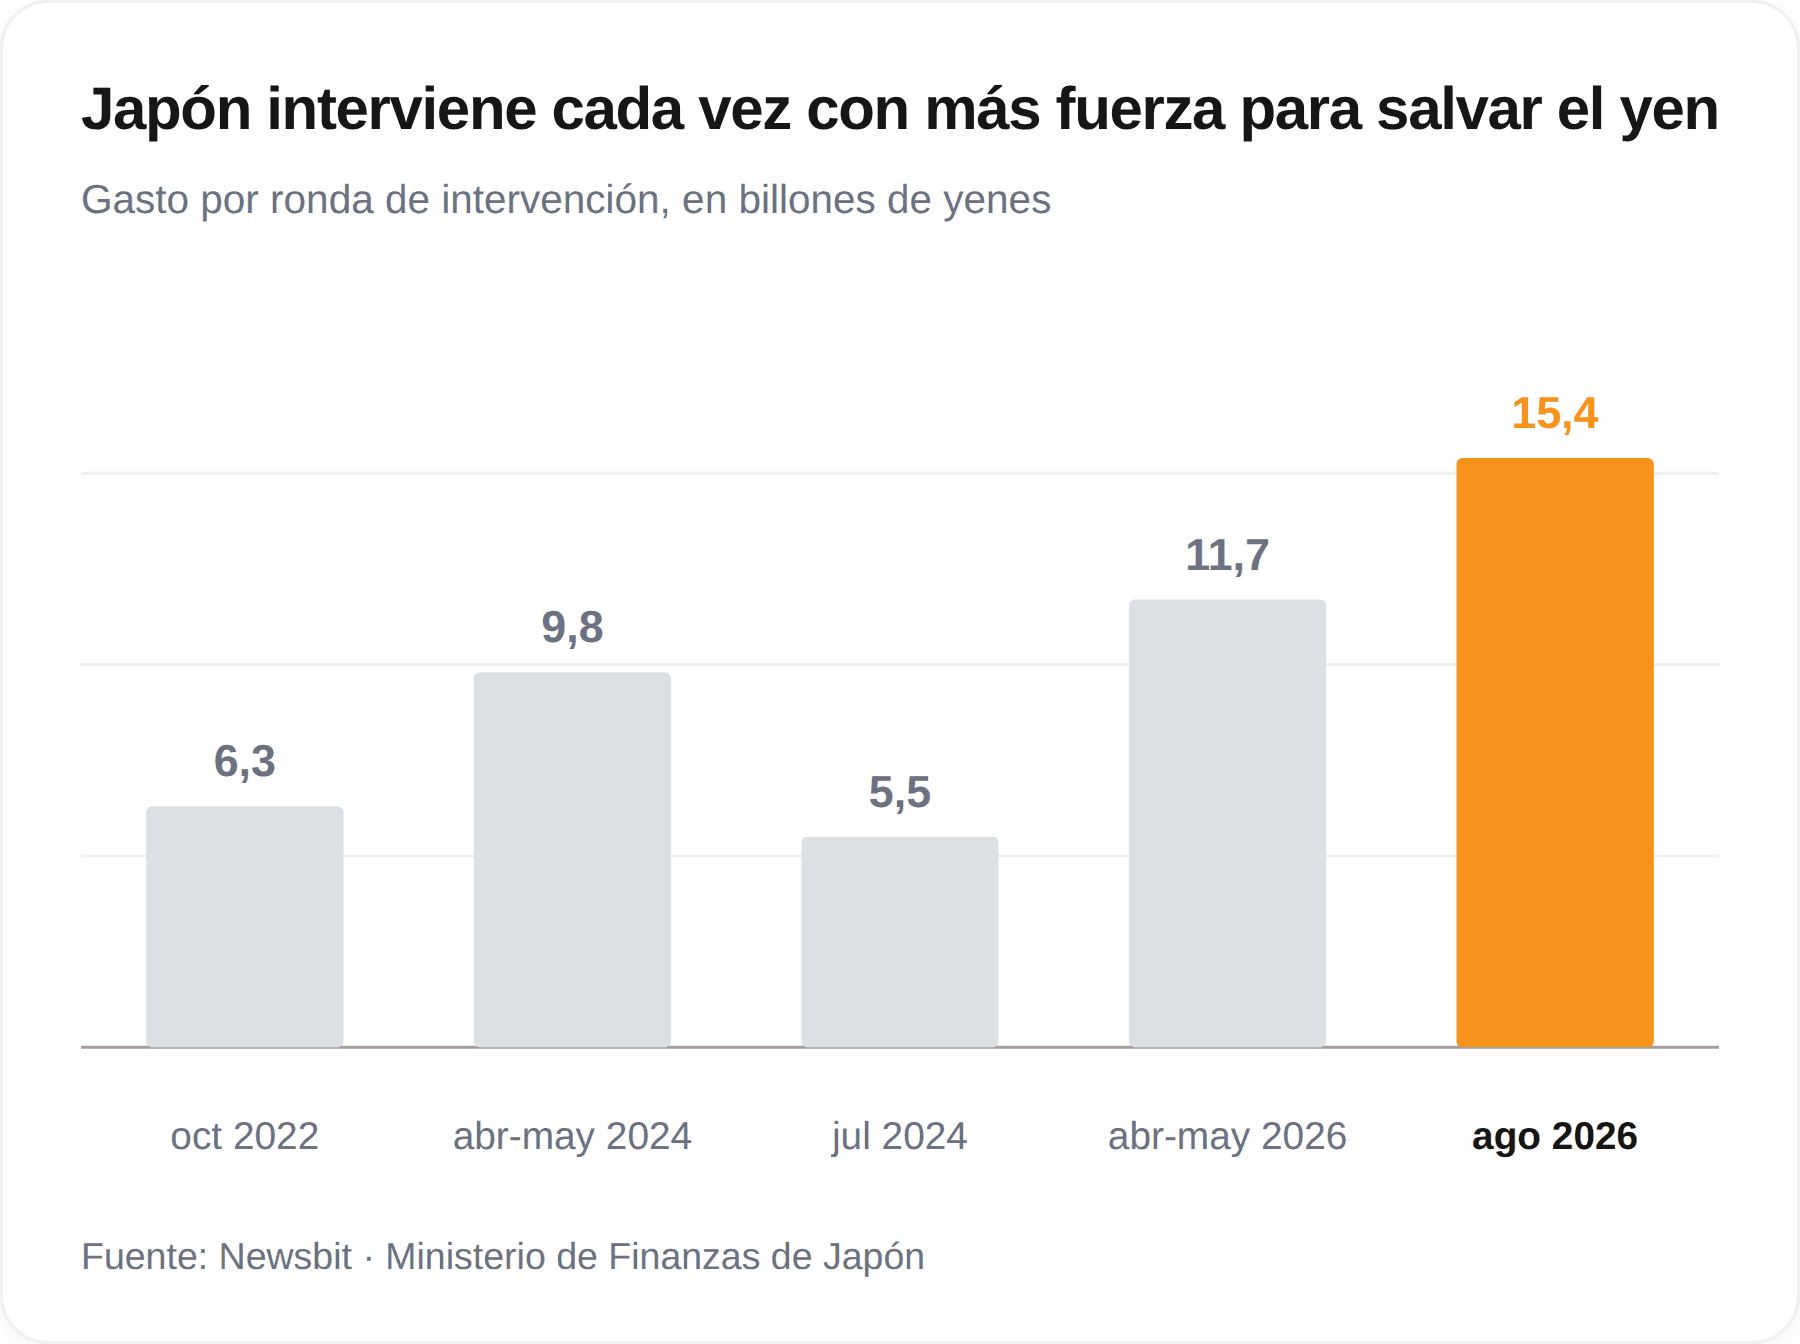
Los valores extranjeros dentro de las reservas japonesas cayeron en agosto en 87.800 millones de dólares, según datos del Ministerio de Finanzas. Prácticamente la misma cifra.
Los operadores estiman que alrededor del 70% de esas reservas está invertido en bonos del Tesoro estadounidense. Japón es el mayor tenedor extranjero de esa deuda, con unos 1,13 billones de dólares.
Ahí está el problema para Washington y, en realidad, para todo el mundo. Si Tokio vende, suben los tipos de interés en Estados Unidos.
Esos tipos marcan el precio de casi todo. Los bonos del Tesoro estadounidense se consideran el activo más seguro del mundo, y el mercado los utiliza como referencia para hipotecas, préstamos empresariales e incluso acciones y criptoactivos.
Cuando esos tipos suben, financiarse se encarece en todas partes. La rentabilidad del bono estadounidense a 30 años supera ya el 5%, cerca de su nivel más alto desde 2007. Por eso Washington participó a finales de julio en la primera intervención conjunta desde 2011.
El yen cayó por el dinero barato
El yen se depreció durante años porque endeudarse en Japón prácticamente no costaba nada. El Banco de Japón (BoJ) mantuvo los tipos en cero o por debajo de cero durante décadas, mientras que en Estados Unidos subían con fuerza.
El dinero va donde encuentra rentabilidad. Ese diferencial de tipos llevó a la moneda en julio hasta unos 164 yenes por dólar, su nivel más bajo en cuatro décadas.
Para los japoneses, eso se tradujo sobre todo en un encarecimiento de la vida. El país importa prácticamente toda su energía y buena parte de sus alimentos, y esa factura se paga en dólares.
Un yen más fuerte abarata esas importaciones. La inflación subyacente aún subió en julio hasta el 1,8%, y ahí está el alivio para los hogares.
Pero el efecto tiene dos caras. Los exportadores ingresan menos por sus ventas en el exterior y unos tipos más altos encarecen la financiación de la mayor deuda pública entre los países ricos.
Ese periodo se está agotando. La rentabilidad del bono japonés a diez años tocó recientemente el 3%, su nivel más alto desde 1996. El BoJ se reúne los días 17 y 18 de septiembre.
Los mercados descuentan una subida de 25 puntos básicos, hasta el 1,25%, el nivel más alto desde 2008. A comienzos de septiembre, el gobernador Kazuo Ueda advirtió de crecientes riesgos inflacionistas.
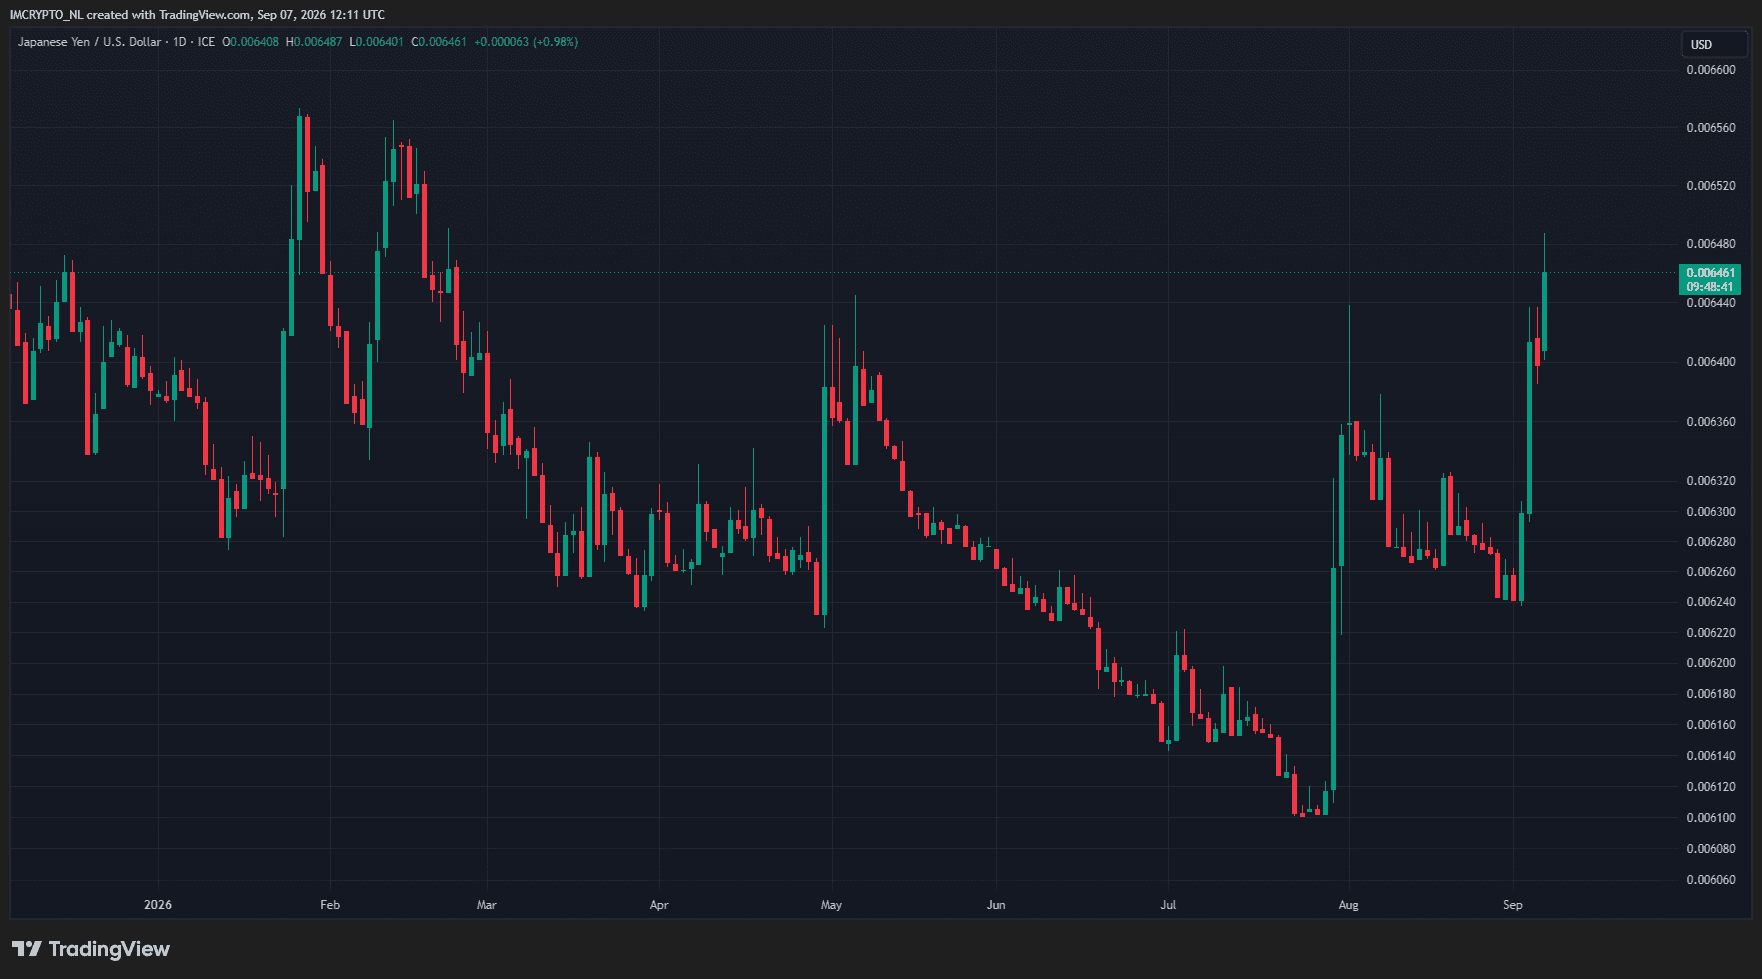
Esa expectativa está logrando ahora lo que no consiguieron los miles de millones. Tras la intervención, el yen volvió a caer hasta unos 0,00625 dólares, hasta que el mercado empezó a anticipar unos tipos más altos en Japón.
La semana pasada, la divisa subió un 2,7% y el lunes sumó otro 1,1%, hasta 0,00647 dólares por yen.
Riesgo para las acciones y Bitcoin
Ese dinero barato tampoco se quedó en Japón. Fondos de cobertura y otros grandes inversores toman prestado en yenes, los convierten en dólares y compran con ellos acciones, bonos o criptomonedas como Bitcoin (BTC).
Pero ese préstamo debe devolverse en yenes.
Quien en julio pidió prestados 16,4 millones de yenes recibió a cambio 100.000 dólares. Devolverlo hoy cuesta más de 106.000 dólares, porque cada yen se ha encarecido.
Esa pérdida de unos 6.000 dólares es independiente de la inversión. Esta puede haber subido mientras tanto, pero la deuda ha aumentado aún más.
Por eso los inversores venden precisamente cuando sube el yen. Necesitan dólares para cancelar su deuda en yenes, de modo que deshacen posiciones.
En agosto de 2024, la situación se descontroló: un repentino fortalecimiento del yen arrastró a la baja a las bolsas y a las criptomonedas en todo el mundo.
El yen subió un 2,7% la semana pasada y cotiza ahora en 154,56 por dólar, tras superar la barrera de 155.
La decisión llegará el 18 de septiembre. Si no hay subida de tipos, Tokio sufrirá un revés y tendrá que volver a recurrir a sus reservas.


Se dispara la rentabilidad de la deuda francesa y crece el temor a otra crisis del euro
La rentabilidad de la deuda pública francesa alcanza su nivel más alto desde 2002. Los inversores temen que se agraven los problemas de endeudamiento en Europa.

Vuelve el temor a los mercados: EE UU e Israel planean otro ataque contra Irán
Un nuevo ataque contra Irán está preparado para después del 3 de noviembre. Irán amenaza con encarecer el petróleo, y el bitcóin y las bolsas ya notan sus efectos.

Francia, bajo presión financiera: el interés de su deuda alcanza máximos de 24 años
El interés de la deuda pública francesa supera el 5% por primera vez desde 2002. La inestabilidad política y el elevado endeudamiento agravan la preocupación.
Más leído

Trump podría perder su mayoría: ¿qué supondría para la Bolsa?
Trump podría perder su mayoría. ¿Qué supondría para Wall Street? Los analistas ven grandes oportunidades en las acciones, pero advierten de los riesgos ligados a los tipos de interés.

La plata se dispara y los expertos prevén fuertes subidas
La plata sube casi un tres por ciento y el oro repunta con fuerza. Los expertos creen que el precio de la plata podría seguir subiendo hasta acercarse a los 100 dólares.

El G7 simula ciberataques a bancos: ¿resiste el sistema a la IA?
Los países del G7 preparan simulacros de ciberataques con IA contra bancos para detectar vulnerabilidades en el sistema financiero.