La Bolsa estadounidense ha dejado importantes ganancias a los inversores en los últimos años. El S&P 500, el Nasdaq Composite y el Dow Jones han encadenado nuevos máximos una y otra vez. Sin embargo, ahora aparece una señal de advertencia histórica. Según una conocida métrica de valoración, Wall Street casi nunca ha estado tan cara como ahora.
El actual mercado alcista comenzó en octubre de 2022 y se acerca así a su cuarto aniversario. Desde 1929, un mercado alcista medio en el S&P 500 ha durado según Bespoke Investment Group algo menos de tres años. Una corrección de calado lleva, por tanto, relativamente mucho tiempo sin producirse. ¿Se acerca un nuevo mercado bajista?
El CAPE de Shiller se sitúa en niveles históricamente altos
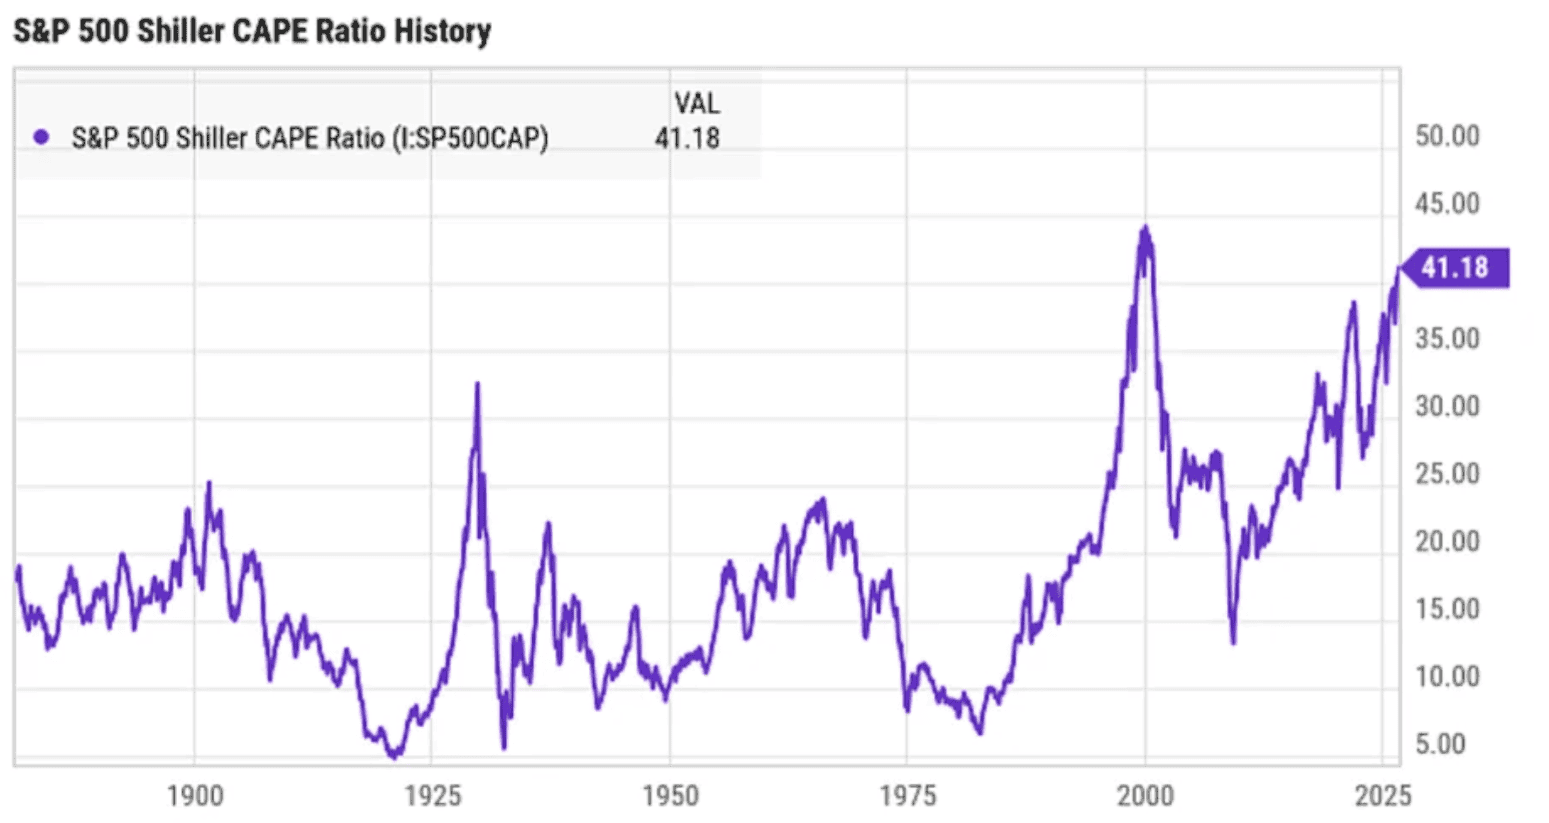
Un indicador clave es el ratio CAPE de Shiller. Este compara el nivel del S&P 500 con los beneficios empresariales medios de los últimos diez años, ajustados por inflación.
Así, el indicador no se fija solo en un ejercicio especialmente sólido, sino en un periodo mucho más amplio. Cuanto más alto es el ratio CAPE, más caras están, de media, las acciones frente a los beneficios históricos de las empresas.
Actualmente, el ratio ronda los 41 puntos. Es el segundo nivel más alto jamás registrado.
Solo en algunos periodos anteriores las valoraciones llegaron a niveles similares. Entre los ejemplos más conocidos figuran los años previos al crac bursátil de 1929 y el periodo anterior al estallido de la burbuja puntocom en torno al año 2000.
Históricamente, valoraciones tan extremas han ido seguidas a menudo de menores rentabilidades bursátiles o de correcciones pronunciadas.
Las empresas más débiles son las más vulnerables
Una valoración elevada no significa automáticamente que la Bolsa vaya a desplomarse mañana. Las acciones pueden seguir caras durante mucho tiempo e incluso continuar subiendo.
La diferencia suele hacerse evidente cuando cambia el sentimiento del mercado. Durante los mercados alcistas, las empresas más débiles pueden beneficiarse durante mucho tiempo de la subida generalizada. En un mercado bajista, los balances frágiles, los márgenes reducidos y una mala gestión se castigan mucho más rápido.
La burbuja puntocom lo mostró con claridad. Muchas tecnológicas que durante la euforia se revalorizaron a gran velocidad desaparecieron por completo pocos años después.
Para los inversores, por tanto, la cuestión no es solo cuándo llegará la próxima corrección. Igual de importante es qué empresas tienen en cartera en ese momento. Las compañías con fundamentos sólidos suelen resistir mejor incluso en periodos de fuerte volatilidad.
Con un CAPE de Shiller de alrededor de 41, Wall Street se encuentra, desde una perspectiva histórica, en un nivel de valoración excepcionalmente alto. Mientras los beneficios empresariales sigan creciendo con fuerza, esto no tiene por qué generar problemas de inmediato. Pero si el clima bursátil cambia, las empresas más débiles podrían ser las primeras en quedar bajo presión.


Musk busca acceso a 80.000 antenas para su propia red móvil
Elon Musk quiere entrar en el mercado estadounidense de las telecomunicaciones con SpaceX y negocia con varias empresas el acceso a 80.000 antenas para Starlink.

Netflix no encuentra su nuevo Squid Game y lo paga en Bolsa
¿El fin de Netflix? El crecimiento decepciona y no llegan nuevos éxitos. ¿Cuándo dejarán de caer sus acciones?

La verdad a medias del 10% de rentabilidad anual en bolsa
La bolsa ofrece una rentabilidad media del 10% anual, pero los datos históricos muestran que ni siquiera invertir durante años garantiza obtener beneficios.
Más leídos

Trump podría perder su mayoría: ¿qué supondría para la Bolsa?
Trump podría perder su mayoría. ¿Qué supondría para Wall Street? Los analistas ven grandes oportunidades en las acciones, pero advierten de los riesgos ligados a los tipos de interés.

El G7 simula ciberataques a bancos: ¿resiste el sistema a la IA?
Los países del G7 preparan simulacros de ciberataques con IA contra bancos para detectar vulnerabilidades en el sistema financiero.

China presiona a un proveedor clave de ASML: la UE interviene
La UE negocia con China para salvar a un proveedor clave de ASML. Las sanciones chinas han puesto en dificultades financieras a esta empresa alemana.