
Steve Eisman, conocido por su acertada posición corta contra el mercado inmobiliario estadounidense antes de la crisis de 2008, ha vendido su participación en Google. No porque se haya vuelto de repente pesimista con la tecnología, sino porque quiere reducir su exposición a la IA.
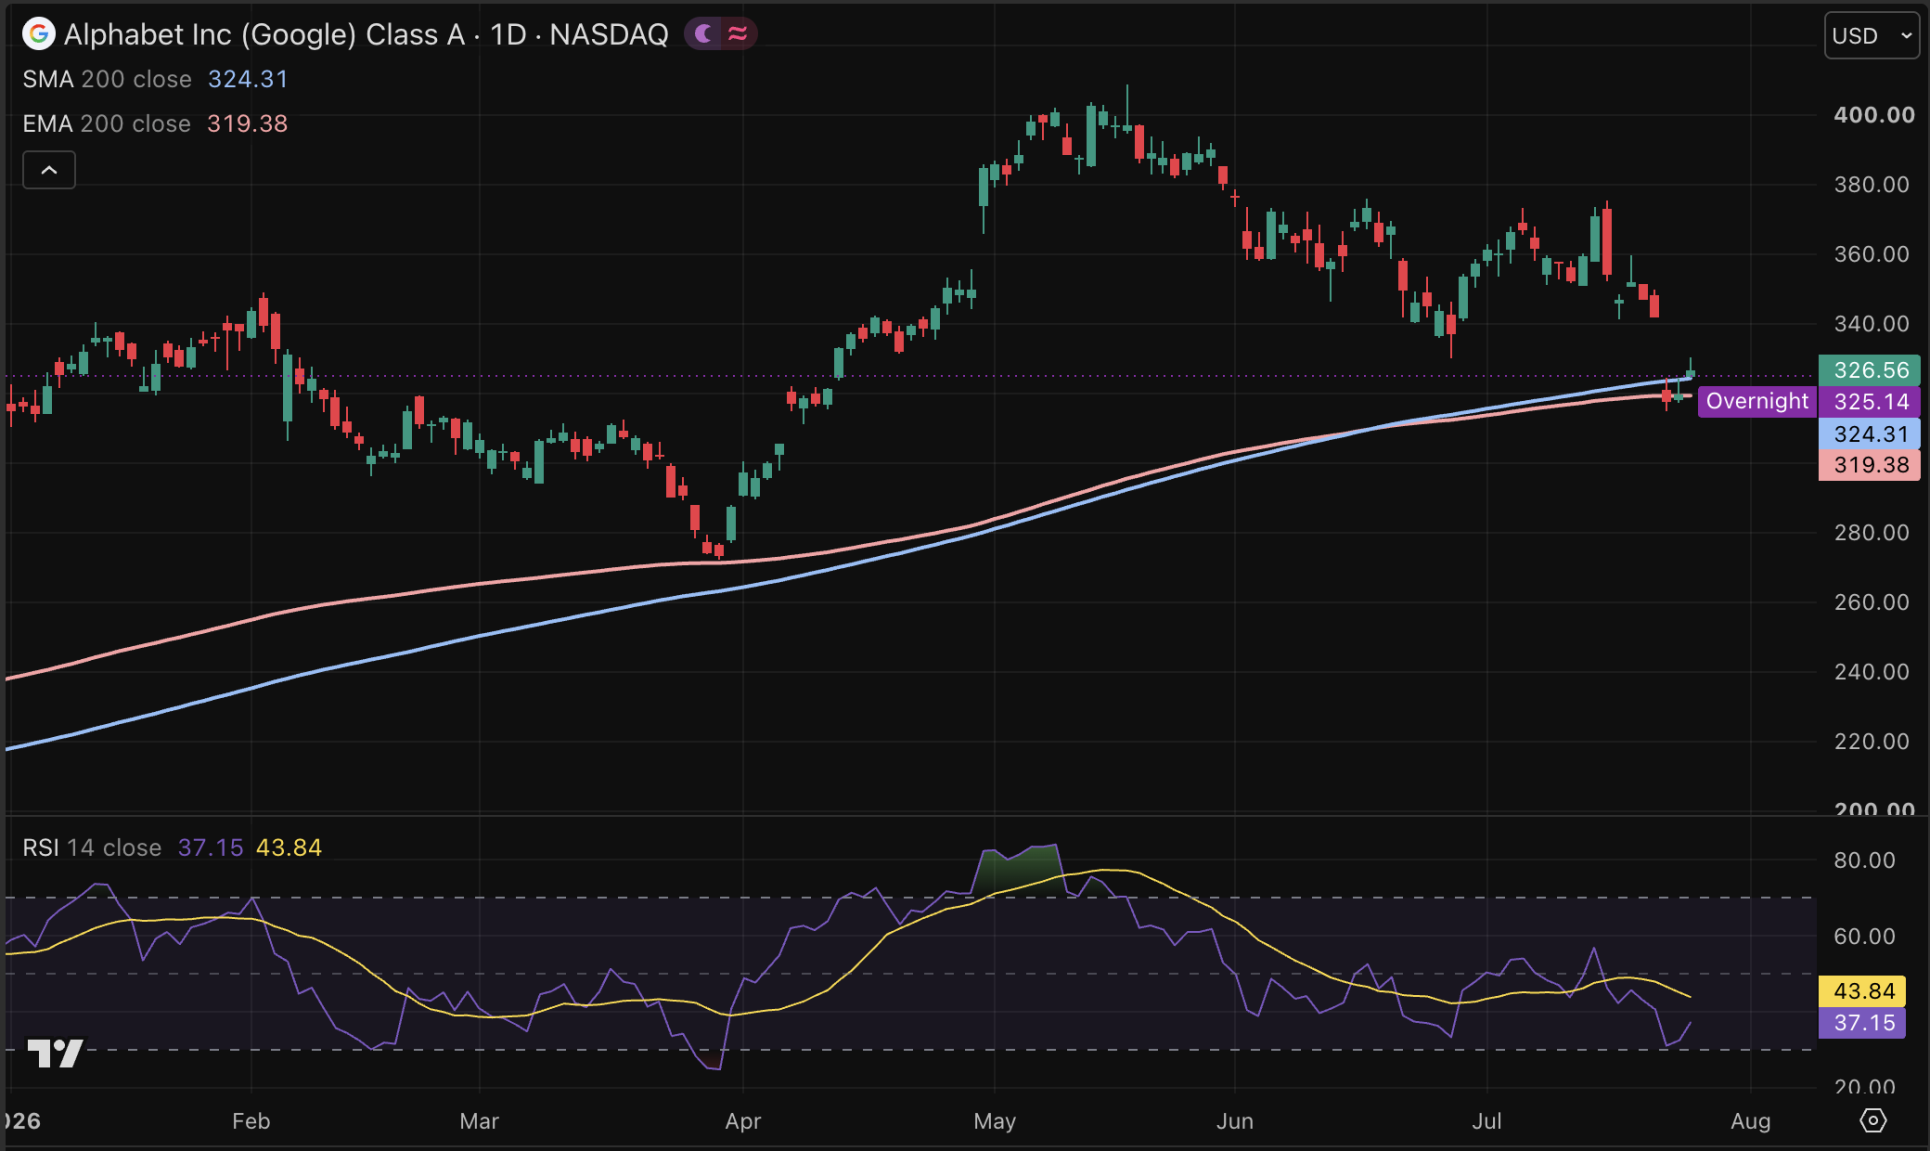
Eisman llevaba años invertido en Alphabet y deshizo su posición cerca de los máximos históricos de la acción. Desde entonces, Alphabet ha caído alrededor de un 20%. Su advertencia, sin embargo, va más allá de un solo valor.
Según Eisman, todo el mercado se ha convertido ya en una gran apuesta por la IA.
Todo depende de la IA
Eisman sostiene que los inversores están menos diversificados de lo que creen. Una cartera clásica compuesta por un 60% de acciones y un 40% de bonos parece diversificada sobre el papel. Pero, en su opinión, esa imagen es engañosa, porque una parte importante del mercado bursátil ya depende directa o indirectamente de la IA.
El argumento no carece de fundamento. El sector tecnológico y los servicios de comunicación representan juntos casi la mitad del S&P 500. Si se suman Amazon y Tesla, que oficialmente pertenecen al sector de consumo pero están estrechamente vinculadas al relato de la IA y la tecnología, el peso supera el 50%.
Así, la Bolsa estadounidense se ha vuelto extremadamente dependiente de una sola narrativa: que la IA debe triunfar.
Los bonos también forman parte del relato de la IA
Eisman va un paso más allá. A su juicio, la concentración en la IA no afecta solo al mercado de acciones. El mercado de bonos también está cada vez más condicionado por la oleada de inversiones de los hiperescaladores.
Según SIFMA, en el segundo trimestre el 14,2% de las emisiones de bonos corporativos estadounidenses procedió del sector de alta tecnología, mientras que el peso de las financieras fue mucho mayor. En sentido estricto, la IA no representa, por tanto, la mayor parte de toda la nueva emisión de deuda.
Pero la tendencia de fondo sí es relevante. Cinco hiperescaladores de IA tenían a finales de 2025 solo el 3% de los bonos corporativos estadounidenses con grado de inversión en circulación, pero a comienzos de mayo concentraban más del 15% de las nuevas emisiones de este año.
En el segmento de alto rendimiento, el desplazamiento es aún más acusado. Esas mismas compañías habrían representado el 41% de las emisiones no destinadas a refinanciación, pese a que su peso en los índices es mucho menor. Esto muestra la rapidez con la que el ciclo de inversión en IA también está entrando en el mercado de deuda.
Los hiperescaladores deben seguir invirtiendo
Microsoft, Meta, Amazon, Alphabet y otros hiperescaladores tienen que seguir invirtiendo en centros de datos, chips, suministro energético e infraestructura de IA para no quedarse atrás en la carrera. Pero esas inversiones son enormes.
Alphabet ya sufrió recientemente presión en Bolsa después de elevar su previsión de gasto de capital para 2026 hasta una horquilla de entre 195.000 y 205.000 millones de dólares. El mercado ya no quiere oír únicamente que las empresas destinan más dinero a la IA.
Los inversores quieren saber qué retorno genera. Más ingresos. Mayores márgenes. Flujos de caja libre más sólidos. Rentabilidades concretas sobre el capital. Sin esas pruebas, cada nueva ronda de inversión resulta más difícil de justificar.
Una prueba clave esta semana
El momento de la advertencia de Eisman es relevante. Microsoft y Meta publican sus resultados trimestrales el 29 de julio. Amazon lo hará el 30 de julio. En poco tiempo, el mercado recibirá varias actualizaciones sobre gasto en IA, crecimiento de la nube, márgenes y flujos de caja libre.
Eso puede disipar temporalmente las dudas, pero también puede reforzarlas. Si los hiperescaladores vuelven a anunciar un mayor gasto de capital sin retornos convincentes, el mercado podría volverse más crítico. Al mismo tiempo, una reducción de los planes de inversión sería una mala noticia para Nvidia, SK Hynix, Samsung, Micron, TSMC y otros ganadores del ciclo de infraestructura de IA.
Esa es la contradicción. El mercado quiere que el gasto en IA continúe, pero no que siga aumentando sin límite y sin rentabilidad.


Heineken supera las previsiones con un fuerte repunte de las ventas de cerveza
Heineken vende más cerveza de lo previsto gracias al crecimiento en Asia y América. Al mismo tiempo, su nuevo consejero delegado deberá recortar miles de puestos de trabajo.

SK Hynix multiplica por siete su beneficio e impulsa las acciones de chips en Asia
SK Hynix multiplica por siete su beneficio y reparte miles de millones entre sus accionistas. Las acciones vinculadas a la IA se disparan y persiste la escasez de chips.

Desplome de la IA china: 480.000 millones perdidos, ¿será Wall Street la siguiente?
Las empresas chinas de inteligencia artificial pierden miles de millones en bolsa. Los inversores temen que las elevadas valoraciones pongan fin al auge de la IA en Estados Unidos con un desplome similar.
Más leídos

Trump podría perder su mayoría: ¿qué supondría para la Bolsa?
Trump podría perder su mayoría. ¿Qué supondría para Wall Street? Los analistas ven grandes oportunidades en las acciones, pero advierten de los riesgos ligados a los tipos de interés.

El G7 simula ciberataques a bancos: ¿resiste el sistema a la IA?
Los países del G7 preparan simulacros de ciberataques con IA contra bancos para detectar vulnerabilidades en el sistema financiero.

Por qué se desploman las acciones de los fabricantes de chips pese al aumento de la demanda
Las acciones de los fabricantes de chips sufren fuertes caídas, mientras el repunte de la rentabilidad de los bonos acapara cada vez más atención. ¿Se acerca el fin del ciclo alcista impulsado por la inteligencia artificial?