Michael Saylor no tiene inconveniente en que otras empresas cotizadas repliquen su estrategia de inversión en Bitcoin. De hecho, espera que su competidor Strive tenga éxito.
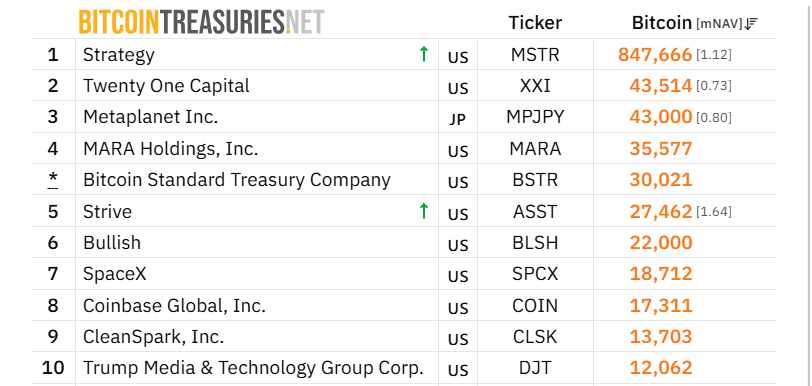
Puede parecer extraño. Strategy posee 847.666 bitcoins (BTC), lo que la convierte, con diferencia, en la empresa cotizada con mayores reservas de esta criptomoneda. Strive sigue el mismo modelo y ya ocupa el quinto puesto, con 27.462 bitcoins.
Sin embargo, Saylor considera que la competencia es una ventaja.
Cada compra beneficia a Strategy
Su razonamiento parte de la escasez de Bitcoin. Tanto Strategy como Strive captan capital de los inversores y lo destinan a comprar bitcoins.
Según Saylor, cada bitcoin que Strive retira del mercado aumenta la demanda de un activo cuya oferta máxima es fija. Si esto hace subir el precio de Bitcoin, también aumenta el valor de las enormes reservas de Strategy.
Por eso, Saylor no solo desea que Strive tenga éxito. También quiere que prospere cualquier emisor bien gestionado de lo que denomina crédito digital respaldado por Bitcoin.
Un competidor que también es cliente
La relación entre ambas empresas va más allá. En marzo, Strive compró acciones STRC de Strategy por valor de 50 millones de dólares. Son títulos con los que Strategy busca ofrecer ingresos periódicos a los inversores mediante el pago de intereses.
Strive cuenta con un producto similar, SATA. Según Saylor, un mercado más amplio y con varios emisores puede reforzar la confianza de los inversores y, a la larga, reducir los costes de financiación para todos los participantes.
Así, una mayor competencia puede contribuir a ampliar el ecosistema.
El punto débil del modelo
Ahí también aparece el principal riesgo. Bitcoin no genera intereses por sí mismo. Sin embargo, estas empresas prometen pagos a los inversores que adquieren determinadas acciones y productos de financiación.
Ese dinero debe proceder de alguna fuente: los flujos de caja existentes, nuevas emisiones de acciones u otras vías de captación de capital. Strive, por ejemplo, financió alrededor del 85 por ciento de su última compra de bitcoins mediante la emisión de acciones SATA.
El resultado es un modelo que sigue dependiendo del acceso a los mercados de capitales.
El mercado aún no está del todo convencido
Además, los inversores no valoran necesariamente estas estructuras por encima de los bitcoins que las sustentan. Un estudio reciente de DWF Ventures reveló que solo cuatro de las veinte mayores empresas con tesorerías en criptomonedas cotizan por encima del valor de sus tenencias de criptoactivos.
Por tanto, muchas empresas ya no cotizan con una prima por el mero hecho de tener bitcoins en su balance. El propio Saylor reconoce el riesgo: una empresa con una tesorería en criptomonedas mal gestionada que atraviese dificultades puede dañar la confianza en todo el sector.
Esto explica por qué desea que Strive tenga éxito. Cuantas más empresas sólidas demuestren que el modelo funciona, mayor será el mercado de financiación. Y más fácil le resultará a Strategy seguir captando capital para comprar aún más bitcoins.

Empleo débil y petróleo a la baja: la combinación que todos esperaban
Las bolsas, Bitcoin y el oro suben al unísono. Estas son las claves del fuerte repunte de los mercados hoy.

Análisis de Bitcoin (BTC): el precio vuelve a chocar con los 87.000 dólares
El precio de Bitcoin volvió a encontrar resistencia en torno a los 87.000 dólares. Erik Juffermans, analista de Newsbit, repasa los niveles clave a partir de ahora.

Los débiles datos de empleo en EE. UU. impulsan a Bitcoin, Ethereum y las bolsas
Los débiles datos de empleo en Estados Unidos reducen la probabilidad de nuevas subidas de tipos y provocan fuertes alzas inmediatas en Bitcoin, Ethereum y las bolsas.
Más leídos
Un analista de Wall Street prevé que Quant alcance los 10.000 dólares
El analista de Wall Street Jan Nieuwenhuijs prevé que la cotización de Quant pueda subir hasta los 10.000 dólares, casi un 4.000% por encima de su nivel actual.

Quant se dispara un 74% en un día: por qué sube
Quant sube un 74% en un día y un 172% en una semana, impulsada por nuevas alianzas con grandes bancos.

Avalanche sube casi un 50% en cuatro días: qué hay detrás
Avalanche sube casi un 50% en pocos días. Las noticias institucionales y la actualización Helicon dan un fuerte impulso al precio de AVAX.