


Donald Trump quiere llevar los tipos de interés en Estados Unidos al 1% o incluso por debajo. Pero, por ahora, la Reserva Federal se mueve justo en la dirección contraria.
La semana pasada, la Fed elevó los tipos oficiales por primera vez en tres años, con una subida de 0,25 puntos porcentuales, hasta una horquilla de entre el 3,75% y el 4%. Llamó la atención que todo el comité de tipos votara a favor del aumento.
Para Martin Wolf, columnista de Financial Times, esa decisión muestra que el presidente de la Fed, Kevin Warsh, no está cediendo por ahora a la presión de la Casa Blanca.
¿Por qué sube los tipos la Fed?
Warsh dio dos razones principales durante su rueda de prensa. La primera, que la inflación lleva más de cinco años por encima del objetivo del 2%. La segunda, que la economía estadounidense parece estar ganando fuerza.
Por eso la Fed consideró justificado endurecer algo más su política monetaria. Es relevante, porque la economía actual no parece necesitar precisamente unos tipos del 1%. El mercado laboral sigue siendo relativamente sólido, las empresas están invirtiendo con fuerza y el auge de la inteligencia artificial está generando una enorme demanda de capital.
A ello se suman los déficits presupuestarios, los aranceles a las importaciones y el encarecimiento de la energía.
Por qué un 1% parece poco razonable
Trump sostiene que Estados Unidos es el prestatario más solvente del mundo y que, por tanto, debería pagar unos intereses mucho más bajos. Según Wolf, ese argumento mezcla dos cuestiones distintas.
Los tipos oficiales de la Fed dependen sobre todo de la inflación, el crecimiento económico y el empleo. La solvencia del Gobierno estadounidense influye principalmente en la rentabilidad de la deuda pública.
Y es precisamente ahí donde el mercado ofrece una señal interesante. El 17 de septiembre, la rentabilidad del bono estadounidense a 10 años rondaba el 4,9%. De ese porcentaje, unos 2,6 puntos correspondían al tipo real y alrededor de 2,3 puntos a la compensación por inflación.
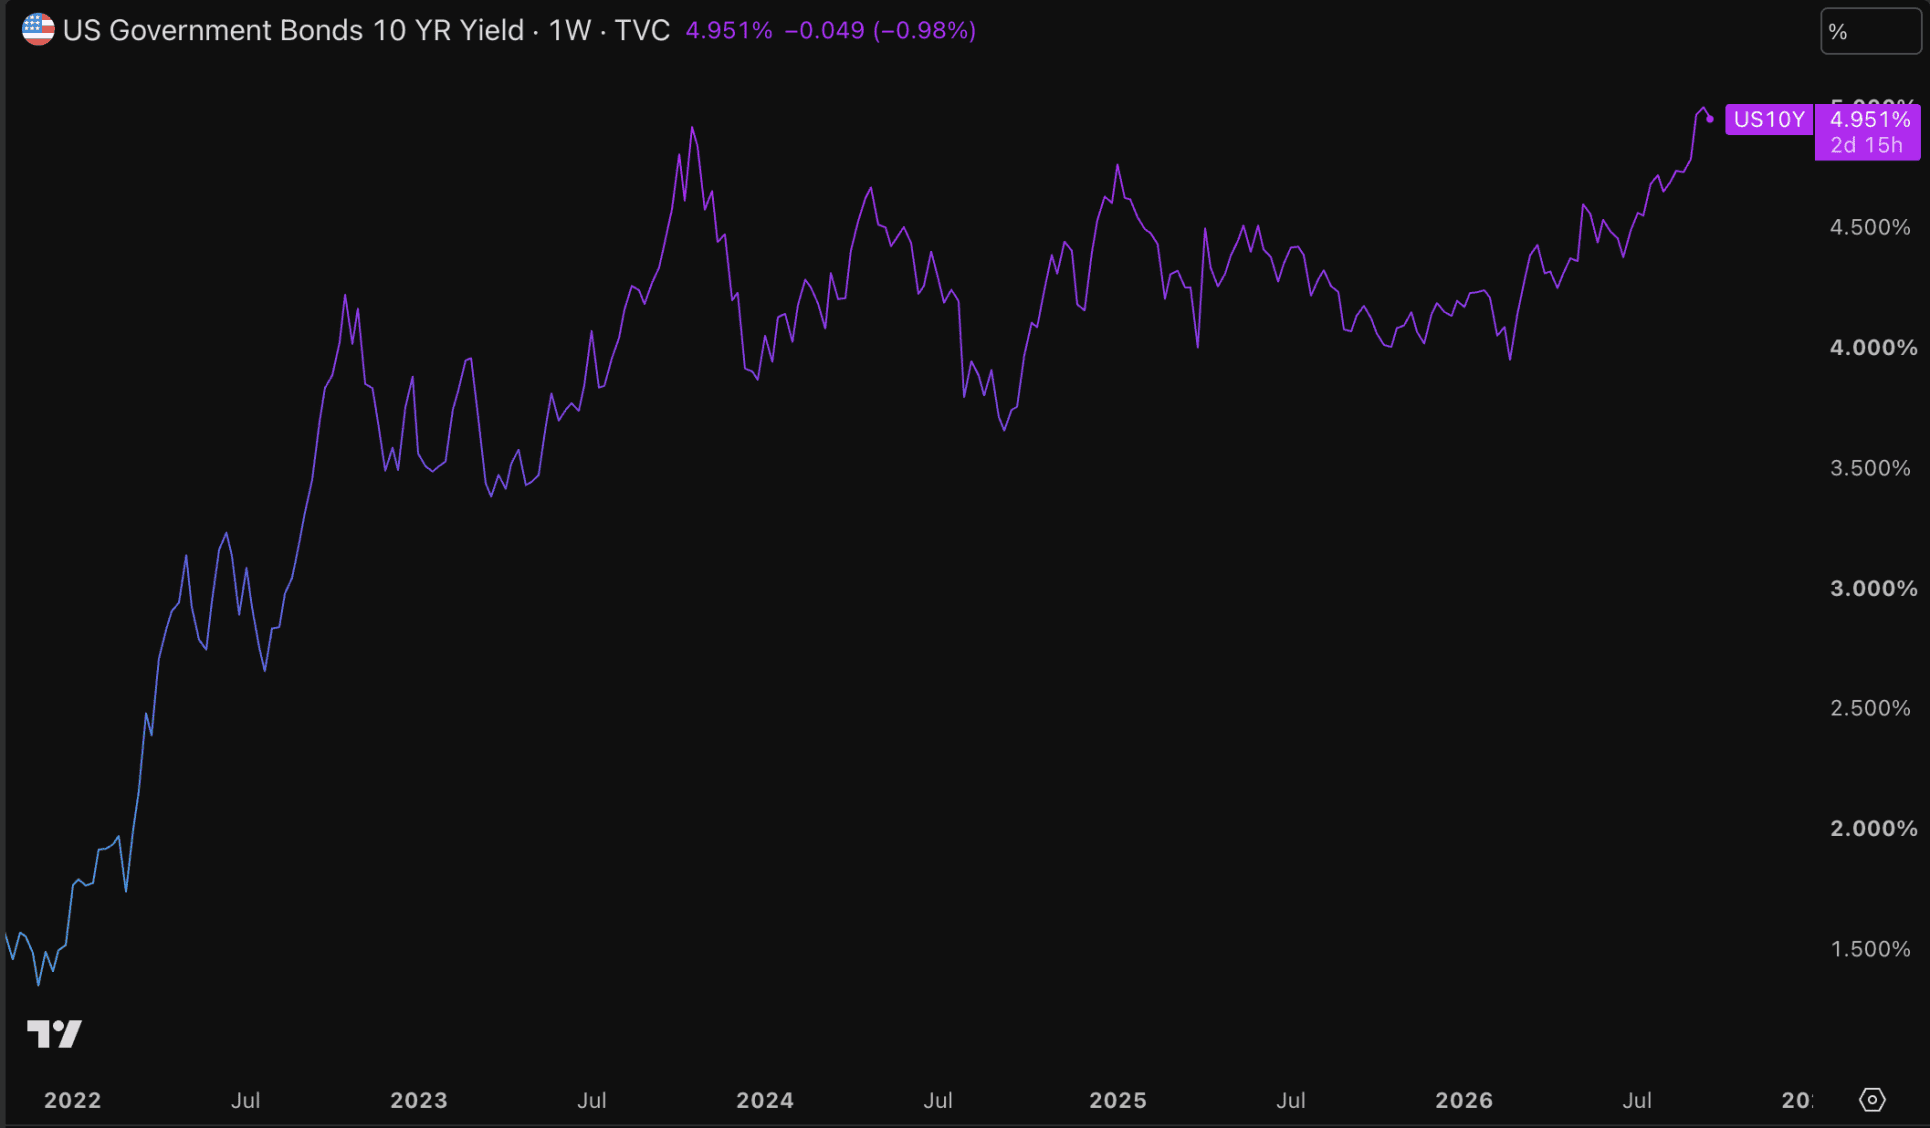
Según Wolf, no son niveles excepcionales. Se sitúan, a grandes rasgos, cerca de los observados antes de la crisis financiera.
Quizá los tipos a largo plazo sean incluso demasiado bajos
Wolf plantea después la cuestión desde el ángulo contrario. A su juicio, la pregunta no es solo por qué los tipos en Estados Unidos están tan altos, sino si los inversores no acabarán exigiendo una compensación mayor.
Estados Unidos registra elevados déficits presupuestarios, necesita mucho capital extranjero y debe financiar volúmenes de deuda cada vez mayores.
Si en algún momento se deteriora la confianza en esa dinámica, las rentabilidades de los bonos a largo plazo podrían seguir subiendo. En ese escenario, la Reserva Federal podría verse obligada a intervenir para estabilizar el mercado, por ejemplo con liquidez adicional o con fórmulas de represión financiera.
La verdadera batalla
Así, el debate va más allá de Trump contra Warsh. La economía estadounidense sigue mostrando fortaleza por ahora, mientras la inflación continúa siendo demasiado elevada. Eso deja a la Fed con pocos motivos para recortar los tipos de forma agresiva.
Al mismo tiempo, Washington sigue demandando grandes cantidades de capital. Trump puede desear unos tipos del 1%. Pero, en última instancia, serán la inflación, el crecimiento económico y, sobre todo, el mercado de bonos los que determinen cuánto tendrá que pagar realmente Estados Unidos para endeudarse.


La cumbre del clima busca acelerar la electrificación mundial
La cumbre del clima COP31 arranca en Turquía con un ambicioso objetivo de electrificación para 2035. Pese a ello, un gran acuerdo climático parece poco probable.

Claves de la semana: la inflación de EE. UU. marcará el rumbo de la Fed
Los datos de inflación de Estados Unidos marcarán esta semana bursátil si la Reserva Federal debe volver a actuar en diciembre, con repercusiones para los tipos de interés, el dólar y las acciones.

Trump quiere evitar una escalada con Irán, pero el acuerdo sigue en el aire
Trump considera muy improbable un nuevo ataque contra Irán si las negociaciones avanzan. Su secretario de Estado, Marco Rubio, aún no ve esos progresos.
Más leído

Desplome de la IA china: 480.000 millones perdidos, ¿será Wall Street la siguiente?
Las empresas chinas de inteligencia artificial pierden miles de millones en bolsa. Los inversores temen que las elevadas valoraciones pongan fin al auge de la IA en Estados Unidos con un desplome similar.

Ripple recibe luz verde para convertirse en banco
Ripple recibe la autorización definitiva para crear su propio banco en Estados Unidos. La licencia refuerza la supervisión de su moneda estable RLUSD.

La Fed decide hoy sobre los tipos: cinco claves a seguir
La Reserva Federal de Estados Unidos anuncia esta tarde su decisión sobre los tipos de interés. Estas son las cinco claves que deben seguir los inversores.