

La rentabilidad del bono estadounidense a diez años superó el lunes el umbral del 5% por primera vez desde 2023. Es la referencia para casi todos los préstamos e inversiones del mundo, desde las hipotecas hasta la renta variable. Y, a diferencia de la vez anterior, ahora no parece que vaya a retroceder con rapidez.
La inflación y la deuda empujan al alza los tipos
La rentabilidad de la deuda pública estadounidense a diez años subió el lunes hasta el 5,01%, cuatro puntos básicos más. Un punto básico equivale a una centésima de punto porcentual.
Ese nivel se alcanzó por última vez en octubre de 2023, y solo durante un día. Después volvieron los compradores, al enfriarse el mercado laboral y moderarse la inflación.
Ahora ocurre lo contrario. El mercado laboral resiste y los datos de inflación de agosto fueron superiores a lo previsto.
A ello se suma la guerra con Irán, que impulsó el precio del petróleo. Además, el mercado espera un banco central más restrictivo, con una primera subida de tipos probablemente ya este miércoles.
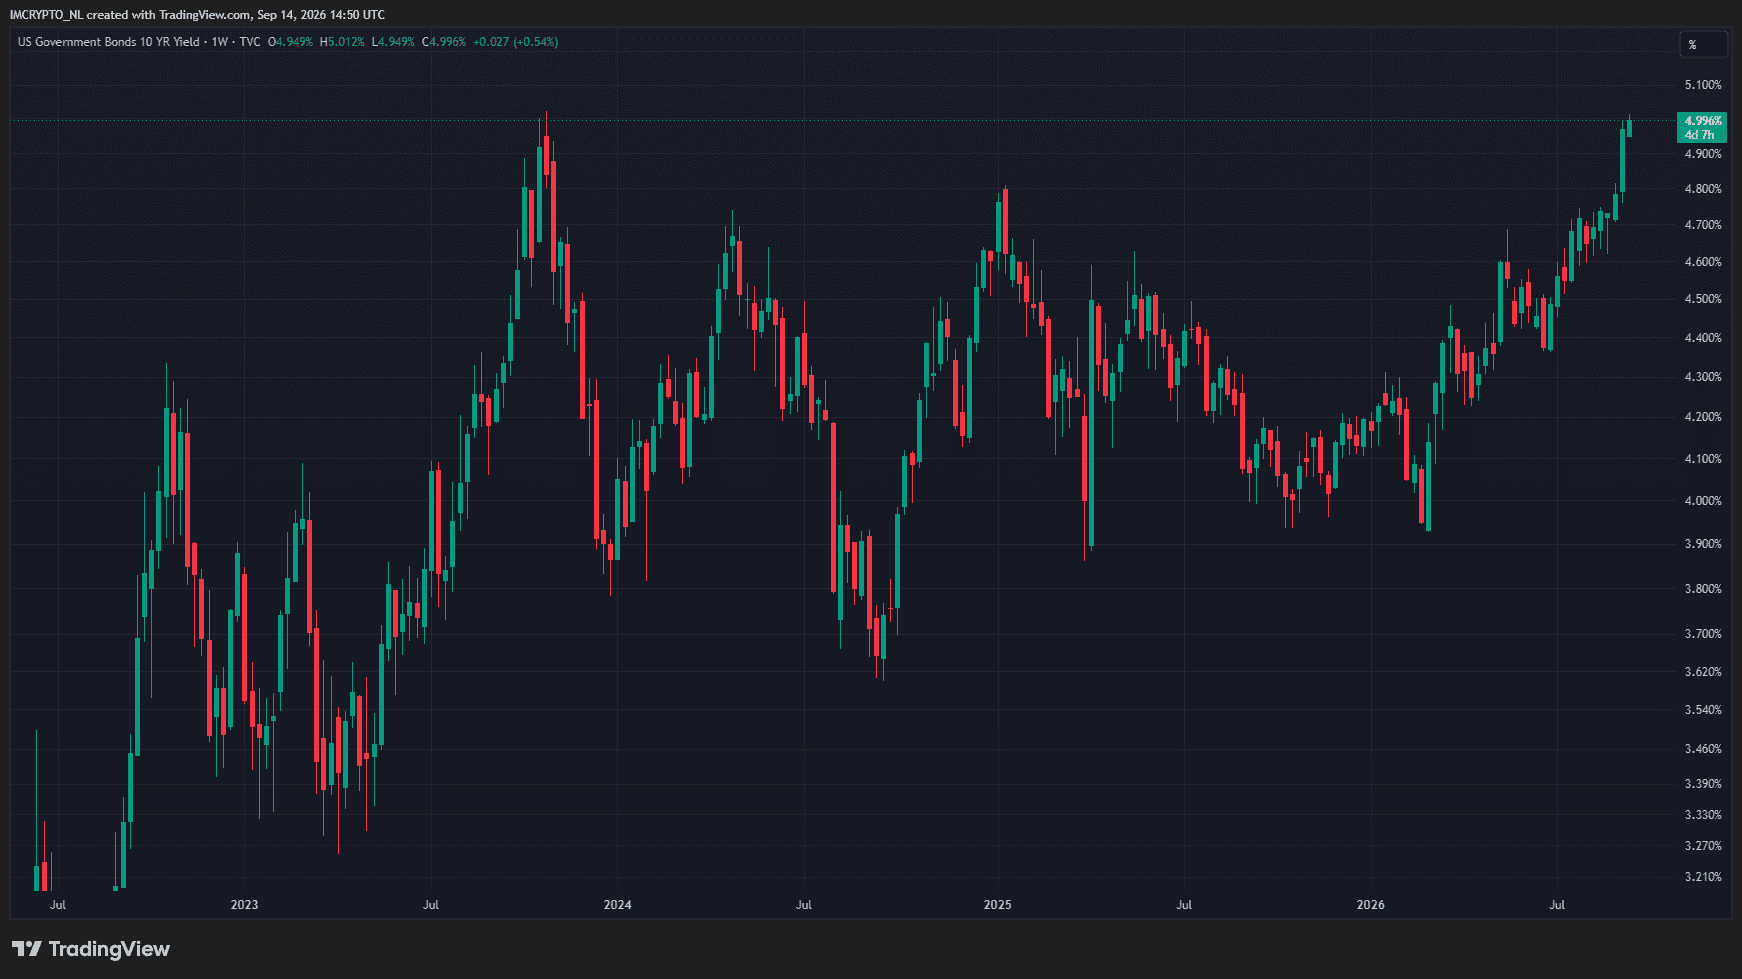
El ritmo es, como mínimo, tan importante como el propio nivel. Un tipo que sube un punto porcentual completo en medio año no deja tiempo a los prestatarios para adaptarse.
El banco central tiene aquí menos margen de influencia de lo que muchos creen. Sus decisiones determinan sobre todo los tipos a corto plazo, es decir, lo que rinde un préstamo de unas semanas o unos meses.
Cuanto mayor es el vencimiento, más se diluye ese efecto. A dos años, casi todo depende de los próximos pasos del banco central; a diez años, del promedio de todo el periodo.
Una o dos subidas apenas pesan en ese promedio. Mucho más importante es la inflación que los inversores esperan para los próximos diez años, porque erosiona el valor de lo que recibirán al final.
A eso se añade una compensación por la incertidumbre: la prima por plazo. Las dudas sobre las finanzas públicas de Estados Unidos se concentran precisamente en ese componente, y es justo el que ahora está aumentando.
Esos tres factores acaban reflejándose en la oferta y la demanda. El cupón que paga un bono público es fijo, de modo que, si los compradores exigen más rentabilidad, el precio solo puede bajar.
Y un precio más bajo implica una rentabilidad más alta. Ese precio cae cuando se emite más deuda de la que los compradores están dispuestos a absorber, y tanto los gobiernos como las empresas siguen endeudándose con fuerza, a lo que se suma una oleada de préstamos para infraestructuras de inteligencia artificial.
Mientras tanto, el secretario del Tesoro, Scott Bessent, está recomprando deuda a largo plazo para presionar a la baja las rentabilidades. Pero, por ahora, el mercado apenas ha reaccionado.
La rentabilidad a diez años vuelve a niveles de 2007
En la primavera de 2020, la rentabilidad a diez años cayó hasta el 0,335%, su mínimo histórico. Fueron los años del dinero gratis, con bancos centrales que mantenían sus tipos oficiales cerca de cero y compraban bonos directamente.
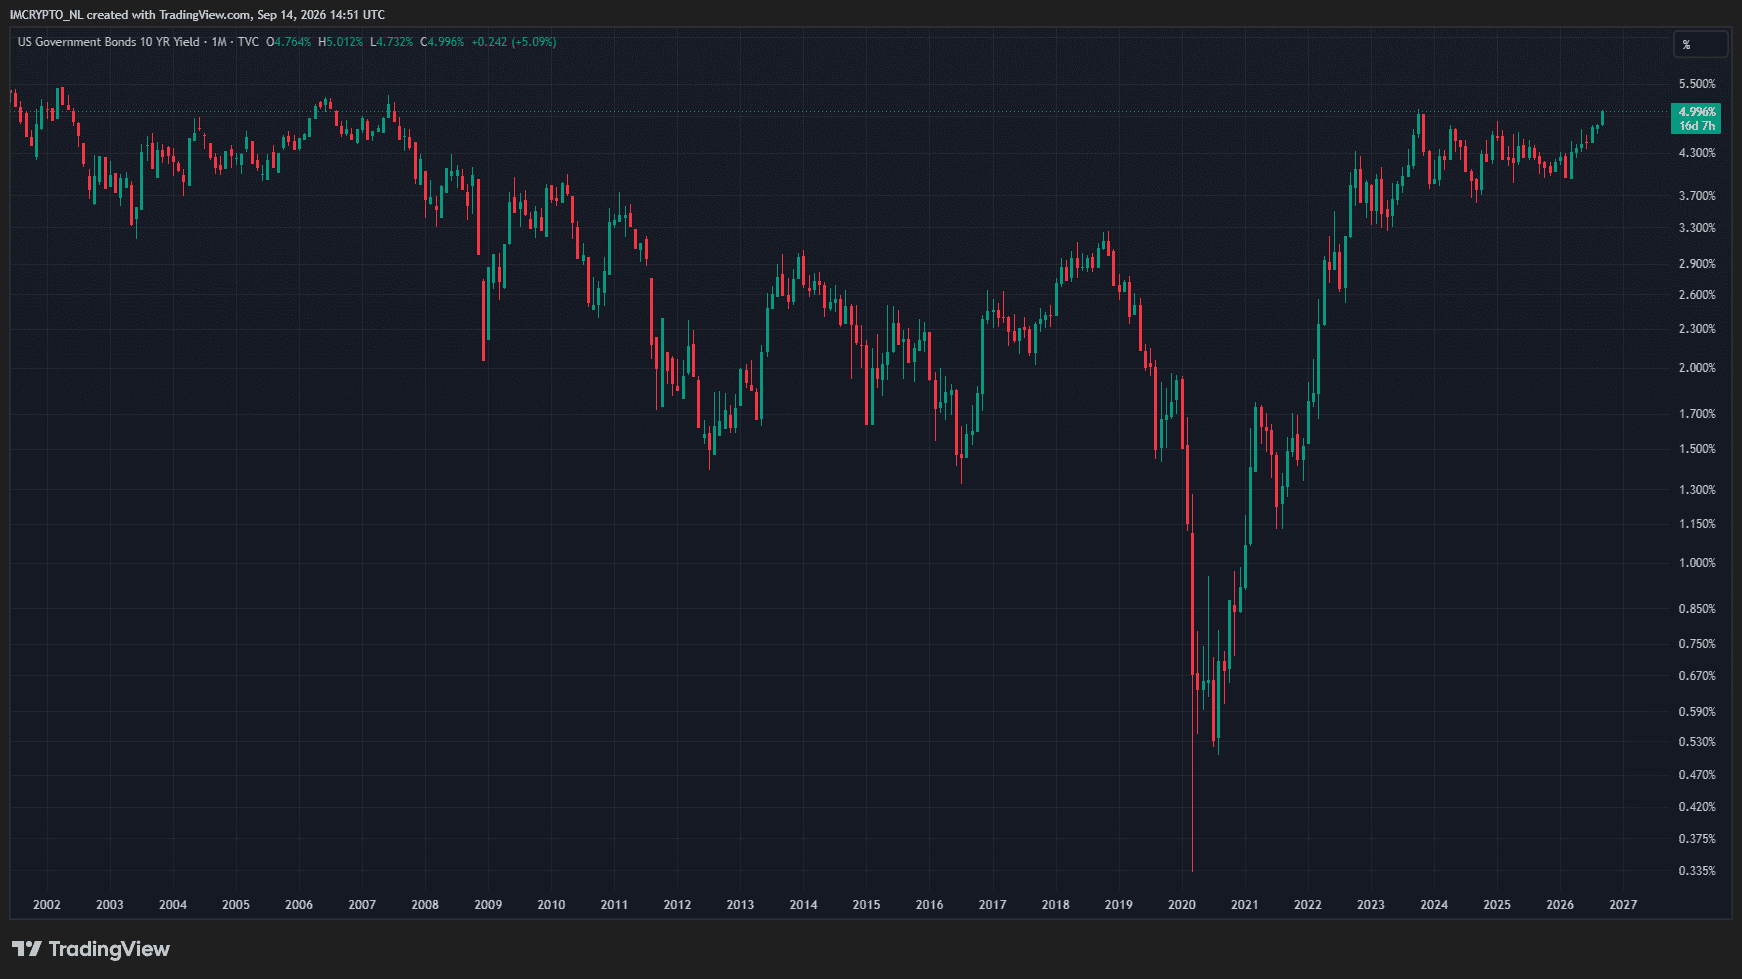
Toda la economía se construyó sobre ese coste del dinero. Gobiernos, empresas y compradores de vivienda se endeudaron al 1% o al 3%, bajo la premisa de que la situación se mantendría.
Ahí está la diferencia con 2007. Entonces, un 5% era algo habitual y el mercado de deuda pública estadounidense rondaba los 4,5 billones de dólares, frente a unos 32 billones en la actualidad.
La deuda pública ya supera el tamaño de toda la economía estadounidense. Por eso, la agencia de calificación Fitch Ratings afirmó en agosto que el país es «vulnerable a futuros shocks económicos».
El impacto real llega al refinanciar la deuda. Un préstamo de 2020 con un interés del 1% se sustituye al vencimiento por deuda al 5%, y solo entonces aumenta la carga financiera.
Hipotecas y bolsas notan el impacto de inmediato
Ese tipo a largo plazo es el precio base del dinero. Una empresa paga la rentabilidad a diez años más una prima por su propio riesgo, y las hipotecas estadounidenses se mueven casi en paralelo.
El tipo medio de las hipotecas a 30 años subió la semana pasada hasta el 6,76%, frente al 6,15% de comienzos de año. En un préstamo de 400.000 dólares, la diferencia ronda los 160 dólares al mes.
También afecta a las valoraciones de las acciones, los metales preciosos y las criptomonedas. Si un bono público sin un riesgo relevante ofrece un 5%, cualquier otra inversión debe superar primero ese listón.
Aun así, el S&P 500 acumula este año una subida de más del 10%. Las empresas vinculadas a la inteligencia artificial presentan resultados muy sólidos trimestre tras trimestre, y los inversores pasan por alto sin dificultad el encarecimiento del dinero. Además, la ola inversora no se frena con tipos del 5%, debido a los elevados retornos esperados.


Goldman y JPMorgan se suman: la subida de tipos roza ya el consenso
Wall Street anticipa una subida de tipos en Estados Unidos. ¿Qué implica el brusco giro de la Fed para Bitcoin y los mercados financieros?

Un dron ruso alcanza un tren con 208 personas cerca de la frontera de la OTAN
Un dron ruso alcanza un tren con 208 personas a solo dos kilómetros de Polonia. El Gobierno polaco habla de una escalada.

Irán y los países del Golfo aplazan una reunión clave sobre Ormuz
Las conversaciones entre Irán y los países del Golfo sobre una ruta marítima temporal por el estrecho de Ormuz se han aplazado. Aún no hay nueva fecha.
Más leído

Grok, de Elon Musk, anticipa el precio de XRP para finales de septiembre
Grok prevé que el precio de XRP se sitúe a finales de septiembre en torno a 1,45-1,60 dólares, aunque también ve margen para una subida mayor.

La maldición de septiembre amenaza de nuevo a Bitcoin y a la bolsa
Septiembre ya ha comenzado, un mes de mala fama tanto para las bolsas como para Bitcoin. Esto es lo que conviene saber.

Nvidia prevé un mercado robótico de 50 billones de dólares: cinco acciones a seguir
Jensen Huang vislumbra un mercado gigantesco en torno a la IA física y los robots humanoides. Estos cinco valores podrían beneficiarse de ello.