Crece la preocupación por las finanzas públicas de Francia. Los inversores exigen intereses cada vez más altos para prestar dinero al Estado francés, mientras que los fuertes recortes del gasto son políticamente muy delicados. Sin embargo, según Erik Schmahl, estratega de inversiones de Rabobank, no hay una nueva crisis del euro ni un riesgo inminente de quiebra de Francia.
A su juicio, los problemas tienen un origen fundamentalmente interno. La deuda pública ha aumentado con fuerza en los últimos años y la incertidumbre política podría prolongarse durante meses. Esto deja a Francia en una posición más vulnerable que la de muchos otros países europeos.
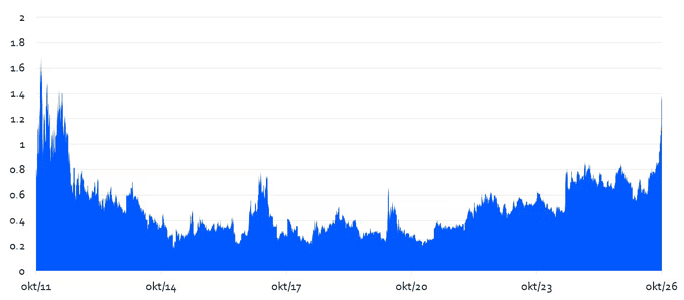
La deuda pública francesa sigue creciendo
Francia fue durante mucho tiempo uno de los pilares financieros de la eurozona, pero esa percepción ha cambiado. El Estado francés afronta un déficit presupuestario que podría alcanzar el 5,5 por ciento del producto interior bruto (PIB). La deuda pública ya supera el 110 por ciento del PIB.
A ello se suma una compleja batalla política. Los nuevos presupuestos incluyen recortes por valor de 43.000 millones de euros. Según el análisis, no está claro que haya apoyos suficientes en el Parlamento para aprobarlos.
El aumento de los intereses de la deuda francesa responde, en parte, a una tendencia internacional más amplia. Los países con elevados déficits presupuestarios necesitan emitir grandes volúmenes de deuda pública, lo que lleva a los inversores a exigir una mayor rentabilidad. Estados Unidos, el Reino Unido y Japón también afrontan esta situación.
Sin embargo, según Schmahl, Francia destaca especialmente por sus propios problemas presupuestarios. Su deuda pública sigue siendo inferior a la de Italia y el pago de intereses pesa menos en sus cuentas que en las de Italia o Estados Unidos.
La diferencia está, sobre todo, en la trayectoria que sigue Francia.
Grecia demuestra la importancia de esa trayectoria. El país sufrió graves problemas de deuda durante la crisis del euro, pero lleva años registrando superávits presupuestarios. Esto ha permitido recuperar la confianza de los inversores. Según el análisis, los intereses de la deuda griega se sitúan ya en niveles similares a los de Italia e incluso por debajo de los de Francia.
Los problemas comenzaron con Macron
Schmahl sitúa un punto de inflexión importante en 2019. El presidente Emmanuel Macron quiso entonces reformar el sistema francés de pensiones, pero la reforma no llegó a aplicarse.
Según el análisis, los franceses se jubilan de media a los 62 años y nueve meses. Además, los ingresos de los pensionistas superan los de la población ocupada. Schmahl señala que esta situación es única en Europa.
Después, las cuentas públicas francesas sufrieron varios golpes más. Durante la pandemia de coronavirus, el Gobierno destinó grandes sumas a sostener la economía. Posteriormente, volvió a movilizar cuantiosos recursos para compensar a los hogares por la fuerte subida de los precios de la energía.
Como resultado, las finanzas públicas se han deteriorado cada vez más. Esta situación cobra especial relevancia a medida que se acercan las elecciones presidenciales.
Según la fuente, Marine Le Pen encabeza las encuestas, pero sigue siendo incierto cómo se resolvería una eventual segunda vuelta y cuál sería la composición del Parlamento con el que tendría que gobernar el próximo presidente.
Mientras tanto, Le Pen trata de calmar la inquietud de los mercados financieros. Propone introducir una regla fiscal que limite el déficit a un nivel que impida que la deuda pública siga aumentando. Esa regla tendría que aprobarse en referéndum.
Además, quiere reducir el déficit presupuestario por debajo del tres por ciento del PIB a más tardar en 2032. Según el análisis, para lograrlo acabarían siendo necesarios recortes de unos 140.000 millones de euros. Todavía no está claro qué medidas concretas se adoptarían. Es precisamente en este punto donde los inversores mantienen sus dudas, según Schmahl.
Francia no afronta una nueva crisis del euro
La situación recuerda a anteriores crisis de deuda en Europa, pero Schmahl considera que esa comparación va demasiado lejos. A su juicio, no hay motivos para contemplar un escenario en el que Francia deje de poder pagar sus deudas.
Francia sigue siendo una economía rica. Además, según el análisis, sus indicadores económicos fundamentales no son peores que los de países como Italia o Bélgica.
Italia demuestra, a su vez, lo rápido que puede cambiar la percepción de los inversores cuando un Gobierno logra controlar las cuentas públicas. Bajo el mandato de la primera ministra Giorgia Meloni, las finanzas públicas italianas han mejorado en los últimos años. Esa evolución se ha traducido en una mejor calificación crediticia y una menor prima de riesgo frente a Alemania.
Resulta llamativo que la prima de riesgo de los bonos italianos esté aumentando actualmente menos que la de los franceses. Y eso pese a que Italia tiene una deuda pública mayor y soporta un coste más elevado por el pago de intereses.
Según Schmahl, esto confirma que los problemas franceses son fundamentalmente internos. Considera improbable un impago de Francia, aunque, por ahora, no ve una oportunidad de compra atractiva en sus bonos soberanos. A su juicio, la incertidumbre política podría prolongarse hasta junio del próximo año.


La UE eleva la presión sobre China y amenaza con nuevas medidas comerciales
La UE aumenta la presión sobre China con nuevas medidas comerciales, mientras Pekín advierte de posibles represalias económicas.

Rubio advierte a Europa: la próxima década decidirá el futuro de Occidente
Marco Rubio alerta a Europa del riesgo de declive. Con Trump, Estados Unidos apuesta decididamente por el poder económico y militar.

El fundador de Cardano advierte: «No confíes en la UE con el euro digital»
El fundador de Cardano, Charles Hoskinson, advierte de que el euro digital podría limitar los pagos en el futuro y exige garantías legales firmes a la Unión Europea.
Más leído
Un analista de Wall Street prevé que Quant alcance los 10.000 dólares
El analista de Wall Street Jan Nieuwenhuijs prevé que la cotización de Quant pueda subir hasta los 10.000 dólares, casi un 4.000% por encima de su nivel actual.

Peter Brandt sorprende con una llamativa previsión para el precio de XRP
Peter Brandt ve nuevas oportunidades para XRP, mientras las ballenas aumentan sus compras y los ETF estadounidenses de XRP acumulan semanas de fuertes entradas.

China se suma a Rusia y recorta las exportaciones de gasolina y diésel
China recorta parte de sus exportaciones de combustible para octubre, mientras la escasez de suministros de Rusia y Oriente Medio presiona los precios.