


Las Magnificent Seven han sufrido fuertes caídas en las últimas semanas. Muchos inversores dan ya por agotado el mercado alcista que durante años impulsó a las megacapitalizadas tecnológicas. Las explicaciones más repetidas apuntan a una inversión excesiva en IA, valoraciones demasiado elevadas, posiciones demasiado concurridas y un mercado que empieza a ganar amplitud.
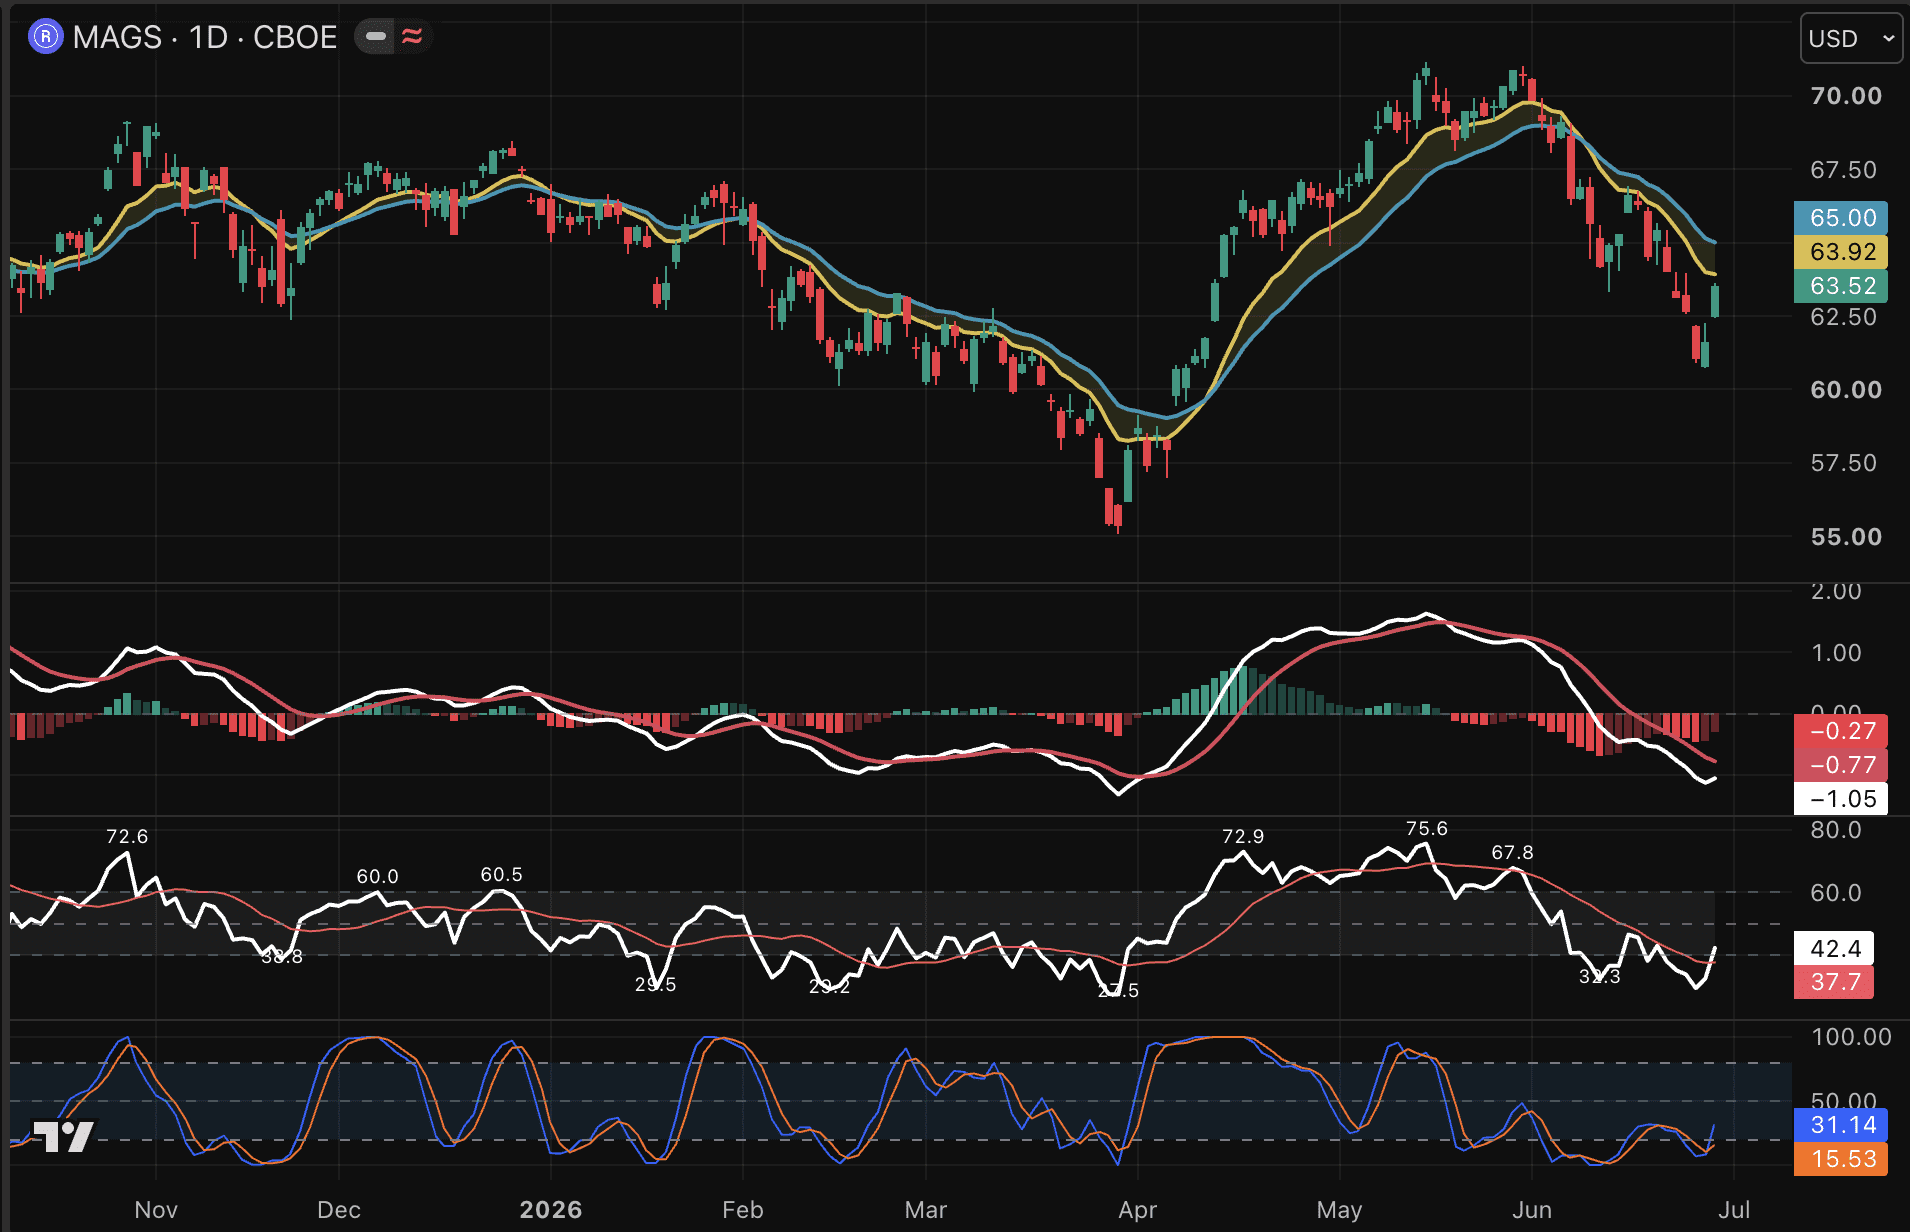
Sin embargo, también cabe otra lectura.
Quizá los inversores no vendieron las Magnificent Seven porque la tesis fundamental se haya roto. Tal vez lo hicieron, sobre todo, porque necesitaban liquidez para comprar en otras áreas del mercado.
Según el analista seudónimo Lord Fed, las megacapitalizadas tecnológicas se convirtieron en el cajero automático de Wall Street.
Los hedge funds reducen sus posiciones en tecnología
Las Magnificent Seven acumulan ya cinco semanas consecutivas de ventas netas. La exposición de los hedge funds a este grupo se sitúa en torno al quinto percentil de los últimos tres años.
Esto significa que los inversores profesionales mantienen actualmente una posición extremadamente defensiva en los grandes ganadores de los últimos años.
El sector tecnológico estadounidense también sufrió ventas importantes. Las compañías de semiconductores registraron hasta el viernes pasado ocho sesiones consecutivas de salidas netas.
Puede sonar bajista, pero para Lord Fed podría ser precisamente una señal contraria. Si muchos inversores profesionales ya han vendido, se abre margen para una recuperación cuando se agote la presión vendedora.
La rotación no equivale a un techo de mercado
El mercado se ha ampliado con claridad en las últimas semanas. El capital ha salido de las grandes tecnológicas para dirigirse hacia la industria, los valores financieros, las pequeñas capitalizadas y otros sectores rezagados.
Es una señal saludable, siempre que no se convierta en una huida generalizada de la renta variable.
La clave es que el índice ya no se mueve como un bloque único. Hay más dispersión entre valores individuales. Según Lord Fed, la volatilidad realizada de la acción media del S&P 500 es muy superior a la del propio índice. Además, la correlación entre el S&P 500 equiponderado y el S&P 500 tradicional se encuentra en niveles históricamente bajos.
Esto apunta a un mercado más propicio para quienes seleccionan valores concretos. No todo sube o baja al mismo tiempo. Los inversores debaten ahora sobre balances, gasto en IA, márgenes, posicionamiento y crecimiento de beneficios empresa por empresa.
La narrativa de la IA cambia
Según Lord Fed, la apuesta por la IA no ha terminado, pero sí está cambiando de naturaleza.
Al principio, la cuestión era hasta dónde podía llegar la IA. Ahora, el debate gira cada vez más en torno al rendimiento de cada dólar adicional invertido.
Por eso se benefician sobre todo las empresas que ganan dinero con la ola de inversión en IA: chips, memoria, redes, energía, infraestructuras y centros de datos. En cambio, las compañías que deben desembolsar esos miles de millones están siendo analizadas con más exigencia.
Eso explica la presión sobre los grandes proveedores de nube. Pero, según Lord Fed, ese temor ya está en gran parte descontado. Las valoraciones de estas compañías se sitúan en niveles relativamente bajos frente a la última década. Por tanto, los inversores no llegan pronto a sus preocupaciones sobre el gasto de capital en IA; quizá llegan tarde.
El listón de los beneficios está alto
El principal argumento a favor de una recuperación está en la combinación de un bajo posicionamiento y unas sólidas expectativas de beneficios.
Para el segundo trimestre, el mercado espera un crecimiento de los beneficios de alrededor del 22% en el S&P 500. Es la previsión más alta antes de una temporada de resultados desde 2021.
Las empresas de infraestructura de IA aportarían más de la mitad de ese crecimiento. Los diez mayores contribuyentes concentran una parte enorme del aumento de beneficios previsto.
Esto hace que la concentración del mercado sea menos simple de lo que a menudo se presenta. Sí, las mayores compañías tienen un peso elevado. Pero también generan una gran parte de los beneficios.


Janus Henderson ve cerca el fin del ciclo bursátil: «Podría llegar en 3 a 12 meses»
El veterano inversor Michael Contopoulos, de la firma macroeconómica Janus Henderson, advierte del posible final del mercado alcista impulsado por la IA.

Directivo de Goldman: deje de lado el 5% de rentabilidad y apueste por la IA
El estratega de Goldman Sehgal considera que una rentabilidad del 5% en la deuda pública no es suficiente y prefiere la capacidad de cálculo para IA y los centros de datos, aunque reconoce los riesgos ligados al endeudamiento.

Blockchain.com busca captar 500 millones de dólares con su salida a bolsa
Blockchain.com quiere salir a bolsa este año y aspira a alcanzar una valoración de hasta 6.000 millones de dólares, además de una ronda de capital de 500 millones.
Más leídos

Quant se dispara un 74% en un día: por qué sube
Quant sube un 74% en un día y un 172% en una semana, impulsada por nuevas alianzas con grandes bancos.

Avalanche sube casi un 50% en cuatro días: qué hay detrás
Avalanche sube casi un 50% en pocos días. Las noticias institucionales y la actualización Helicon dan un fuerte impulso al precio de AVAX.

Arabia Saudí suspende el suministro de petróleo a Europa tras un ataque a un oleoducto
Arabia Saudí dejará de suministrar petróleo a Europa el próximo mes tras un ataque con drones contra un importante oleoducto en dirección al mar Rojo.