

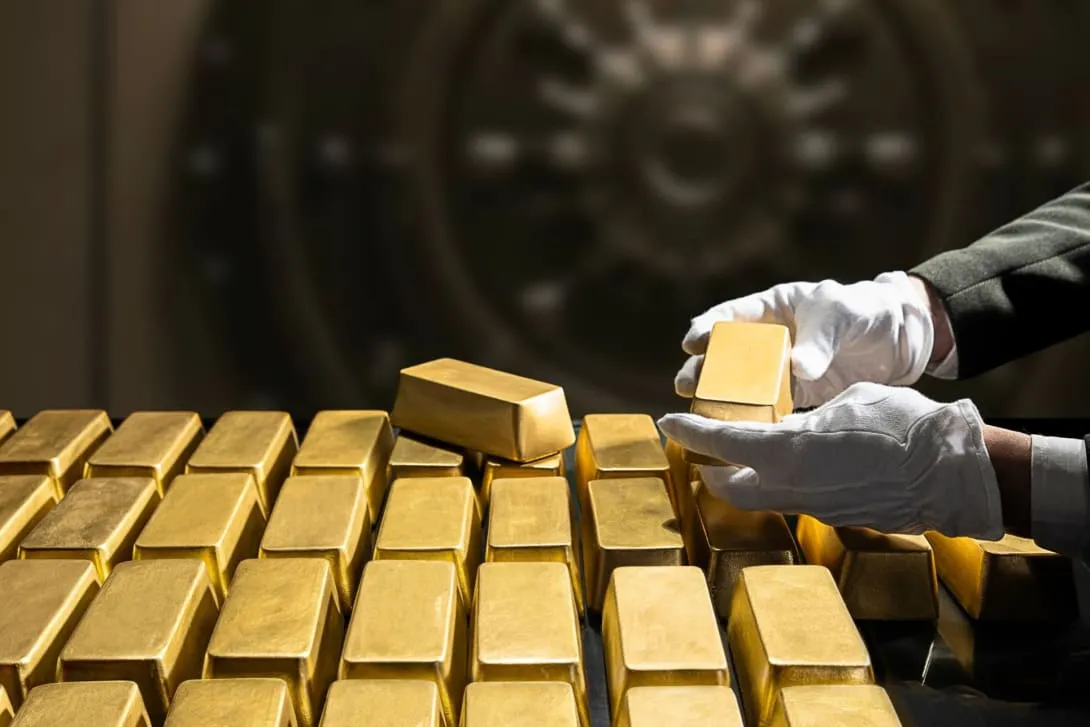
Marzo fue un mes dramático para el oro. El metal precioso perdió alrededor del 12 por ciento, marcando así su peor desempeño mensual en años. A primera vista, esto resulta sorprendente, ya que normalmente se esperaría que el oro se beneficie de guerras, inestabilidad y tensiones geopolíticas.
Sin embargo, esta vez el resultado fue diferente. Según el análisis, el mayor impacto no solo se debió al pánico, sino principalmente a la estructura del propio mercado.
Por qué el oro cayó tan bruscamente
La principal causa parece haber sido una oleada de reducción de posiciones apalancadas. Durante el fuerte rally de enero, muchos inversores entraron en el mercado del oro a través de opciones de compra y otras estrategias especulativas. Esto hizo que el mercado se volviera vulnerable.
Cuando la situación de guerra se intensificó, ocurrió algo común en mercados estresados: los inversores vendieron no solo sus posiciones perdedoras, sino también las ganadoras. Así, el oro no se trató como un refugio seguro, sino como un activo que debía venderse para liberar liquidez.
El proceso fue aproximadamente así:
- los inversores estaban fuertemente posicionados a largo en oro;
- la guerra generó mayor inestabilidad en los mercados financieros;
- las posiciones fueron masivamente reducidas;
- el oro cayó junto con otras inversiones de riesgo, en lugar de subir.
El dólar fuerte y el temor a las tasas pesaron aún más
A esto se sumó otro problema: el fortalecimiento del dólar y la renovada expectativa de tasas de interés más altas. Esto generalmente es negativo para el oro.
La lógica es sencilla. Si se espera que los bancos centrales mantengan o incluso suban las tasas de interés, el oro se vuelve menos atractivo, ya que no genera intereses. Al mismo tiempo, el dólar más fuerte eliminó gran parte del soporte geopolítico habitual para el oro.
Los rumores sobre los bancos centrales tampoco ayudaron
El sentimiento negativo se vio agravado por informes de que algunos bancos centrales podrían estar vendiendo oro. En el texto se mencionan países como Turquía, Polonia y exportadores de petróleo en la región del Golfo como posibles fuentes de oferta adicional.
Aunque no todo de esto se haya confirmado completamente, tal escenario impacta psicológicamente en el mercado. Especialmente porque en los últimos años los bancos centrales eran conocidos como compradores estructurales de oro. Una vez que los inversores temen que esa demanda se convierta en oferta, la presión sobre el precio del oro aumenta rápidamente.
Por qué Goldman Sachs y UBS siguen siendo optimistas
A pesar de esta fuerte caída, Goldman Sachs y UBS mantienen una perspectiva positiva a largo plazo sobre el oro.
Goldman Sachs se mantiene con un objetivo de 5.400 dólares para finales de 2026. La idea es que los bancos centrales sigan comprando oro, estableciendo así un sólido piso en el mercado.
UBS se ha mostrado un poco más cauteloso, reduciendo su proyección de 5.200 a 5.000 dólares, pero aún ve potencial alcista. Especialmente si el crecimiento económico se desacelera aún más y los bancos centrales se ven obligados a flexibilizar nuevamente, el oro podría beneficiarse según esta visión.
Lecciones para los inversores
La caída del oro en marzo no significa automáticamente que la narrativa a largo plazo se haya roto. Principalmente muestra que incluso un refugio seguro clásico puede caer drásticamente si:
- el mercado está demasiado unidireccionalmente posicionado;
- los inversores se ven obligados a reducir el riesgo;
- el dólar se fortalece;
- las expectativas de tasas de interés aumentan.
El mensaje clave es claro: el oro no cayó en marzo porque haya perdido completamente su papel como refugio seguro, sino porque el mercado fue temporalmente saturado por la reducción de apalancamiento, la fortaleza del dólar y el temor a las tasas. Goldman Sachs y UBS consideran que esta caída es más bien una corrección severa que el fin del mercado alcista.


Palantir supera a Oracle en valor bursátil con una décima parte de sus ingresos
Palantir tiene casi el mismo valor bursátil que Oracle, pese a unos ingresos muy inferiores. Los inversores confían en un fuerte crecimiento impulsado por la inteligencia artificial.

El plan de John Ternus para Apple: más rapidez, menos estructura y más IA
Apple busca acelerar el lanzamiento de productos, reducir niveles directivos, impulsar la IA y abrir nuevas vías de ingresos bajo la dirección de John Ternus, mientras se ralentiza el crecimiento de los servicios.

BMW sustituirá con IA al 20% de sus directivos
BMW prevé eliminar el 20% de los puestos directivos mediante el uso de IA para reducir costes y recuperar la rentabilidad.
Más leídos

Quant se dispara un 74% en un día: por qué sube
Quant sube un 74% en un día y un 172% en una semana, impulsada por nuevas alianzas con grandes bancos.
Un analista de Wall Street prevé que Quant alcance los 10.000 dólares
El analista de Wall Street Jan Nieuwenhuijs prevé que la cotización de Quant pueda subir hasta los 10.000 dólares, casi un 4.000% por encima de su nivel actual.

Avalanche sube casi un 50% en cuatro días: qué hay detrás
Avalanche sube casi un 50% en pocos días. Las noticias institucionales y la actualización Helicon dan un fuerte impulso al precio de AVAX.