


Las cifras que se están destinando a infraestructura de IA son cada vez más difíciles de asimilar. Alphabet, Microsoft, Amazon, Meta y Oracle van camino de invertir conjuntamente casi 1,1 billones de dólares en centros de datos hasta 2027, según un análisis citado por MIT Technology Review.
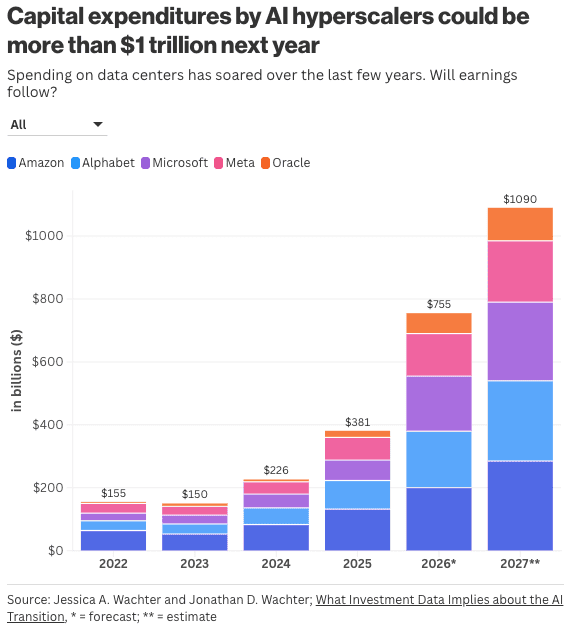
La gran pregunta ya no es si la IA será importante. La cuestión es cuánta riqueza adicional tendrán que generar finalmente todas esas inversiones para amortizarse. Y el listón está especialmente alto.
La productividad debe casi triplicarse
Jessica Wachter, profesora de Wharton, y otro investigador han calculado cuánta productividad adicional sería necesaria para justificar la actual ola inversora.
Su conclusión es que, de aquí a 2030, la productividad de los hiperescaladores tendría que ser aproximadamente 2,7 veces mayor. En el cálculo incluyen el coste del capital, las amortizaciones y una rentabilidad del 15% sobre las inversiones.
Si no se alcanza esa mejora de productividad, los investigadores advierten de una posible asignación de capital históricamente errónea.
La afirmación es contundente, pero el problema está claro: los centros de datos, los chips y la infraestructura energética ya exigen grandes desembolsos, mientras que buena parte de los ingresos debería llegar más adelante.
Incluso Alphabet nota la presión
Esto empieza a verse en los flujos de caja. Según el artículo, Alphabet registró el último trimestre un flujo de caja libre negativo de 5.900 millones de dólares. Fue el primero desde su salida a Bolsa en 2004.
Eso no significa que Alphabet tenga problemas financieros. Más bien muestra hasta qué punto las inversiones en IA pesan ya incluso sobre las mayores tecnológicas. Y las cifras siguen aumentando.
Cada vez más riesgo se financia con deuda
Con ello también se desplaza el riesgo. Morgan Stanley estima que los hiperescaladores financiarán con capital externo más de la mitad de los 2,9 billones de dólares que prevén invertir en centros de datos hasta 2028.
Esto implica que no solo los accionistas de las grandes tecnológicas están expuestos al entusiasmo por la IA. También los fondos de crédito privado, los fondos de pensiones y las aseguradoras pueden estar acumulando cada vez más deuda vinculada a la IA de forma indirecta.
Meta, por ejemplo, transfirió el 80% de un gran proyecto de centro de datos en Luisiana a Blue Owl Capital. Así, parte del riesgo desaparece del balance visible, pero no del sistema financiero.
¿Qué pasa si se enfría el entusiasmo por la IA?
Ahí está, en última instancia, el punto clave. Si la IA genera el crecimiento de productividad esperado, estas inversiones podrían parecer brillantes a posteriori.
Pero si las empresas construyen demasiados centros de datos, la capacidad de cómputo se abarata o los clientes están dispuestos a pagar menos de lo previsto por la IA, la rentabilidad puede deteriorarse con rapidez.
En ese caso, el problema no afectaría solo a las tecnológicas. También podrían sufrir pérdidas las entidades que han financiado la infraestructura. Por eso, el auge de la IA gira cada vez menos solo en torno a los chips y al espectacular crecimiento de los ingresos.
La siguiente fase probablemente dependerá más de cuánto flujo de caja genera realmente cada dólar invertido.

Google lanzará el 1 de octubre su primer satélite para un centro de datos de IA en el espacio
Google quiere llevar los centros de datos de IA al espacio y lanzará pronto un primer satélite para probar la tecnología.

Nadie conocía esta pequeña empresa; ahora los inversores le ofrecen 10.000 millones de dólares
El sector de la IA está pendiente de Jev, un modelo que sería 100 veces más barato y más rápido que los principales modelos de inteligencia artificial.

UBS ve a Micron subir hasta 1.625 dólares
Micron se disparó casi un 600% en doce meses, pero UBS aún ve un notable potencial alcista gracias a la demanda ligada a la IA y a las recompras de acciones.
Más leídos

La probabilidad de aprobar la CLARITY Act cae al 18% antes de una votación clave
La probabilidad de aprobación de la CLARITY Act cae al 18%, mientras destacados demócratas se posicionan en contra de la propuesta.

Trump avala la «última» oferta a los demócratas para una gran ley cripto
El mercado cripto repunta por las noticias que llegan de Washington: la CLARITY Act se ha reescrito para atraer a los demócratas. El martes será clave.

Avalanche sube casi un 50% en cuatro días: qué hay detrás
Avalanche sube casi un 50% en pocos días. Las noticias institucionales y la actualización Helicon dan un fuerte impulso al precio de AVAX.