Las advertencias sobre la deuda pública de Estados Unidos llevan décadas repitiéndose. Durante mucho tiempo apenas tuvieron consecuencias. EE. UU. siguió endeudándose, el dólar mantuvo su dominio y los mercados financieros continuaron subiendo. Así, para muchos inversores, el problema de la deuda quedó relegado a un ruido de fondo.
Según Ruchir Sharma, presidente de Rockefeller International, eso está cambiando. En un artículo de opinión para Financial Times, sostiene que la “fiesta de deuda” de Estados Unidos empieza por fin a pasar factura. A su juicio, los primeros daños reales podrían hacerse visibles en el auge de la inteligencia artificial.
La rentabilidad del bono a 10 años marca el límite
Sharma apunta sobre todo a la rentabilidad del bono estadounidense a 10 años, que ronda el 4,8%. Si supera con claridad el 5%, podría inaugurar, según él, una nueva etapa de dinero más escaso.
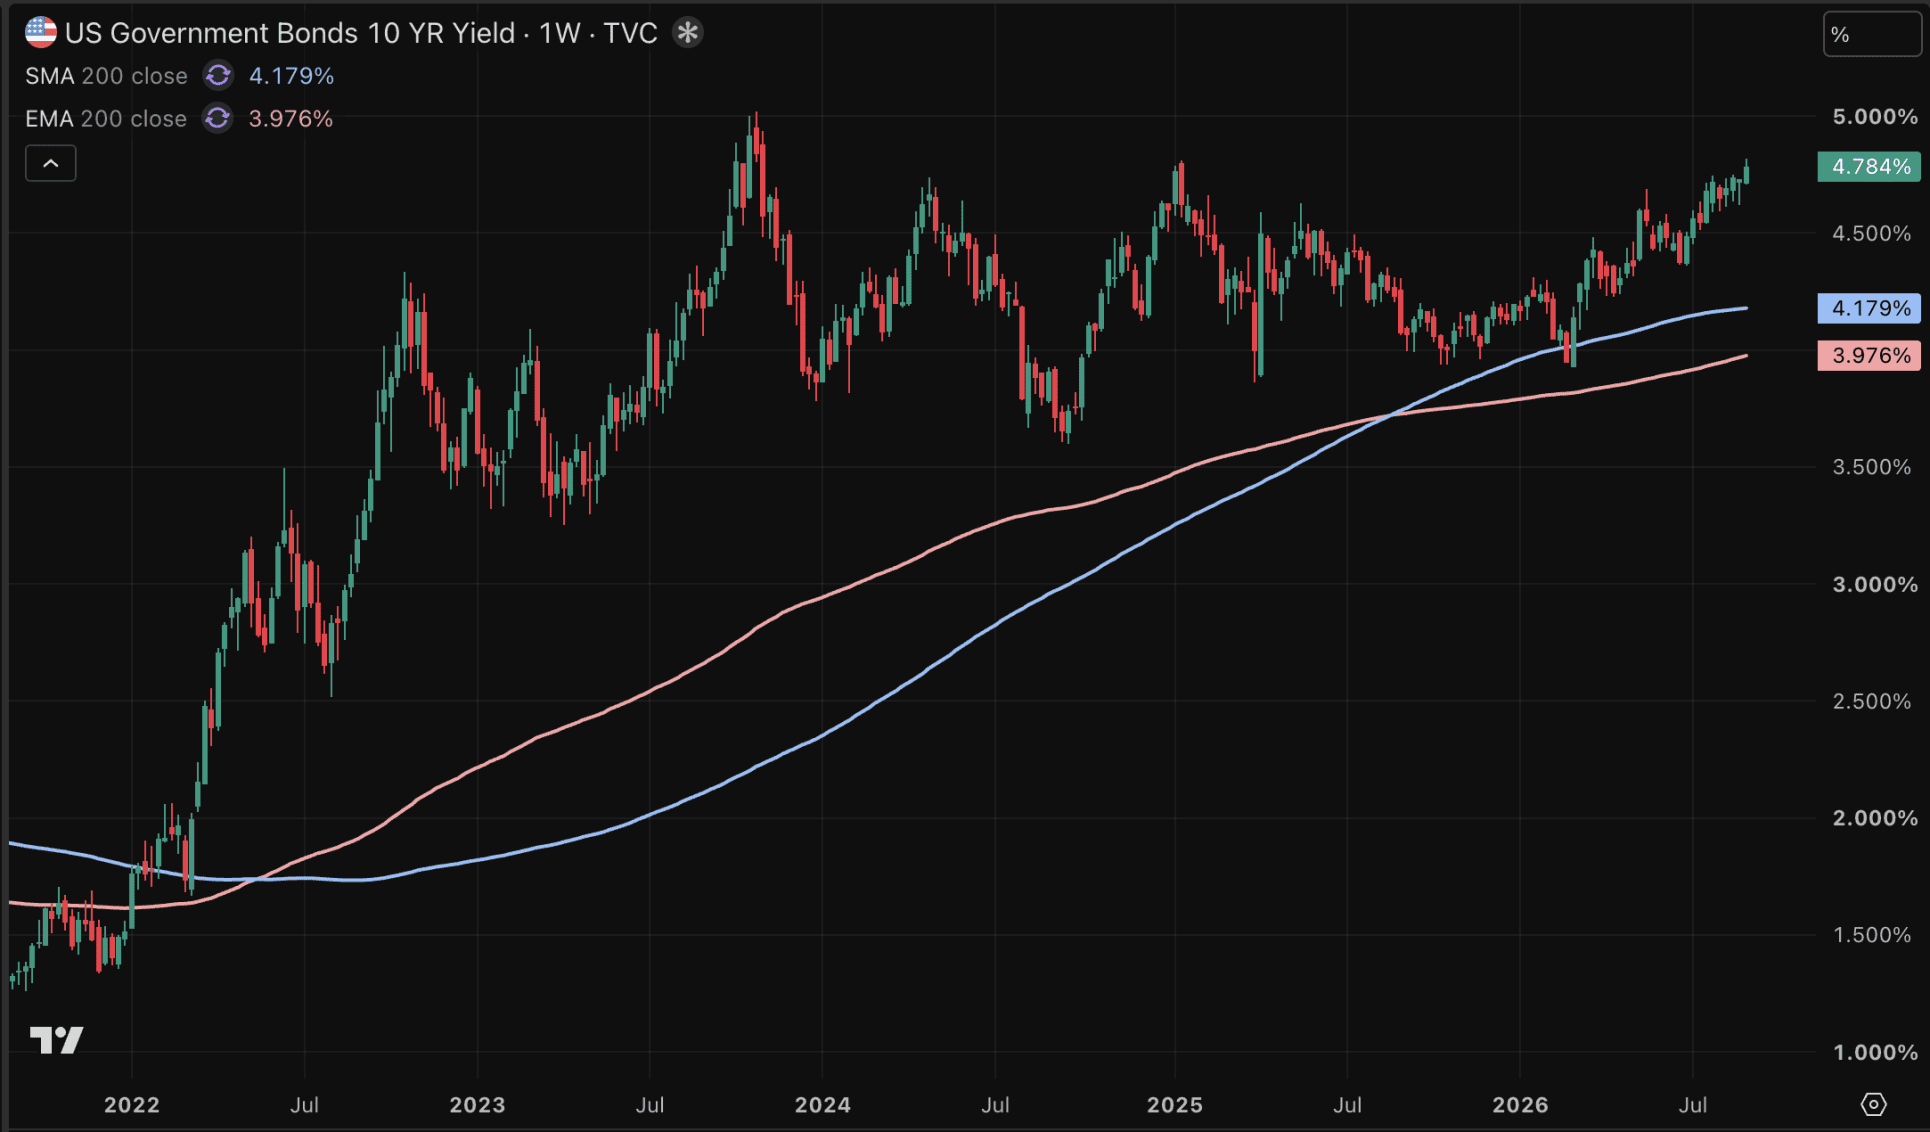
Es relevante porque la rentabilidad a 10 años funciona en todo el mundo como referencia para la financiación a largo plazo. Cuando sube, el capital se encarece para empresas, consumidores y gobiernos.
Para las compañías de inteligencia artificial, esto llega en un momento delicado. El sector invierte de forma masiva en centros de datos, chips e infraestructura energética. Según Sharma, los ingresos anuales derivados del uso de la IA rondan los 200.000 millones de dólares, mientras las empresas destinan más de 1 billón de dólares a infraestructura.
Esa brecha debe financiarse. Y cuanto más altos sean los tipos de interés, más difícil resultará hacerlo.
El Estado desplaza al sector de la IA
Normalmente, las burbujas se forman cuando las empresas se endeudan en exceso en torno a una temática de moda. Al final, los tipos suben y la burbuja estalla. Esta vez, según Sharma, el centro de gravedad es distinto.
La mayor acumulación de deuda no está en los hogares ni en las empresas, sino en el Estado. EE. UU. lleva años registrando déficits presupuestarios cercanos al 6% del PIB, incluso en épocas favorables.
Los costes por intereses de la deuda pública se han más que duplicado en cinco años, hasta superar el 3% del PIB. Si el Gobierno estadounidense tiene que pagar más de un 5% por sus bonos, competirá de forma más directa con las grandes tecnológicas por el capital. Los inversores obtendrán entonces una rentabilidad atractiva en la deuda soberana, lo que hará menos evidentes los proyectos de IA con mayor riesgo.
No son los años 90
Algunos analistas ven una rentabilidad del bono a 10 años por encima del 5% como un regreso a los años 90. Entonces, la economía estadounidense crecía con fuerza y la bolsa evolucionaba bien. Pero, según Sharma, la situación actual es distinta.
En los años 90, EE. UU. terminó registrando superávits presupuestarios. Hoy, la deuda pública se ha elevado hasta alrededor del 100% del PIB y la carga por intereses es mucho más pesada. Por eso, el mismo nivel de tipos puede causar ahora mucho más daño.


EE UU está preparado para un conflicto prolongado con Irán, según un enviado de Trump
La guerra con Irán podría prolongarse fácilmente un año más, según este representante de Trump. ¿Por qué es tan difícil alcanzar la paz?

La eurozona crece menos de lo previsto, con Francia como principal freno
La economía europea crece menos de lo previsto, lastrada sobre todo por Francia, mientras la inflación presiona al BCE.

Los inversores abandonan la bolsa y se refugian en masa en la deuda pública
Las dudas sobre el ciclo de inversión en inteligencia artificial llevan a los inversores a refugiarse en la deuda pública, que ofrece rentabilidades relativamente elevadas en estos momentos.
Más leído

Trump podría perder su mayoría: ¿qué supondría para la Bolsa?
Trump podría perder su mayoría. ¿Qué supondría para Wall Street? Los analistas ven grandes oportunidades en las acciones, pero advierten de los riesgos ligados a los tipos de interés.

El G7 simula ciberataques a bancos: ¿resiste el sistema a la IA?
Los países del G7 preparan simulacros de ciberataques con IA contra bancos para detectar vulnerabilidades en el sistema financiero.

China presiona a un proveedor clave de ASML: la UE interviene
La UE negocia con China para salvar a un proveedor clave de ASML. Las sanciones chinas han puesto en dificultades financieras a esta empresa alemana.