

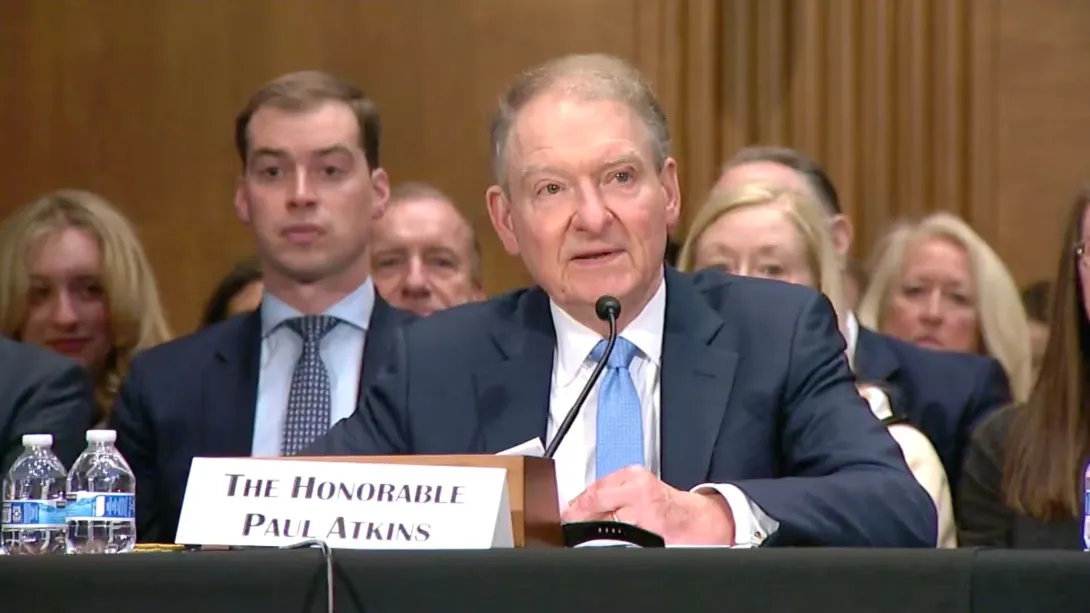
Los grandes supervisores financieros de Estados Unidos preparan sus propias normas para las criptomonedas después de que la CLARITY Act quedara bloqueada el martes en el Senado. La batalla por unas reglas claras para el sector se traslada así del Congreso a los reguladores.
Ese plan B llevaba meses preparado. Pero una norma de un supervisor es mucho más fácil de revertir que una ley.
SEC y CFTC: “con o sin ley”
La Securities and Exchange Commission (SEC) y la Commodity Futures Trading Commission (CFTC) ya no van a esperar al Congreso. Sus presidentes anunciaron el miércoles que utilizarán las competencias que ya tienen para elaborar sus propias reglas.
Cada organismo tiene su ámbito. La SEC supervisa valores como las acciones, mientras que la CFTC vigila materias primas y derivados (contratos cuyo valor depende de otro activo).
El detonante fue la votación del martes. La CLARITY Act, que reparte la supervisión cripto entre ambas agencias, obtuvo 49 votos a favor y 50 en contra. Para superar ese primer trámite necesitaba 60 apoyos: le faltaron once.
“He sido claro: con o sin legislación, actuaremos con determinación dentro de las competencias legales de la SEC para aportar certidumbre a los inversores estadounidenses y a los emprendedores que están dando forma a nuestro futuro tecnológico. Continuará”, escribió en X el presidente de la SEC, Paul Atkins.
El presidente de la CFTC, Mike Selig, calificó el resultado de lamentable. “El presidente Trump prometió ofrecer, pase lo que pase, una estructura regulatoria de mercado preparada para el futuro de las criptomonedas, y vamos a ayudarle a completar esa tarea con las competencias legales que ya tenemos”, señaló Selig.
Atkins ya había dicho a finales de julio que el supervisor bursátil estaba listo para redactar normas si la CLARITY Act fracasaba en el Senado.
Selig encargó en agosto a su equipo que empezara a preparar esas reglas. Solo se presentarían si la ley quedaba bloqueada en el Senado. Para la CFTC, por tanto, se trataba claramente de un plan de emergencia.
En la SEC la situación es distinta. El organismo trabaja desde el año pasado en sus propias normas cripto bajo el nombre Project Crypto, al margen del Congreso.
En marzo, por ejemplo, la SEC y la CFTC publicaron conjuntamente una guía que considera grandes criptomonedas como Solana (SOL) y Avalanche (AVAX) materias primas digitales. Por ello no quedan sujetas a las normas sobre valores de la SEC.
Una parte de las normas, por tanto, iba a llegar en cualquier caso. El resto, como la supervisión del comercio de criptomonedas, estaba preparado por si la ley naufragaba.
¿Qué preparan los supervisores?
La SEC quiere facilitar que los proyectos cripto capten financiación mediante ventas de tokens, sin tener que pasar por el registro completo exigido a las acciones.
En la CFTC, el foco está en la negociación: las plataformas de criptomonedas deberían quedar bajo su supervisión y, a cambio, podrían ofrecer operaciones con dinero prestado.
La propuesta de la SEC se llama Regulation Crypto Assets y está sobre la mesa desde el 18 de agosto. Con ella, un proyecto emergente podría captar hasta 5 millones de dólares en cuatro años.
Los proyectos de mayor tamaño podrían obtener hasta 75 millones de dólares cada doce meses, siempre que publiquen cuentas anuales e información periódica. Cualquier persona puede enviar comentarios sobre la propuesta hasta el 20 de octubre.
La propuesta también incluye un puerto seguro. Por esa vía, un token podría desvincularse del contrato de inversión con el que fue vendido en su origen: la promesa de que los compradores obtendrían beneficios gracias al trabajo de sus creadores.
Selig, por su parte, quiere someter a la supervisión de la CFTC a las plataformas de criptomonedas que aún no están registradas ante el organismo. Los inversores podrían operar allí con apalancamiento, es decir, tomar una posición mayor utilizando dinero prestado.
Además, su equipo deberá encontrar una vía legal para el software financiero descentralizado (DeFi). Los analistas de la firma de inversión Bernstein esperan que ambos supervisores actúen “de forma agresiva y rápida”.
Sin la CLARITY Act, la base regulatoria queda en el aire
El martes, el Senado aún no votó la ley en sí, sino si la CLARITY Act podía empezar a tramitarse. Al no alcanzarse los 60 votos necesarios, la norma queda aparcada por ahora.
No está completamente descartada. El senador republicano Thom Tillis cambió en el último momento su voto afirmativo por un voto en contra. Solo quienes votan con el bando ganador pueden solicitar una nueva votación, y Tillis lo hizo de inmediato.
El problema es que queda poco tiempo. Tras las elecciones de mitad de mandato del 3 de noviembre, solo quedará el periodo de transición legislativa, unas semanas en las que los congresistas salientes aún votan. Si la ley no queda aprobada antes del 3 de enero, el nuevo Congreso tendrá que empezar en gran medida desde cero.
Hasta entonces, todo descansa en el plan B, y ahí está el punto débil. Una ley del Congreso solo puede desaparecer mediante otra ley. Una norma de la SEC o de la CFTC puede ser revertida por el siguiente presidente del organismo.
“Una ley es la forma de hacer que algo resista en el tiempo”, dijo Atkins en julio. Selig calificó en agosto la CLARITY Act como la vía más segura para evitar la llegada de otro Gary Gensler. El anterior presidente de la SEC sometió a las empresas cripto a una sucesión de demandas.
A ello se suma que un supervisor solo dispone de las competencias que el Congreso ya le ha otorgado. La CLARITY Act daría a la CFTC una supervisión explícita sobre la negociación ordinaria de materias primas digitales, además de los derivados.


Celsius demanda a BitMEX y reclama casi 500 millones de dólares en Bitcoin
Celsius demanda a BitMEX por las liquidaciones durante el desplome provocado por la pandemia y exige la devolución de casi 500 millones de dólares en Bitcoin.

Los estadounidenses se deshacen de Bitcoin tras el revés de la CLARITY; el resto del mundo no
La demanda de Bitcoin en Estados Unidos cae tras el fracaso de la ley CLARITY, mientras los inversores internacionales siguen comprando.
El BCE busca comercios online para una prueba clave del euro digital
El BCE da un nuevo paso hacia el euro digital y busca comercios online para un ensayo a gran escala en condiciones reales que arrancará en 2027.
Más leídos

La probabilidad de aprobar la CLARITY Act cae al 18% antes de una votación clave
La probabilidad de aprobación de la CLARITY Act cae al 18%, mientras destacados demócratas se posicionan en contra de la propuesta.

Grok, de Elon Musk, anticipa el precio de XRP para finales de septiembre
Grok prevé que el precio de XRP se sitúe a finales de septiembre en torno a 1,45-1,60 dólares, aunque también ve margen para una subida mayor.

La gran ley cripto de EE. UU. se acerca al desenlace: todo o nada
La ley cripto CLARITY Act afronta el martes una votación decisiva en el Senado. Sin el apoyo de 7 demócratas, todo podría aplazarse hasta 2030.