

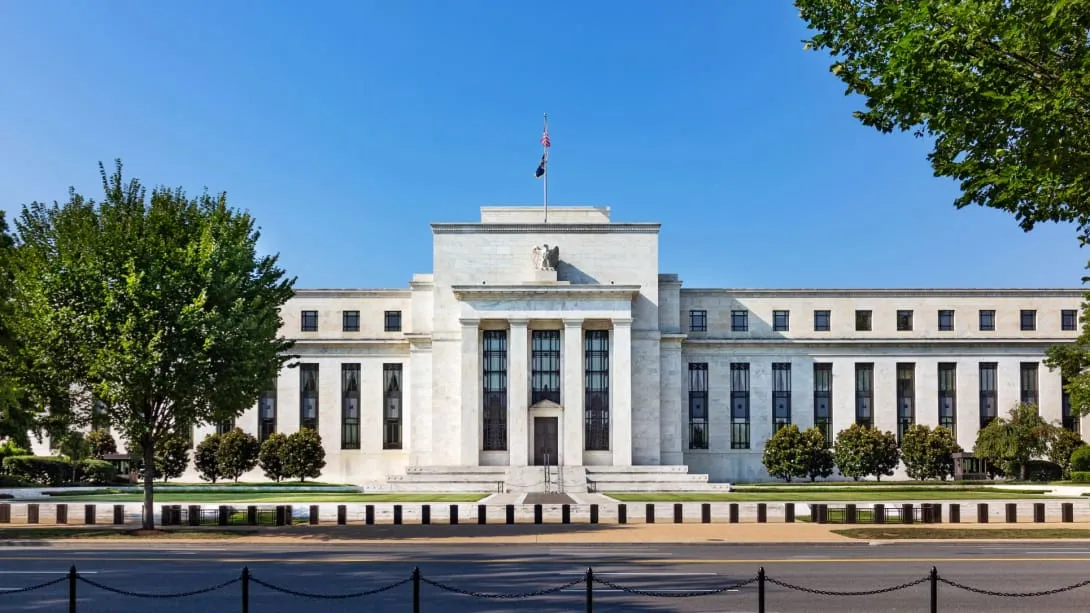
El banco central de Estados Unidos da un paso relevante hacia un marco regulatorio más claro para las stablecoins. La Reserva Federal ha publicado dos propuestas que establecen cómo pueden los bancos emitir stablecoins y qué reservas deberán mantener para respaldarlas.
Con ello, la GENIUS Act, aprobada el año pasado, empieza a tomar forma. Para el sector cripto, lo más relevante es que los bancos estadounidenses contarán con una vía clara para lanzar sus propias stablecoins.
Los bancos podrán emitir stablecoins bajo determinadas condiciones
La Reserva Federal quiere fijar los requisitos que deberán cumplir los bancos antes de lanzar una stablecoin propia.
Las entidades supervisadas por la Fed deberán presentar, entre otros documentos, un plan de negocio, información financiera y políticas de gestión de riesgos y seguridad. A partir de ahí, el supervisor podrá evaluar si el banco está suficientemente preparado para emitir una stablecoin.
Al mismo tiempo, se establecerán normas sobre las reservas que respaldan estas monedas digitales. Las stablecoins deberán estar cubiertas por activos muy líquidos, de forma que los usuarios puedan canjear sus tokens rápidamente por su valor de referencia incluso en episodios de tensión en los mercados financieros.
El gobernador de la Fed Michael Barr considera que este punto es esencial. Según señala, las stablecoins solo son estables si pueden canjearse de forma fiable y rápida por su valor íntegro en distintas circunstancias.
Con estas normas, se busca evitar que un emisor se quede sin liquidez durante una crisis si muchos usuarios intentan canjear sus stablecoins al mismo tiempo.
Las recompensas por stablecoins seguirán siendo un asunto delicado
Otro punto clave es el pago de intereses u otras recompensas vinculadas a las stablecoins.
La GENIUS Act prohíbe a los emisores pagar directamente intereses o rendimientos a los tenedores. La Fed quiere impedir que las empresas eludan fácilmente esa prohibición canalizando los pagos a través de terceros.
Aun así, no parece que toda forma de recompensa vaya a quedar automáticamente prohibida. Podría mantenerse un margen limitado para programas de incentivos más similares, por ejemplo, a los puntos o ventajas de una tarjeta de crédito.
Esto resulta especialmente relevante para grandes plataformas cripto como Coinbase. Estas compañías pueden recompensar a los usuarios por mantener stablecoins, por lo que la línea exacta entre una recompensa permitida y un interés prohibido tiene importantes implicaciones financieras.
Las stablecoins ganan un lugar cada vez más definido en la banca estadounidense
La Fed no es el único supervisor estadounidense que trabaja en la aplicación de la GENIUS Act. También el Departamento del Tesoro y otros reguladores financieros están elaborando sus propias normas.
Además, las propuestas aún no son definitivas. Primero se abrirá un periodo de consulta pública de sesenta días. Después, la Fed podrá modificar las normas antes de su aprobación final.
La dirección, sin embargo, es cada vez más clara. En Estados Unidos, las stablecoins ya no se consideran únicamente un producto de empresas cripto. Los bancos tradicionales también contarán con un marco legal para emitir sus propios dólares digitales, siempre que mantengan reservas suficientes y cumplan las exigencias de los supervisores.


El supervisor financiero europeo prioriza la IA y la tokenización para 2027
Europa reforzará a partir de 2027 la supervisión de la IA y la tokenización ante el creciente uso de estas tecnologías por parte de las entidades financieras.

Polymarket quiere entrar en Europa, pero no como casa de apuestas
Polymarket quiere expandirse en Europa y pide a los reguladores que traten sus mercados de predicción como productos financieros.

La justicia de EE. UU. investiga de nuevo a Binance por posibles infracciones de las sanciones a Irán
El Departamento de Justicia de Estados Unidos investiga si Binance vulneró las sanciones contra Irán al permitir determinadas transacciones en su plataforma.
Más leídos

La probabilidad de aprobar la CLARITY Act cae al 18% antes de una votación clave
La probabilidad de aprobación de la CLARITY Act cae al 18%, mientras destacados demócratas se posicionan en contra de la propuesta.

Trump avala la «última» oferta a los demócratas para una gran ley cripto
El mercado cripto repunta por las noticias que llegan de Washington: la CLARITY Act se ha reescrito para atraer a los demócratas. El martes será clave.

Avalanche sube casi un 50% en cuatro días: qué hay detrás
Avalanche sube casi un 50% en pocos días. Las noticias institucionales y la actualización Helicon dan un fuerte impulso al precio de AVAX.