

Wall Street empieza a resquebrajarse bajo la presión de la subida de los tipos. El presidente de la Fed, Kevin Warsh, se mostró el viernes en Jackson Hole claramente más duro de lo que esperaba el mercado. Los futuros ya descuentan una probabilidad del 66% de una subida de tipos en septiembre.
El mercado, por tanto, parece darle credibilidad. Se aprecia en los tipos estadounidenses a corto plazo, que están repuntando. Pero el verdadero problema está en el tramo largo de la curva. La rentabilidad del bono estadounidense a 10 años y la del bono a 30 años también vuelven a subir.
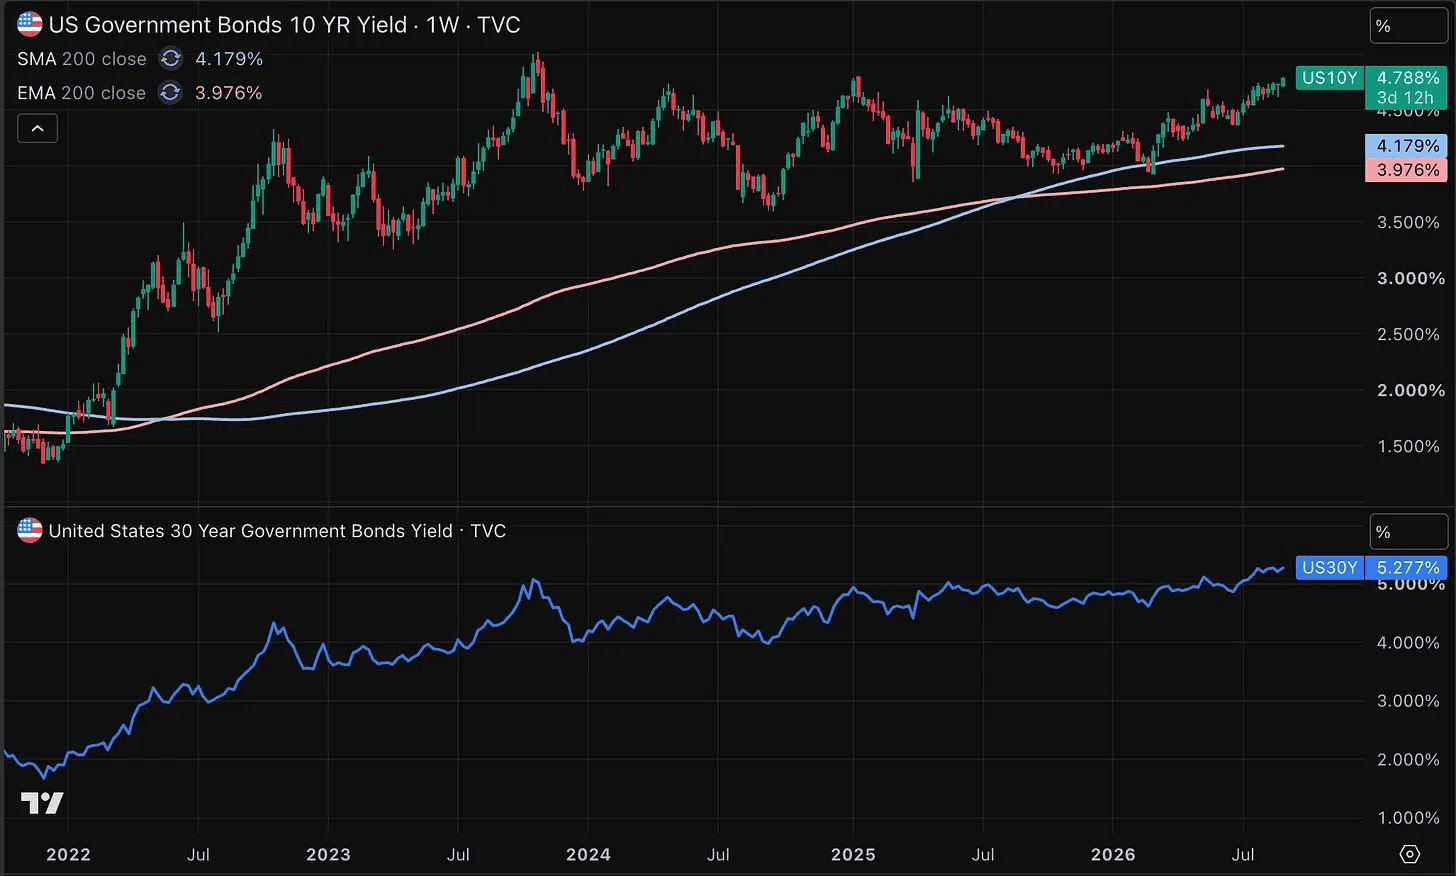
Una subida de tipos en septiembre probablemente aún sería asumible para el mercado. Pero si a eso se suman rentabilidades a largo plazo al alza y mayores costes de financiación a escala mundial, el problema pasa a ser mucho más serio.
Esto ya no es solo un problema estadounidense
Lo delicado es que el aumento de los tipos a largo plazo no se limita a Estados Unidos. Las rentabilidades de los bonos a largo plazo suben con rapidez en prácticamente todo el mundo. La única excepción clara es China.
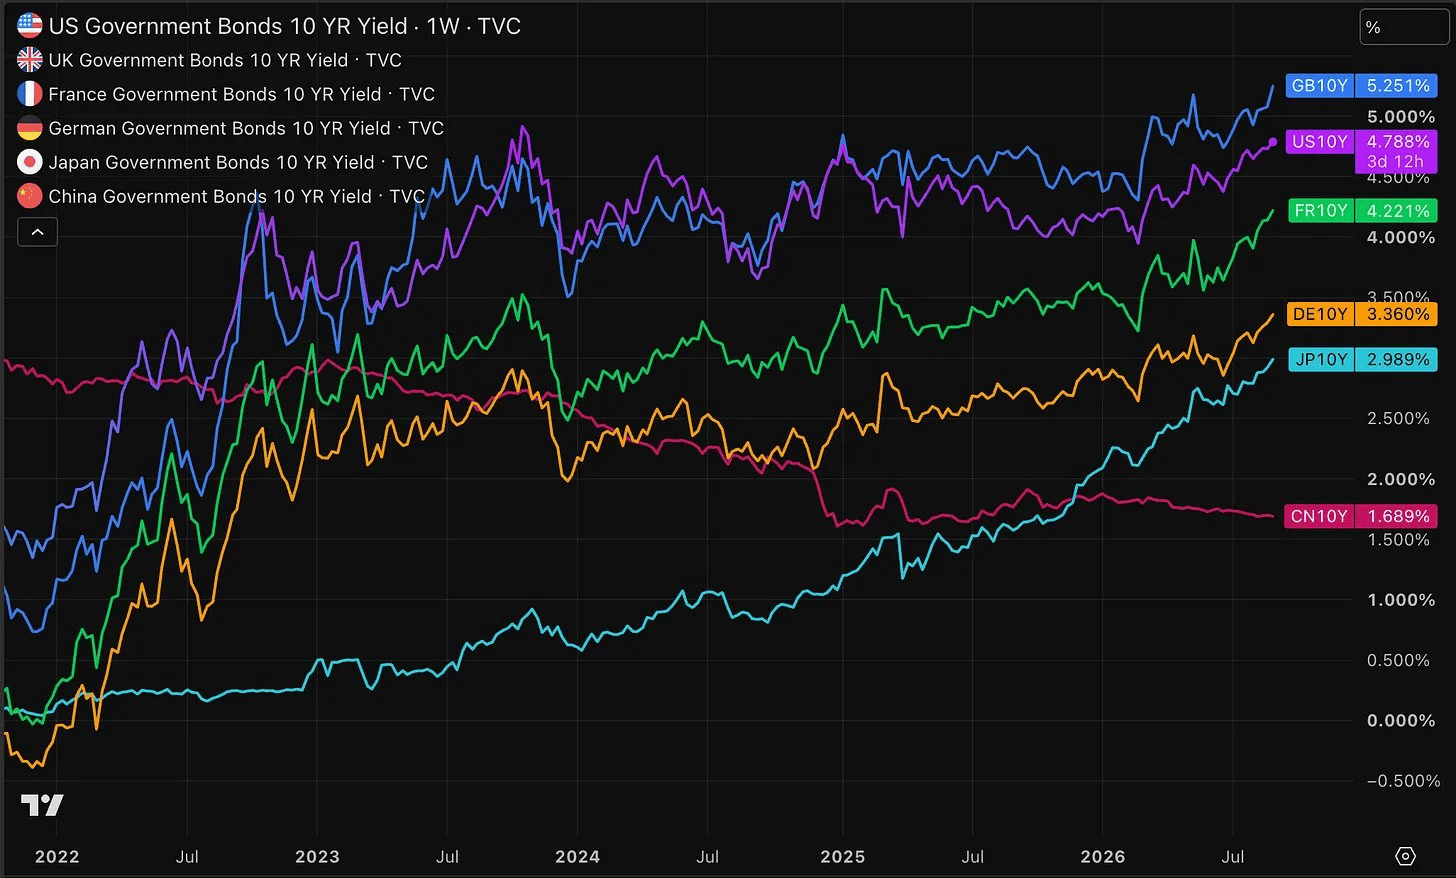
No se debe únicamente a los bancos centrales. También responde a la enorme demanda de capital. Los gobiernos tienen que financiar grandes déficits presupuestarios, mientras las empresas invierten masivamente en infraestructura de IA: centros de datos, chips, suministro energético y redes.
Empresas y gobiernos compiten así por el mismo capital. Y cuando aumenta la demanda de capital, también sube su precio en forma de tipos de interés.
Por qué esta situación resulta tan incómoda
En condiciones normales, una Fed más dura debería empujar a la baja los tipos a largo plazo. Si los inversores creen que las subidas de tipos frenan la inflación, caen las expectativas de inflación y las rentabilidades a largo plazo se estabilizan.
Ahora está ocurriendo lo contrario. El mercado ve más probable una subida de tipos, pero los tipos a largo plazo también suben. Eso indica que los inversores exigen una compensación adicional por inflación, deuda e incertidumbre.
El nuevo repunte del precio del petróleo agrava el problema. Tras nuevos enfrentamientos entre Estados Unidos e Irán, el Brent vuelve a cotizar por encima de los 92 dólares por barril. Las subidas de tipos pueden enfriar la demanda de petróleo, pero no aumentan la oferta. Para los bancos centrales, esta es una forma de inflación especialmente incómoda.
En qué me fijo esta semana
Para la renta variable, es importante que la subida se limite sobre todo a los tipos a corto plazo. Eso indicaría que el mercado cree a Warsh y que el escenario sigue siendo manejable. Además, los tipos a largo plazo deben estabilizarse o bajar. Si las rentabilidades a 10 y 30 años siguen subiendo, los costes de financiación serán estructuralmente más altos e incluso el ciclo de inversión en IA podría verse presionado.
El petróleo también debe estabilizarse, preferiblemente por debajo de los 90 dólares. Dada la situación en Oriente Medio, parece complicado a corto plazo. Por último, la debilidad bursátil debe seguir limitada a los valores de crecimiento y al Nasdaq 100. Si esa debilidad se extiende al conjunto del mercado, el riesgo aumentará.


Diez años de desarrollo y 3.000 euros: el iPhone plegable llega el miércoles
Apple presentará previsiblemente el miércoles su primer iPhone plegable. En Estados Unidos, el dispositivo podría acercarse a los 3.000 dólares.

La IA ya es «tan inteligente como el ser humano» justo antes de las grandes salidas a Bolsa
¿Está a punto de arrancar en Wall Street la mayor campaña publicitaria de la historia para la IA? Podría marcar la siguiente fase del mercado alcista.

SpaceX lleva semanas estancada; el viernes podría cambiar
Una mayor ponderación de SpaceX en el Nasdaq 100 podría desencadenar compras automáticas de fondos indexados por 15.500 millones de dólares.
Más leídos

Grok, de Elon Musk, anticipa el precio de XRP para finales de septiembre
Grok prevé que el precio de XRP se sitúe a finales de septiembre en torno a 1,45-1,60 dólares, aunque también ve margen para una subida mayor.

La maldición de septiembre amenaza de nuevo a Bitcoin y a la bolsa
Septiembre ya ha comenzado, un mes de mala fama tanto para las bolsas como para Bitcoin. Esto es lo que conviene saber.

Grietas en el negocio estrella de ASML: China crea sus propios competidores
ASML está bajo presión mientras China invierte miles de millones en su propia maquinaria para fabricar chips. Las restricciones a la exportación podrían acelerar precisamente la competencia china.