


El aumento de las tasas de interés en los mercados de bonos ejerce presión sobre las acciones a nivel mundial. Sin embargo, hasta ahora no se ha producido un auténtico desplome bursátil. Según Jurrien Timmer, director de macroeconomía en Fidelity Investments, esto se debe principalmente a un factor crucial: las empresas siguen mostrando un sólido crecimiento de beneficios.
Esto es crucial, ya que los precios de las acciones no solo se determinan por las ganancias, sino también por las valoraciones. Y es precisamente ahí donde comienzan a surgir tensiones.
Reajuste global, no solo un problema estadounidense
Es tentador ver el aumento de las tasas como un fenómeno exclusivamente estadounidense. Por ejemplo, al señalar la disminución de petrodólares que regresan a los bonos del Tesoro de Estados Unidos.
Pero según este análisis de Timmer, esa visión es simplista. Las tasas no solo están subiendo en Estados Unidos, sino en todo el mundo. Por lo tanto, estamos ante un reajuste más amplio de los mercados financieros, similar a lo que vimos en 2022.
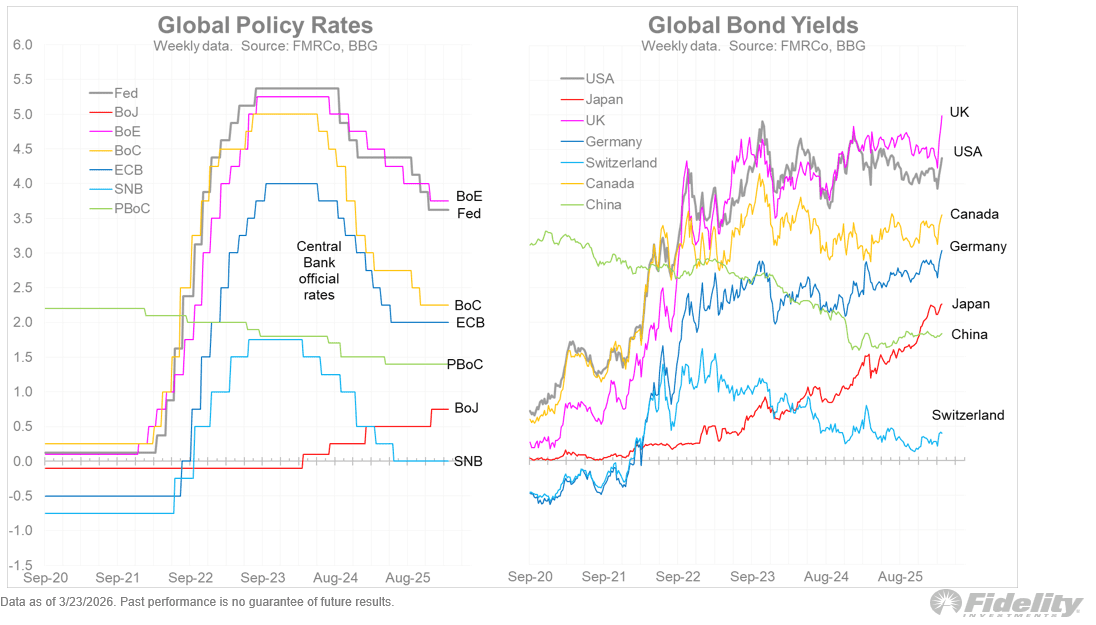
Un reajuste de este tipo tiene importantes consecuencias para las acciones, ya que tasas de interés más altas suelen llevar a valoraciones más bajas.
Por qué las acciones aún no han caído más
Hasta ahora, el daño en el mercado de acciones ha sido relativamente moderado. El S&P 500 ha caído aproximadamente un 7,6 por ciento, mientras que el ratio precio-beneficio ya ha disminuido un 20 por ciento.
Esto parece contradictorio, pero no lo es.
La explicación es que las ganancias de las empresas siguen creciendo con fuerza. Si no fuera así, probablemente los precios de las acciones habrían caído mucho más.
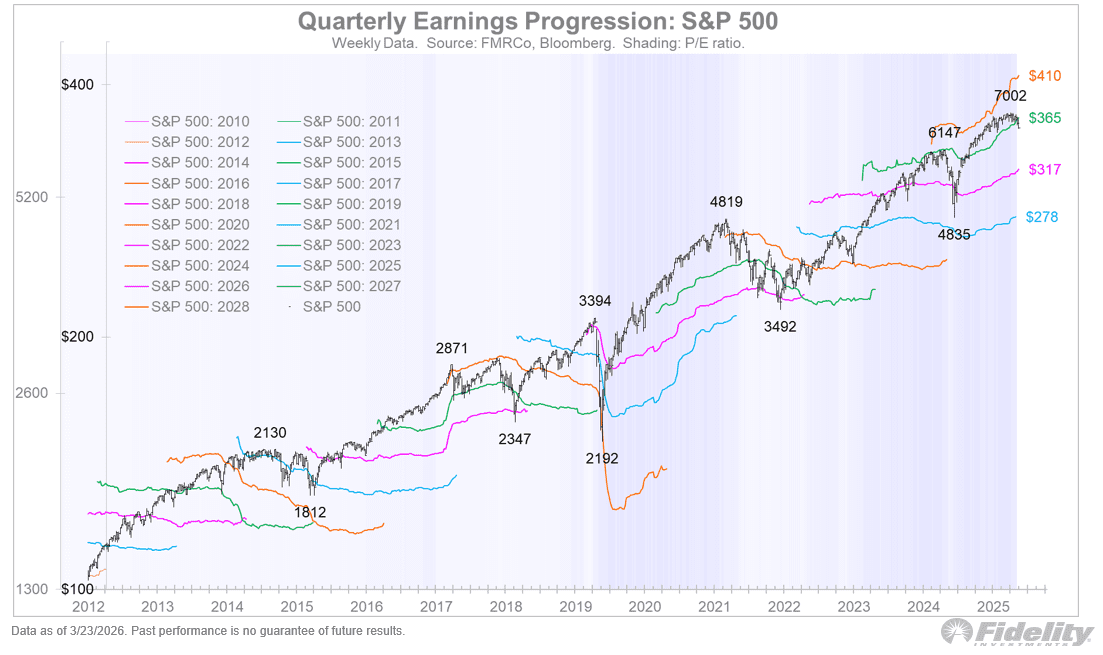
La lógica es la siguiente:
- Tasas de interés más altas reducen la valoración: los inversores están dispuestos a pagar menos por las mismas ganancias si los bonos ofrecen más rendimiento.
- Un fuerte crecimiento de beneficios amortigua parte de ese golpe: si las empresas ganan más, esto puede compensar parcialmente una valoración más baja.
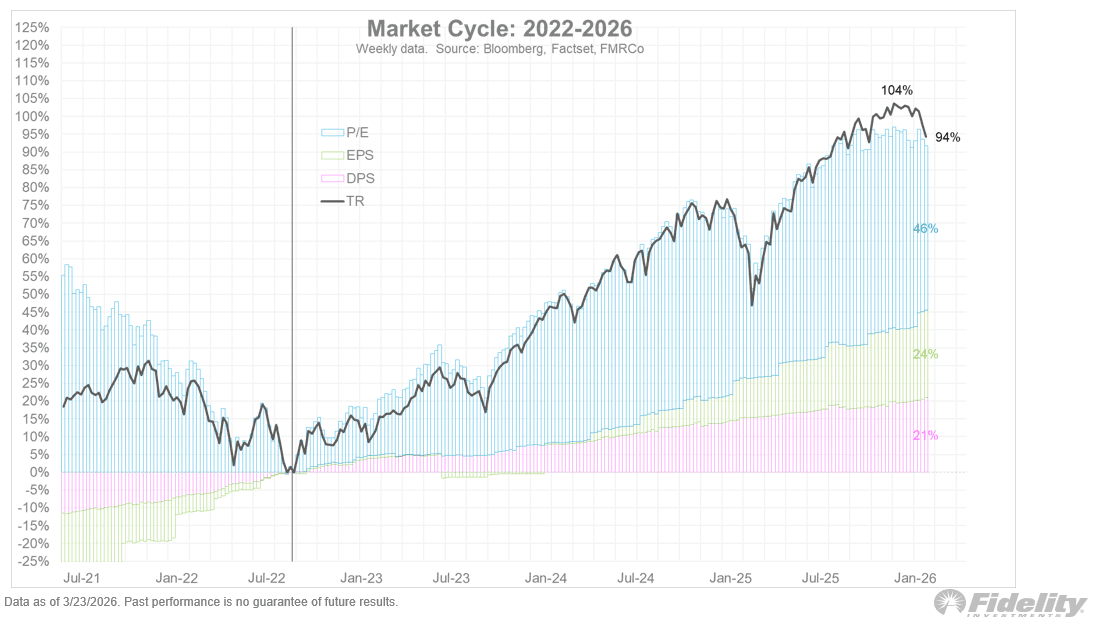
- Así se evita un desplome total: el mercado corrige principalmente a través de ratios precio-beneficio más bajos, no necesariamente mediante una caída de beneficios.
Pero el peligro aún no ha pasado
Precisamente ahí radica el riesgo. Si este reajuste global continúa, podría surgir una especie de eco de 2022. En ese escenario, los beneficios corporativos pueden seguir creciendo, pero las acciones podrían caer más debido a que las valoraciones sigan bajo presión.
Esto es doloroso a corto plazo, pero no necesariamente poco saludable. Un mercado que depende menos de múltiplos cada vez más altos y más de un crecimiento real de beneficios y dividendos, tiene a largo plazo una base más sólida.
Sin embargo, si se produce un desplome en el S&P 500, es probable que también Bitcoin lo sienta considerablemente.


«Uf»: Musk lamenta el retraso europeo para el Tesla autónomo
Tesla tendrá que esperar más para obtener la aprobación europea de FSD. La votación clave se ha aplazado hasta diciembre como pronto.

Nvidia paga dividendo esta semana: cuánto cobrarán los accionistas
Nvidia repartirá esta semana un dividendo notablemente más alto entre sus inversores. Su consejero delegado, Jensen Huang, recibirá más de 203 millones de dólares.

Nvidia anuncia una recompra de acciones de 150.000 millones de dólares
Nvidia destina otros 150.000 millones de dólares a recomprar sus propias acciones. El programa asciende a 235.000 millones y Huang subraya la confianza en la IA.
Más leídos

Quant se dispara un 74% en un día: por qué sube
Quant sube un 74% en un día y un 172% en una semana, impulsada por nuevas alianzas con grandes bancos.

Avalanche sube casi un 50% en cuatro días: qué hay detrás
Avalanche sube casi un 50% en pocos días. Las noticias institucionales y la actualización Helicon dan un fuerte impulso al precio de AVAX.

Arabia Saudí suspende el suministro de petróleo a Europa tras un ataque a un oleoducto
Arabia Saudí dejará de suministrar petróleo a Europa el próximo mes tras un ataque con drones contra un importante oleoducto en dirección al mar Rojo.