El déficit presupuestario de Estados Unidos nunca había sido tan elevado en un mes de julio. El Gobierno gasta mucho más de lo que ingresa y esa brecha se amplía año tras año.
El Departamento del Tesoro publicó ayer las nuevas cifras, que también muestran por qué el aumento de los intereses de la deuda pública se está convirtiendo en un problema cada vez más persistente.
El gasto se dispara
El déficit alcanzó el mes pasado los 432.300 millones de dólares, unos 370.000 millones de euros. Es un 48% más que en julio del año pasado y el mayor déficit registrado nunca en ese mes.
Además, se trata del mayor agujero mensual desde marzo de 2021, cuando el presupuesto aún estaba inflado por las ayudas aprobadas durante la pandemia.
Medicare, el programa público que cubre la asistencia sanitaria de las personas mayores, fue la mayor partida de gasto, con 174.000 millones de dólares. Le siguieron la Seguridad Social, con 141.000 millones, y los intereses de la deuda pública, con 104.000 millones.
Con todo, conviene matizar las cifras. Como el 1 de agosto cayó en fin de semana, pagos por valor de 99.000 millones de dólares se adelantaron a julio, lo que elevó artificialmente el déficit.
El déficit acumulado en los diez primeros meses del ejercicio fiscal se sitúa ya cerca de 1,8 billones de dólares. Es alrededor de un 5% superior al registrado en el mismo periodo del año anterior.
¿Qué es exactamente un déficit presupuestario?
Un déficit presupuestario se produce cuando un Gobierno gasta más de lo que recauda en impuestos. Esa diferencia se cubre con deuda, y la suma de todos esos préstamos conforma la deuda pública. En Estados Unidos, ese volumen ha crecido hasta alcanzar los 39,9 billones de dólares.
La financiación se realiza mediante bonos del Estado. Son títulos de deuda que los inversores compran a cambio de una remuneración fija, conocida en los mercados como rentabilidad.
El problema está en la refinanciación. Los préstamos antiguos, con intereses del 1% o el 2%, van venciendo, y los nuevos bonos que los sustituyen cuestan ya fácilmente entre un 4% y un 5%.
Como consecuencia, el Gobierno ha pagado ya este ejercicio fiscal 1,17 billones de dólares en intereses, un 15% más que un año antes. Solo la Seguridad Social y Medicare absorben más dinero.
La era del dinero barato ha terminado
La rentabilidad a diez años se mueve en torno al 4,7% y la de treinta años ronda el 5,2%, su nivel más alto desde 2007.
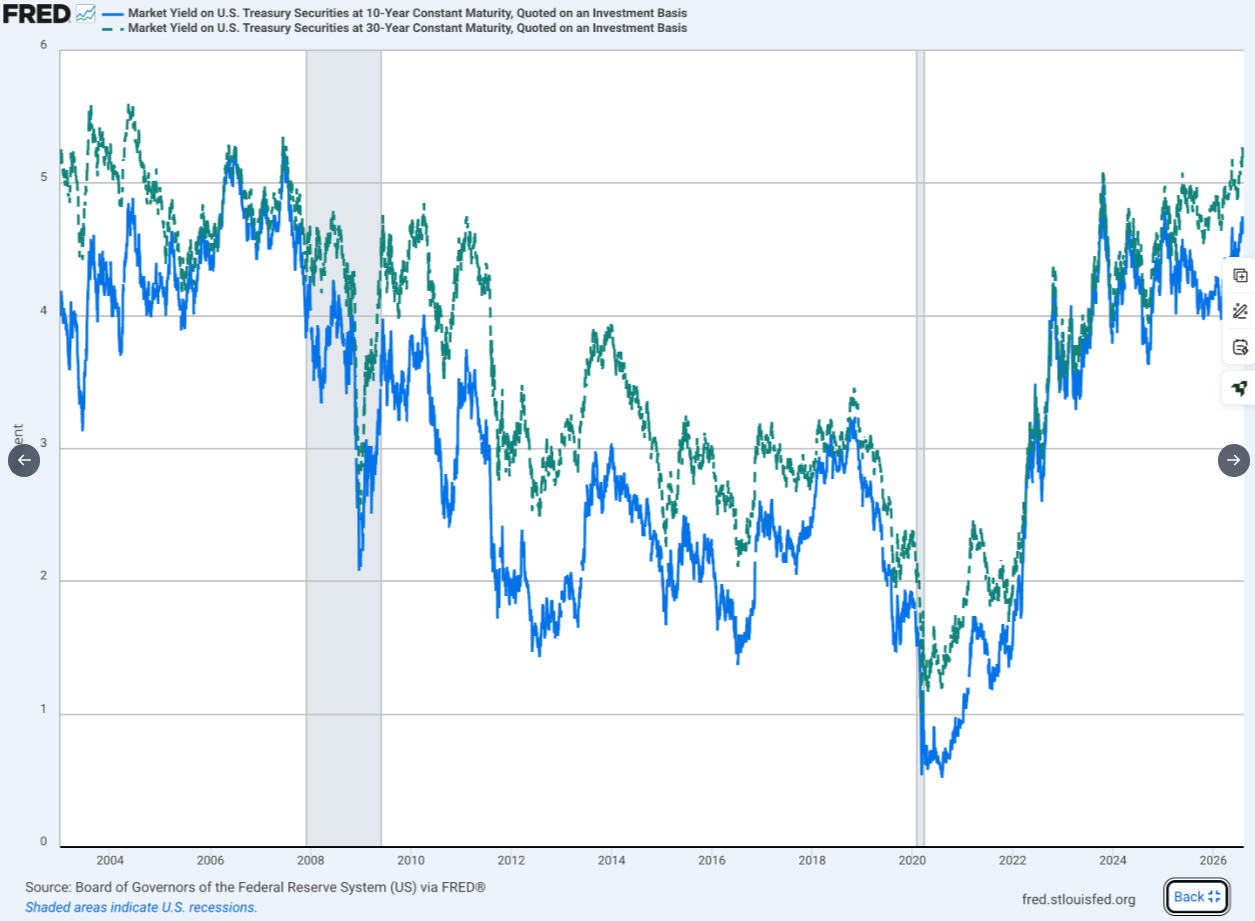
Con ello, los tipos vuelven a niveles previos a la crisis financiera de 2008. En los años posteriores, la Reserva Federal llevó los tipos a cero y compró bonos de forma masiva, lo que hizo que endeudarse fuera casi gratis.
En plazos tan largos, los inversores exigen sobre todo una compensación por la inflación, la incertidumbre y el riesgo de que un Gobierno no mantenga sus finanzas bajo control.
La inflación estadounidense lleva más de cinco años por encima del objetivo del 2% y, al mismo tiempo, Washington inunda el mercado con cada vez más emisiones de deuda.
Así se forma un círculo peligroso. Un déficit mayor exige emitir más bonos, y toda esa oferta adicional tiene que encontrar compradores.
Si los inversores no acuden por sí solos, los intereses deben subir para atraerlos. Pero eso aumenta la carga financiera, agranda aún más el déficit y obliga a colocar todavía más bonos en el mercado.
Las consecuencias van mucho más allá de Estados Unidos. Los tipos estadounidenses funcionan como el precio de referencia del dinero a escala mundial, de modo que, cuando suben, las hipotecas y los préstamos empresariales se encarecen en todas partes.
Cuanto más alta es la rentabilidad considerada libre de riesgo, más costoso resulta mantener activos que no generan intereses, como el oro y Bitcoin. En bolsa, los más castigados son sobre todo los valores de crecimiento. Sus valoraciones dependen de beneficios que llegarán dentro de años, y esos beneficios futuros valen menos hoy cuando los tipos son elevados.
Todas las miradas se dirigen ahora al banco central, que puede optar por mantener los tipos altos para tratar de reconducir por fin la inflación hacia el objetivo del 2%. O puede apoyar el mercado de bonos, aunque en ese caso los inversores incorporarán aún más inflación a sus previsiones y exigirán de nuevo mayores rentabilidades.


Vance exige a Irán reducir drásticamente el enriquecimiento de uranio para poner fin a la guerra con EE UU
JD Vance exige que Irán reduzca drásticamente el enriquecimiento de uranio como condición para alcanzar un acuerdo de paz con Estados Unidos.

La Fed apunta a otra subida de tipos en sus actas, pero la rentabilidad de los bonos cae tras una sólida subasta
La Fed considera probable otra subida de tipos este año. Pese a ello, la rentabilidad de los bonos cae con fuerza y da un respiro a los mercados.

Los tipos de la deuda de EE UU alcanzan máximos desde 2002 con el petróleo por encima de 100 dólares
Los tipos de interés de la deuda pública estadounidense alcanzan su nivel más alto desde 2002, mientras el petróleo supera los 100 dólares y aumenta la preocupación por la inflación.
Más leído
Un analista de Wall Street prevé que Quant alcance los 10.000 dólares
El analista de Wall Street Jan Nieuwenhuijs prevé que la cotización de Quant pueda subir hasta los 10.000 dólares, casi un 4.000% por encima de su nivel actual.

Quant se dispara un 74% en un día: por qué sube
Quant sube un 74% en un día y un 172% en una semana, impulsada por nuevas alianzas con grandes bancos.

Meta prepara un ‘Tamagotchi’ que responde correos y reserva hoteles
Meta presenta Muse Charm, un pequeño dispositivo de IA que permite realizar tareas sin tener que recurrir constantemente al móvil.