

El Gobierno de Estados Unidos tiene que pagar cada vez más para financiarse. En una nueva subasta de bonos del Tesoro a 30 años, la rentabilidad subió hasta el 5,216 %, su nivel más alto desde 2001.
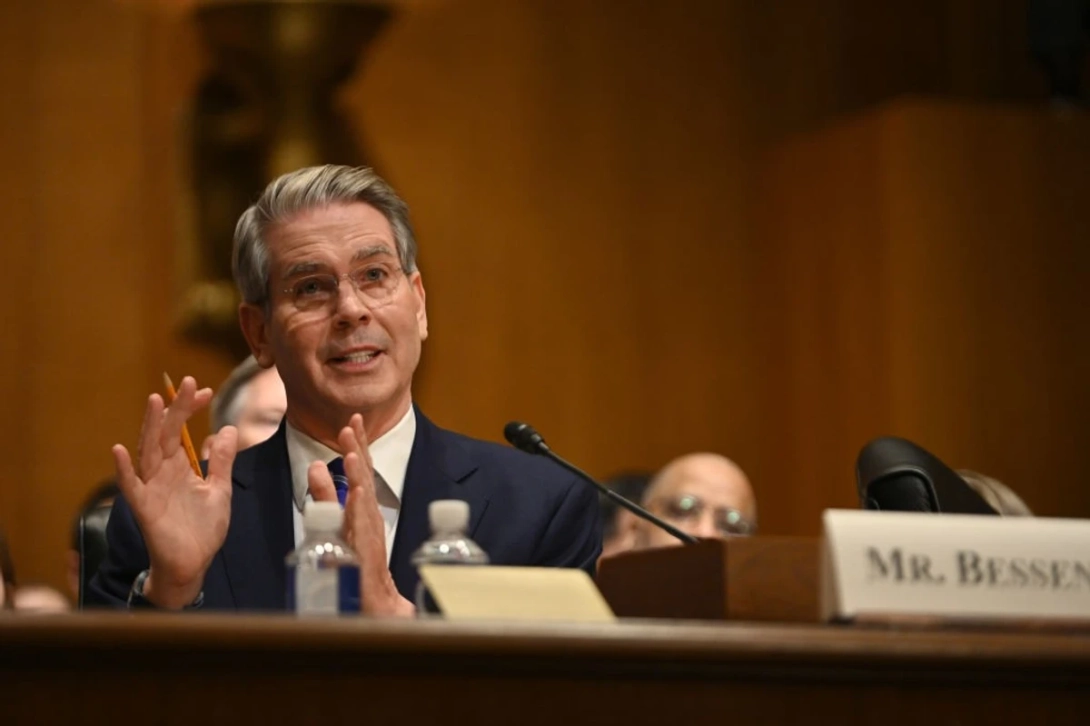
La demanda fue suficiente, pero los inversores exigen una remuneración cada vez mayor para prestar dinero a Estados Unidos a largo plazo. Es una mala noticia para el presidente Donald Trump y para el secretario del Tesoro, Scott Bessent.
Los altos tipos no afectan solo al Gobierno estadounidense. La rentabilidad de la deuda pública sirve de referencia para muchos otros tipos de interés y acaba trasladándose, entre otros ámbitos, a las hipotecas y a los préstamos empresariales.
Estados Unidos paga el interés más alto desde 2001
El Departamento del Tesoro de Estados Unidos colocó el jueves 25.000 millones de dólares en bonos a 30 años. Los inversores obtuvieron una rentabilidad del 5,216 %, el nivel más alto en 25 años.
Un día antes, el mercado de deuda ya había lanzado una señal similar. En una subasta de bonos del Tesoro a diez años, Washington tuvo que pagar el interés más alto desde 2007.
Detrás de este movimiento hay varias preocupaciones. Estados Unidos arrastra elevados déficits presupuestarios y, por ello, debe emitir enormes volúmenes de nueva deuda. Al mismo tiempo, persiste la incertidumbre sobre la inflación y la Reserva Federal ya no es el gran comprador de bonos del Tesoro que fue en años anteriores.
También los compradores tradicionales muestran menos interés por la deuda estadounidense a largo plazo. Como resultado, el Gobierno depende cada vez más de inversores dispuestos a entrar sobre todo si reciben una rentabilidad atractiva.
En cualquier caso, el jueves no faltó demanda. Por cada dólar en bonos ofrecidos se recibieron pujas por 2,39 dólares. La cifra se sitúa ligeramente por encima de la media de 2,36 registrada en las seis subastas comparables anteriores.
El problema, por tanto, no es que nadie quiera comprar deuda pública estadounidense. Los inversores quieren, ante todo, cobrar más por el riesgo de inmovilizar su dinero durante 30 años.
Los altos tipos encarecen cada vez más la deuda de Estados Unidos
Para Washington, la situación resulta cada vez más incómoda. El volumen de bonos del Tesoro en circulación se ha duplicado aproximadamente desde 2018 y ronda ya los 31 billones de dólares.
Sobre esa enorme deuda hay que pagar intereses. En el ejercicio presupuestario actual, el Gobierno estadounidense ya ha destinado a ello 1,17 billones de dólares, un 15 % más que un año antes.
Las consecuencias también se notan fuera de Washington. La rentabilidad de los bonos del Tesoro estadounidense es una referencia clave para el coste de otros préstamos. Cuando suben los tipos de la deuda pública, también suelen encarecerse, por ejemplo, las hipotecas y los préstamos a empresas.
Así, el tipo medio de una hipoteca estadounidense a 30 años subió la semana pasada hasta el 6,69 %, su nivel más alto desde julio de 2025.
La agencia de calificación Fitch volvió a poner el foco el jueves en las finanzas públicas de Estados Unidos. Mantuvo la nota crediticia en AA+, pero prevé que el déficit presupuestario, en relación con el tamaño de la economía, siga aumentando en 2026.
Bessent afronta una decisión difícil
Los altos tipos colocan al secretario del Tesoro, Scott Bessent, ante un dilema. El Departamento insinuó recientemente posibles cambios en la forma en que Estados Unidos emite nueva deuda.
Una opción sería vender menos bonos a largo plazo y captar más financiación a plazos más cortos. Con ello, Washington evitaría quedar atado durante décadas a los elevados tipos actuales.
Pero eso trasladaría parte del riesgo al futuro. La deuda a corto plazo debe refinanciarse antes. Si para entonces los tipos siguen altos, el Gobierno estadounidense continuará soportando elevados costes de financiación.
Según John Fath, de BTG Pactual Asset Management, Washington no puede seguir ajustando indefinidamente los plazos de vencimiento de su deuda. A su juicio, el Gobierno tendrá que acabar reduciendo el déficit presupuestario.
El mercado de bonos envía así una señal clara. Los inversores siguen dispuestos a financiar la creciente deuda pública estadounidense, pero exigen a cambio una remuneración cada vez mayor.


Rabobank ve oportunidades en la Bolsa china tras las fuertes caídas
Las acciones chinas han sufrido fuertes caídas, pero Rabobank ve nuevas oportunidades. Estas son las razones de la intervención de Pekín y del descenso de las valoraciones.

Bitcoin se dispara tras un dato de inflación en EE UU mejor de lo previsto
Los nuevos datos de inflación dan un ligero respiro a los mercados, pero solo Bitcoin logra aprovecharlos de forma clara. Estas son las claves.

Un pacto francoalemán podría dejar a Knot sin la presidencia del BCE
Klaas Knot podría quedarse sin la presidencia del BCE ante el posible apoyo de Francia a un candidato español. ¿Qué implicaciones tendría para los Países Bajos?
Más leído

XRP se desploma un 10%: ¿por qué cae tanto?
El precio de XRP cae un 9%, hasta los 1,19 dólares. El desplome de Wall Street y la victoria electoral de los demócratas generan inquietud en los mercados.

RUNE sube un 13% tras el ataque a Binance: el papel de THORChain
La cotización de RUNE sube más de un 13% tras el ataque a Binance. Los atacantes utilizan THORChain para mover las criptomonedas robadas.

Científicos producen oro auténtico, pero nadie puede tocarlo
Una empresa emergente estadounidense afirma que puede transformar mercurio en oro, aunque la tecnología aún presenta importantes limitaciones.