

Un bono del Tesoro estadounidense que ofrece más de un 5% de rentabilidad puede parecer, a primera vista, bastante atractivo. Sin embargo, Anshul Sehgal, de Goldman Sachs, ve ahora poco recorrido en esa opción.
El codirector mundial de renta fija, divisas y materias primas de Goldman prefiere centrarse en la capacidad de cálculo para IA, los centros de datos y los neoclouds.
Su razonamiento es que los bonos ofrecen una rentabilidad razonable, pero la infraestructura de IA presenta, a su juicio, un potencial alcista mucho mayor.
Por qué considera insuficiente un 5%
La rentabilidad del bono estadounidense a 30 años ha subido ya hasta alrededor del 5,56%. Aun así, Sehgal no cree que eso suponga automáticamente un punto de entrada atractivo para los inversores. En su opinión, los tipos a largo plazo están sometidos a una presión estructural.
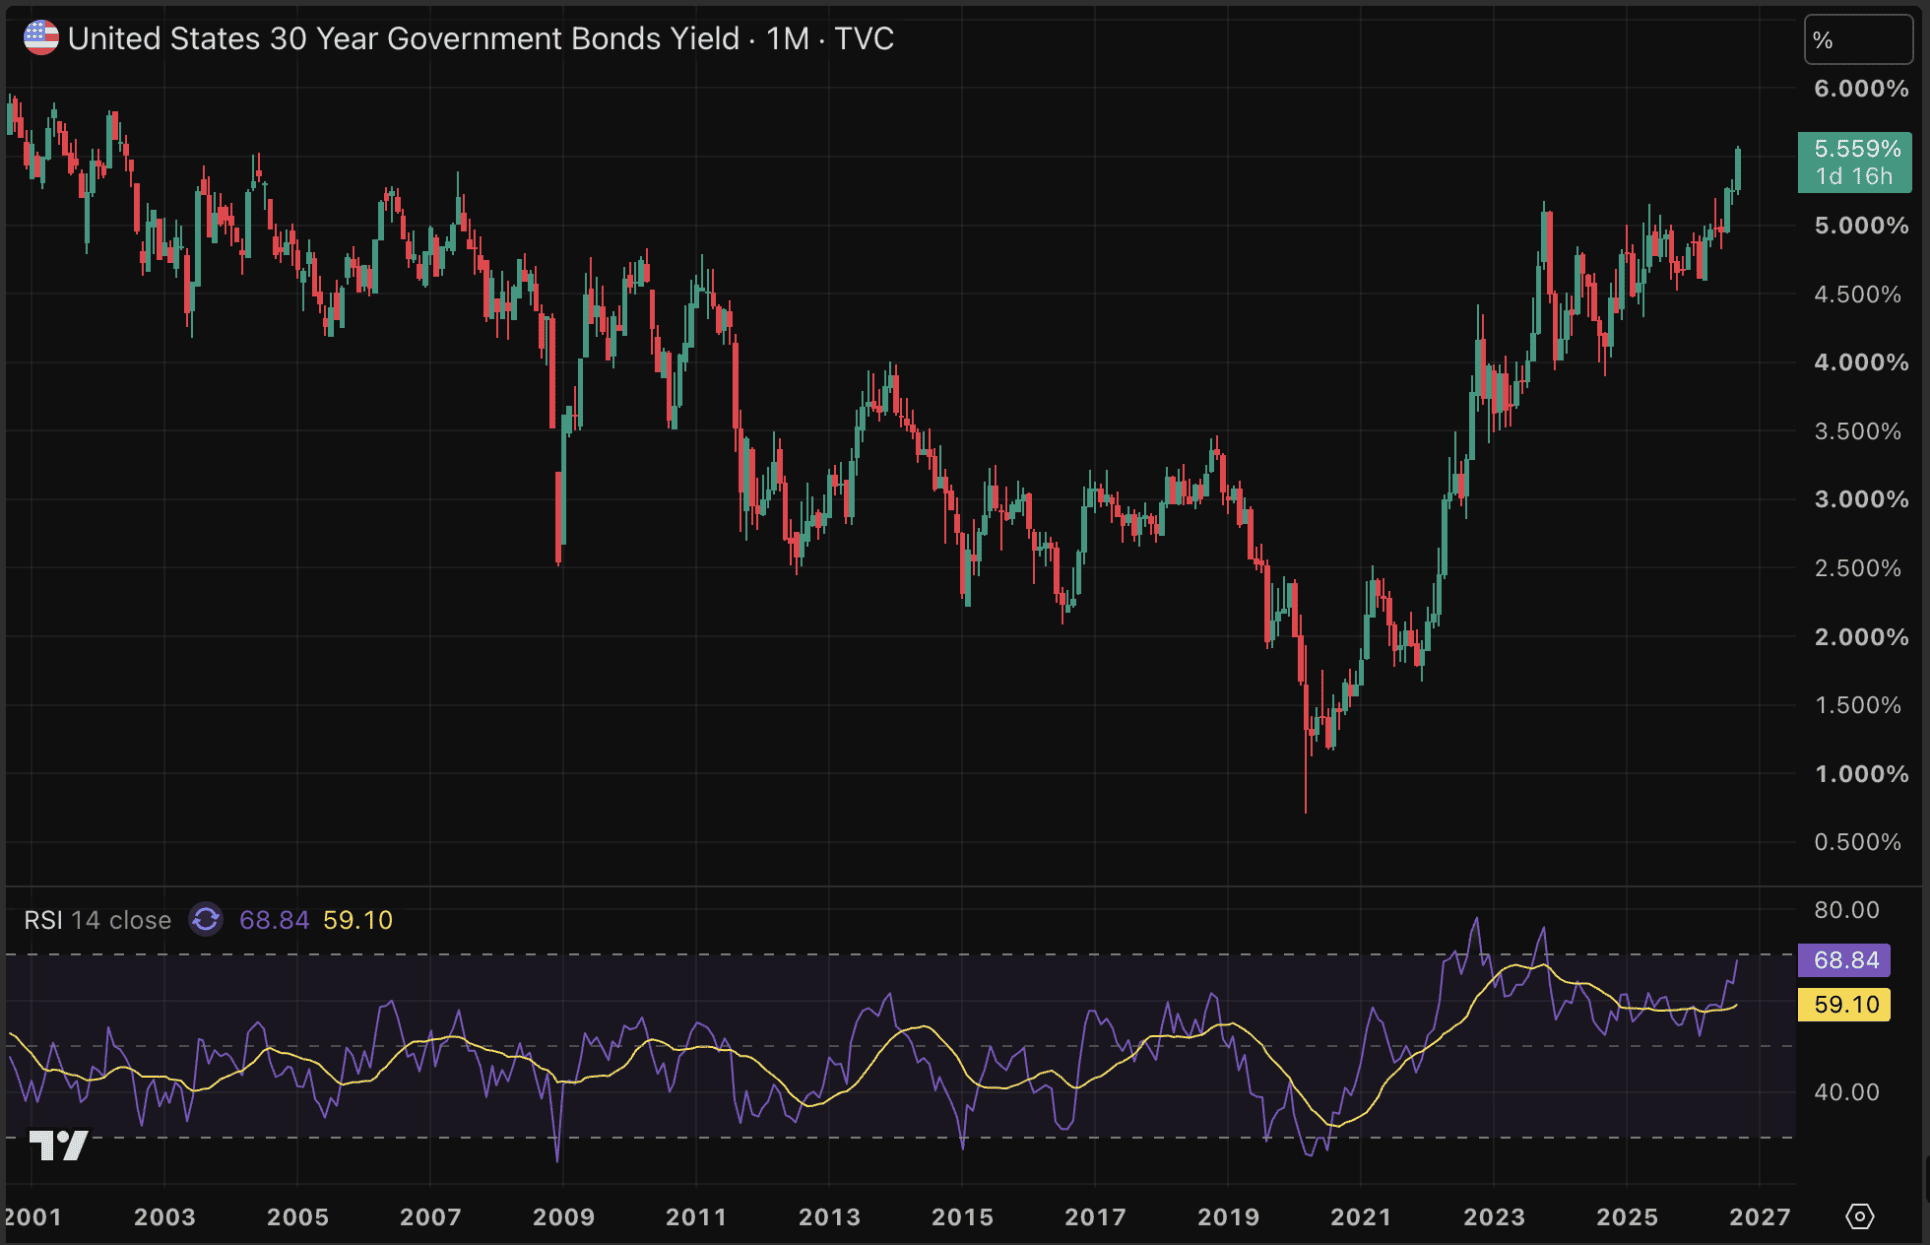
Una de las razones principales es que los estadounidenses de mayor edad compran menos bonos a largo plazo que antes. Al mismo tiempo, llega cada vez más financiación a largo plazo al mercado para cubrir enormes inversiones en IA.
Más oferta y menos compradores naturales implican presión sobre los precios de los bonos y, por tanto, tipos más altos. A ello se suma la incertidumbre sobre la sostenibilidad de la deuda pública estadounidense.
La IA es, para Goldman, la operación asimétrica
Por eso Sehgal prefiere mirar al otro lado de ese mismo ciclo de capital. Su tema favorito es “long compute”. Con ello se refiere a inversiones en capacidad de cálculo para IA, centros de datos y neoclouds que alquilan capacidad a empresas que entrenan y ejecutan modelos de IA.
Lo describe como una operación asimétrica. La pérdida máxima en una acción puede ser, por supuesto, elevada, pero las compañías que triunfen pueden multiplicar varias veces su valor, según sostiene. En un bono soberano que rinde un 5%, ese margen al alza es mucho más limitado.
Pero hay un punto débil evidente
Esa apuesta por la IA no está exenta de riesgos. Muchas empresas financian su infraestructura con deuda. Precisamente por eso, el aumento de las rentabilidades de los bonos se convierte en un peligro.
Cuanto más tiempo se mantengan los tipos a largo plazo por encima del 5%, más caro será financiar centros de datos, chips e infraestructura energética. Sehgal reconoce por ello que se trata de posiciones apalancadas.
Si los costes de financiación suben demasiado o los flujos de caja previstos no se materializan, las valoraciones pueden quedar rápidamente bajo presión.
La Reserva Federal aún no es lo bastante restrictiva
La política de la Reserva Federal también influye. Sehgal señala que el presidente de la Fed, Kevin Warsh, explicó en varias ocasiones tras la reciente subida de tipos que el banco central está, sobre todo, retirando estímulos anteriores.
Según él, eso significa que la Reserva Federal todavía no se considera realmente restrictiva. Y eso es importante. Si los tipos tienen que subir más, el golpe recaerá sobre todo en consumidores y empresas dependientes de la financiación.
Para la infraestructura de IA se crea así una situación particular. Los mismos tipos altos que hacen más atractivos los bonos financian indirectamente la enorme expansión de la IA. Sehgal cree, por ahora, que ahí está la mayor oportunidad.
No en fijar un 5% de rentabilidad durante treinta años, sino en las empresas que suministran la capacidad de cálculo sobre la que se apoya el ciclo de inversión en IA.


Blockchain.com busca captar 500 millones de dólares con su salida a bolsa
Blockchain.com quiere salir a bolsa este año y aspira a alcanzar una valoración de hasta 6.000 millones de dólares, además de una ronda de capital de 500 millones.

La rentabilidad de la deuda de EE UU supera el 5,25% y las bolsas caen
La rentabilidad de los bonos estadounidenses sigue subiendo y ya amenaza seriamente a los valores de crecimiento. Wall Street vuelve a teñirse de rojo hoy.

“Trumpflation”: un analista advierte de que la inflación se extiende
La subida de los precios del petróleo parece estar alimentando poco a poco una ola inflacionista más amplia en Estados Unidos. Esto supone ahora una amenaza para el mercado.
Más leídos

Quant se dispara un 74% en un día: por qué sube
Quant sube un 74% en un día y un 172% en una semana, impulsada por nuevas alianzas con grandes bancos.

Avalanche sube casi un 50% en cuatro días: qué hay detrás
Avalanche sube casi un 50% en pocos días. Las noticias institucionales y la actualización Helicon dan un fuerte impulso al precio de AVAX.

Arabia Saudí suspende el suministro de petróleo a Europa tras un ataque a un oleoducto
Arabia Saudí dejará de suministrar petróleo a Europa el próximo mes tras un ataque con drones contra un importante oleoducto en dirección al mar Rojo.