

Cada vez más empresas se lanzan al mercado de las stablecoins, y no es casualidad. La nueva regulación por fin da una base sólida a las criptomonedas vinculadas a monedas fiat. A diferencia de Europa, a los bancos estadounidenses todavía no se les permite emitir sus propias stablecoins, pero ese escenario empieza ahora a cambiar.
Posible gracias a la GENIUS Act
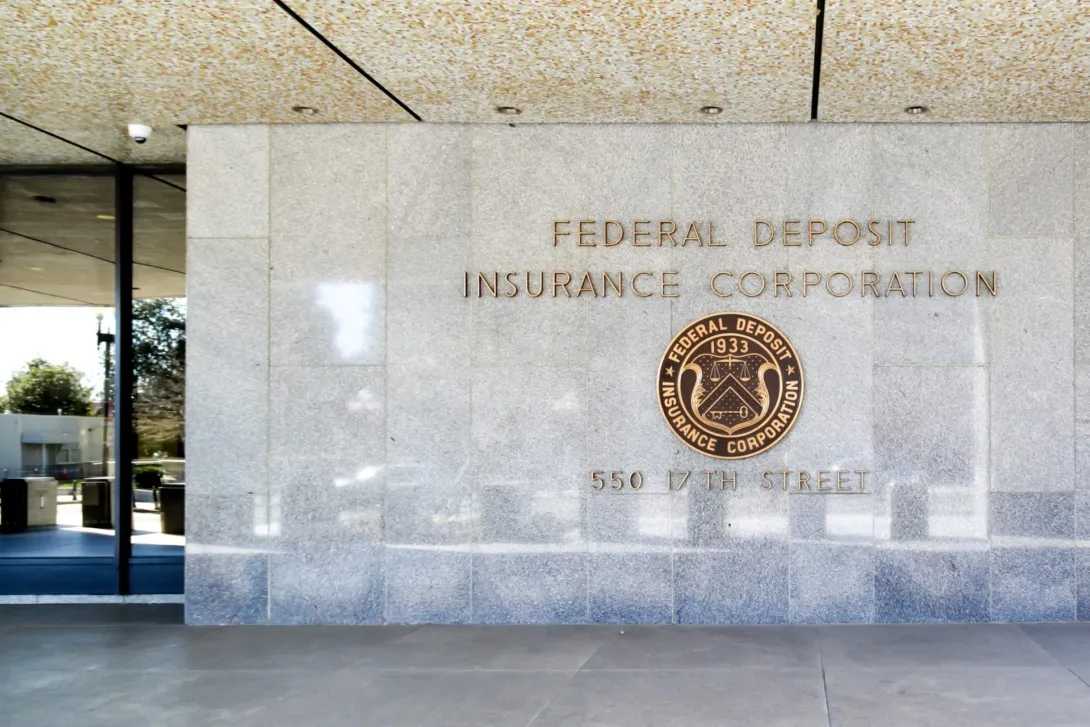
La Federal Deposit Insurance Corporation (FDIC), la entidad que garantiza los depósitos bancarios en Estados Unidos, presentó el martes una propuesta en la que describe cómo pueden solicitar los bancos autorización para lanzar las llamadas payment stablecoins.
Se trata de un primer paso, pero crucial, en la aplicación de la GENIUS Act, firmada en julio por el presidente Donald Trump. Es una ley federal que establece por primera vez reglas claras para las stablecoins en Estados Unidos.
La GENIUS Act es un marco general. Define qué debe hacerse con las stablecoins, pero aún no detalla cómo funcionará exactamente en la práctica. Esa concreción corresponde a supervisores como la FDIC.
En la propuesta, la FDIC perfila un procedimiento de solicitud específico para los bancos que quieran emitir stablecoins. Deberán hacerlo a través de una filial separada, de modo que los riesgos queden claramente acotados. El supervisor evaluará no solo a la filial, sino también al banco matriz.
El presidente interino de la FDIC, Travis Hill, habla de un marco “hecho a medida”. Según él, esto da a la FDIC margen para evaluar si los proyectos son seguros y sólidos, sin sofocar la innovación de inmediato. La propuesta se someterá primero a consulta pública antes de ser definitiva.
La FDIC quiere comprobar, entre otras cosas, si los emisores pueden cumplir mensualmente los requisitos de reservas y si son transparentes sobre su composición. Además, el supervisor analizará las normas de capital y liquidez, los riesgos de TI y cumplimiento normativo, y la fiabilidad del equipo directivo. Los ejecutivos con condenas por delitos como blanqueo de capitales o ciberdelincuencia quedarán automáticamente excluidos.
Las empresas y Europa ya van por delante
Gracias a la GENIUS Act, varias grandes corporaciones han entrado en el pujante mercado de las stablecoins. Gigantes minoristas como Walmart y Amazon estarían explorando sus propios criptoactivos en dólares, y la empresa de transferencias de dinero Western Union ya ha anunciado que lanzará en la primera mitad de 2026 su propia stablecoin en Solana (SOL).
En Europa, los bancos van incluso un paso más allá. Bajo las normas MiCA, las entidades financieras sí pueden emitir ya sus propias stablecoins. En los Países Bajos, un consorcio de diez bancos, entre ellos ING, trabaja en una stablecoin conjunta denominada en euros.

El BCE busca comercios online para una prueba clave del euro digital
El BCE da un nuevo paso hacia el euro digital y busca comercios online para un ensayo a gran escala en condiciones reales que arrancará en 2027.

La stablecoin RLUSD de Ripple bate récord, impulsada sobre todo por Ethereum
Ripple ve crecer RLUSD hasta un récord de 2.440 millones de dólares. Sin embargo, la mayor parte de la demanda no procede de su propia red XRP.

India impulsa pagos entre los BRICS con monedas digitales de bancos centrales
India quiere conectar las monedas digitales de bancos centrales para los pagos dentro de los BRICS y reducir así la dependencia del dólar estadounidense.
Más leídos

La probabilidad de aprobar la CLARITY Act cae al 18% antes de una votación clave
La probabilidad de aprobación de la CLARITY Act cae al 18%, mientras destacados demócratas se posicionan en contra de la propuesta.

Grok, de Elon Musk, anticipa el precio de XRP para finales de septiembre
Grok prevé que el precio de XRP se sitúe a finales de septiembre en torno a 1,45-1,60 dólares, aunque también ve margen para una subida mayor.

La gran ley cripto de EE. UU. se acerca al desenlace: todo o nada
La ley cripto CLARITY Act afronta el martes una votación decisiva en el Senado. Sin el apoyo de 7 demócratas, todo podría aplazarse hasta 2030.