A juzgar por el S&P 500, la Bolsa parece ajena a la guerra con Irán, al petróleo caro y a la subida de los tipos de interés. Pero esa imagen engaña: la mayoría de las acciones estadounidenses acumula fuertes pérdidas este año. La semana pasada, los valores que sostienen al índice también sufrieron las renovadas dudas sobre la inteligencia artificial (IA), aunque los analistas ven en el mercado actual una «oportunidad histórica».
Diez valores sostienen al S&P 500
Más del 84 por ciento de los valores del S&P 500, el índice de las quinientas mayores empresas estadounidenses, cotiza al menos un 10 por ciento por debajo de sus máximos históricos. Así lo recoge un análisis que el boletín de inversión The Kobeissi Letter compartió la semana pasada en X.
En el 59 por ciento de los casos, la caída supera incluso el 20 por ciento, el umbral que marca la entrada en un mercado bajista, caracterizado por un descenso sostenido de las cotizaciones.
Sin embargo, el índice se sitúa apenas un 2 por ciento por debajo del récord que alcanzó en agosto. La ponderación de cada empresa depende de su capitalización bursátil, por lo que las grandes tecnológicas tienen mucho más peso que las compañías pequeñas.
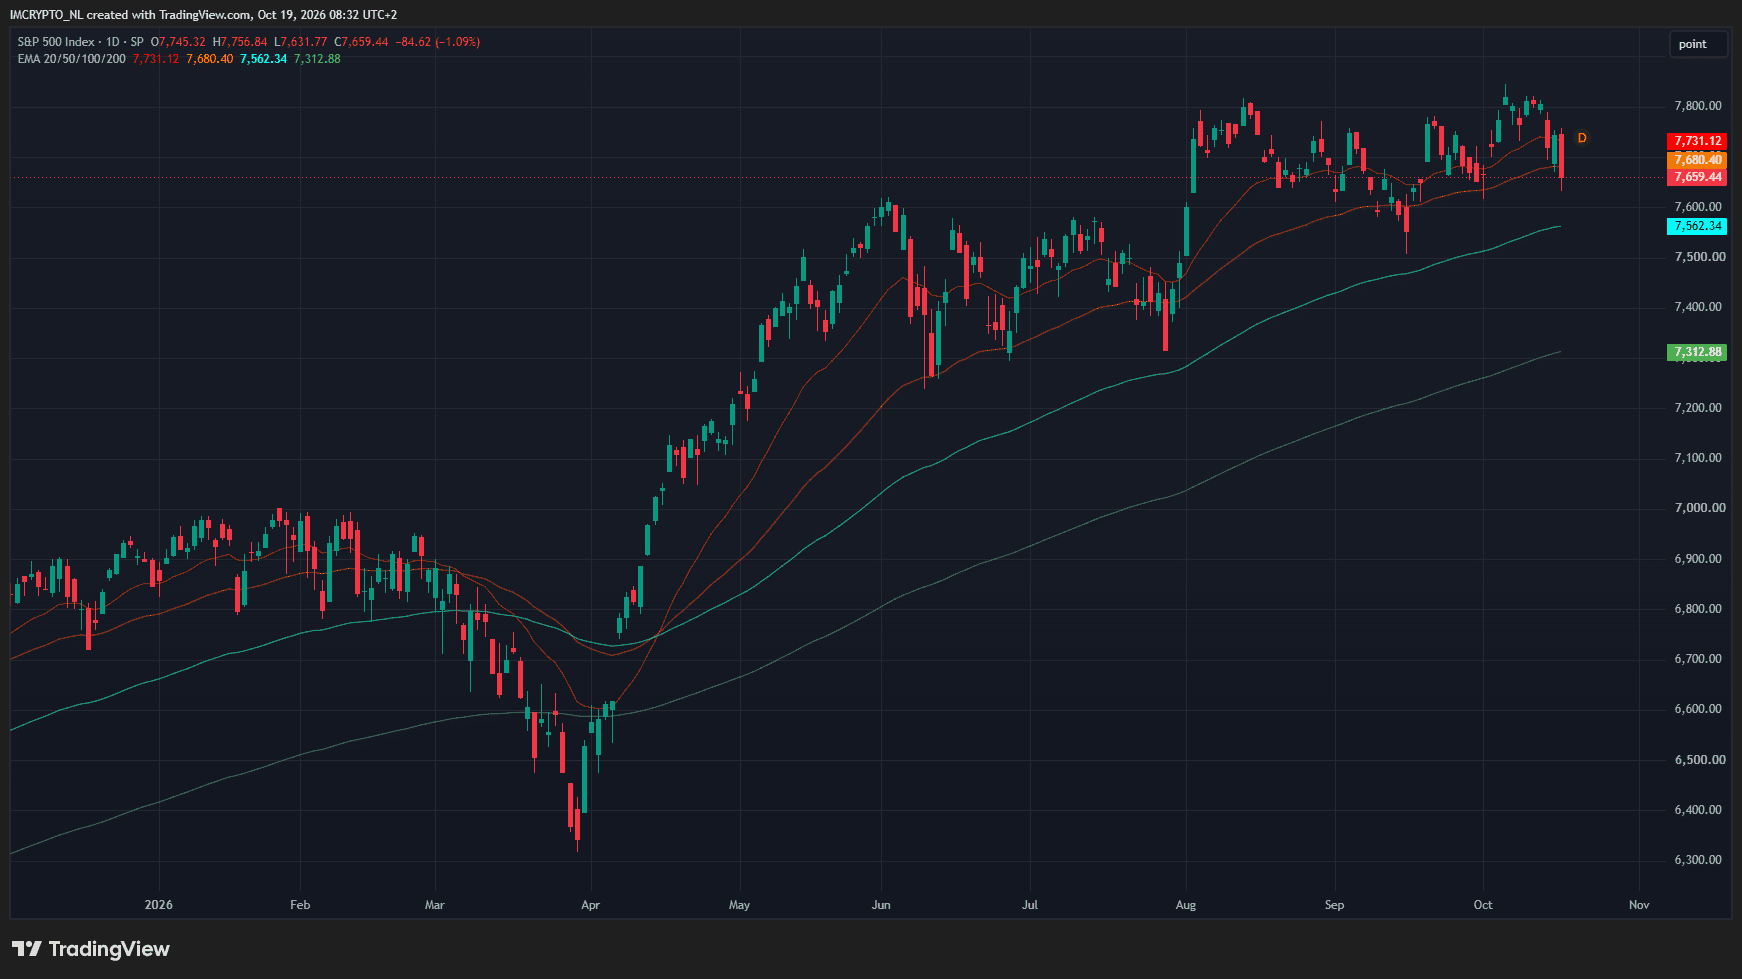
Desde el mínimo del 30 de marzo, el S&P 500 ha subido cerca de un 23 por ciento. Diez empresas, encabezadas por el fabricante de chips Nvidia (NVDA), han aportado 16 puntos porcentuales de ese avance. Así, el 2 por ciento de las compañías explica el 70 por ciento de la subida.
Esa concentración también juega en sentido contrario, como se vio la semana pasada. El S&P 500 perdió casi un 2 por ciento y el Nasdaq, de fuerte componente tecnológico, retrocedió un 4,5 por ciento, principalmente por las ventas en los fabricantes de chips y otras empresas de IA.
Un índice del sector de los semiconductores cayó más de un 11 por ciento, su peor semana desde abril de 2025. En cambio, los fabricantes de productos de consumo básico subieron alrededor de un 5 por ciento, pero su peso es insuficiente para sostener al índice.
Los tipos altos también pasan factura a la IA
El petróleo lleva ya un tiempo por encima de los 100 dólares por barril debido a la guerra con Irán. Esto ha situado la inflación estadounidense cerca del 4 por ciento y llevó a la Reserva Federal (Fed) a subir los tipos en septiembre por primera vez desde 2023.
El aumento de las expectativas de inflación elevó la rentabilidad de la deuda pública estadounidense a largo plazo hasta máximos de varias décadas. Esto afecta especialmente a las empresas inmobiliarias y de servicios públicos, que dependen de la financiación ajena. Casi todas cotizan al menos un 10 por ciento por debajo de sus máximos.
Durante mucho tiempo, el fuerte crecimiento de los beneficios de las grandes empresas de IA amortiguó el impacto de los tipos altos. Pero las dudas empiezan a extenderse también a estas compañías.
Amazon, Alphabet, Meta, Microsoft y Oracle fueron durante años sinónimo de generación de efectivo, pero ahora destinan casi todos sus ingresos a centros de datos para IA. Para cubrir lo que les falta recurren a la deuda: en lo que va de año ya han pedido prestado más del doble que en todo 2025.
La mayor inquietud se concentra en el mercado de crédito, donde los inversores venden masivamente deuda emitida para financiar la construcción de centros de datos. Una de las más castigadas es CoreWeave, que alquila capacidad de cómputo y acumula unos 50.000 millones de dólares de deuda.
Sus bonos cayeron la semana pasada por debajo de los 80 centavos por cada dólar de valor nominal, lo que disparó su rentabilidad hasta cerca del 16 por ciento, un nivel propio de empresas en dificultades.
También se disparó el coste de los seguros de impago, con los que los inversores se protegen ante la posibilidad de que una empresa no devuelva su deuda. Ese coste alcanzó máximos históricos en CoreWeave y Oracle, y también aumentó en SoftBank, uno de los grandes inversores en OpenAI.
La consultora Gartner avivó la inquietud con un nuevo informe. Según sus previsiones, hasta 2030 los ingresos por servicios de IA no llegarán ni a la mitad de lo que las empresas de centros de datos necesitan para recuperar sus inversiones.
Esto alimenta el temor a una burbuja de la IA. Según Gartner, los gigantes tecnológicos pueden cubrir esa brecha con sus otros ingresos, pero las empresas más pequeñas que alquilan capacidad de cómputo, como CoreWeave, carecen de ese colchón. Se prevé que más del 80 por ciento de ellas deje de operar de forma independiente de aquí a 2030.
El refugio en los bonos da un respiro al mercado
El temor en torno a la IA tuvo, sin embargo, un efecto secundario llamativo. Los inversores buscaron refugio la semana pasada en la deuda pública estadounidense, lo que provocó la mayor caída semanal de la rentabilidad del bono a diez años en más de un año.
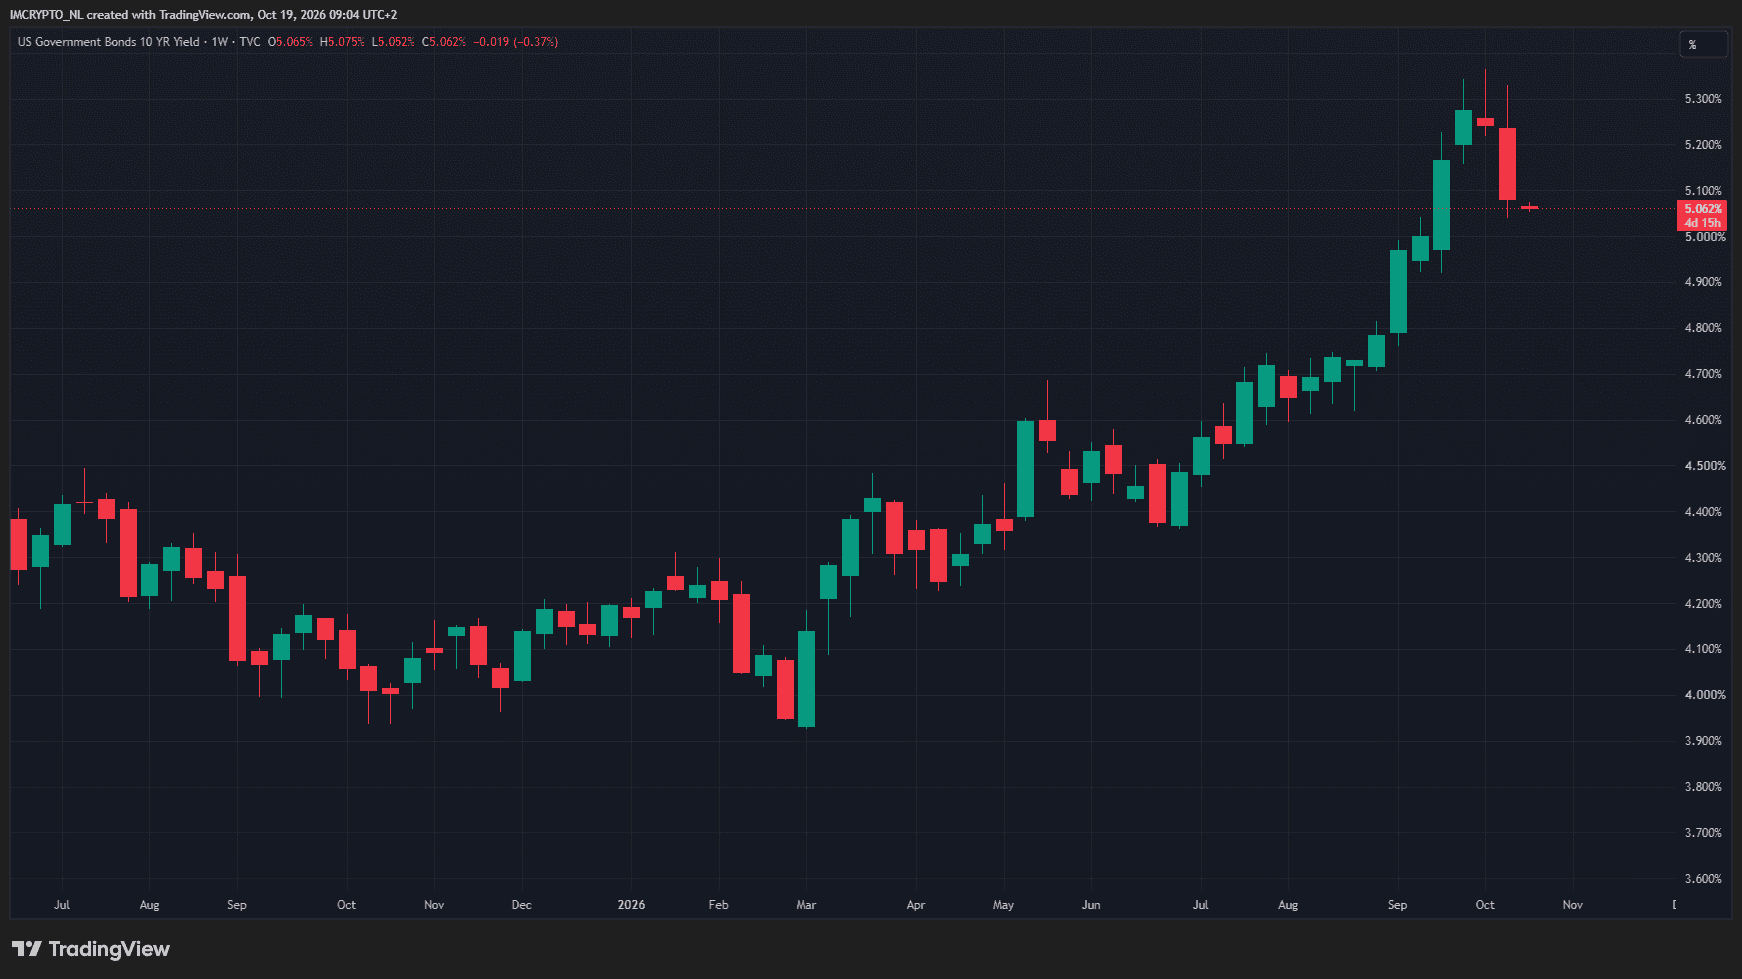
Y eso pese a que la inflación superó las previsiones. Según Ed Yardeni, economista de Yardeni Research, el mercado de bonos centra su atención en el sector de la IA, que se ha convertido en uno de los grandes motores del crecimiento estadounidense.
Si se encarece la financiación, las empresas de IA reducen sus inversiones y la economía crece menos. A la larga, ese menor crecimiento alivia la presión sobre los precios y abre la puerta a nuevas bajadas de los tipos.
Esto dio un respiro al resto de los valores del S&P 500 y, según The Kobeissi Letter, es solo un anticipo de lo que podría ocurrir. Sus analistas consideran que el índice atraviesa una fase bajista dentro de un mercado alcista y señalan la guerra con Irán como el principal freno para la Bolsa.
Si termina el conflicto, esperan una reacción en cadena. El abaratamiento de la energía reduciría la inflación, lo que permitiría a la Fed dejar de subir los tipos y extendería las ganancias bursátiles a los cientos de valores que se han quedado rezagados.
Según Kobeissi, los gigantes tecnológicos también tendrían margen para seguir subiendo. Sus beneficios crecen más que sus cotizaciones, por lo que se han abaratado en términos relativos pese al avance bursátil. Sin la guerra, calculan los analistas, el índice podría haber superado los 9.000 puntos, más de un 17 por ciento por encima de su nivel actual.


Musk quiere regalar acciones de SpaceX a los niños de EE UU tras su disputa con Anthropic
Elon Musk quiere regalar el próximo año una acción de SpaceX a cada niño de Estados Unidos, por un valor total de 10.500 millones de dólares. ¿Un gesto generoso o una maniobra estratégica?

Los resultados de Meta pondrán a prueba la IA: unas buenas cifras podrían no bastar
Wall Street espera con expectación los resultados trimestrales de Meta. Los inversores quieren pruebas de que las inversiones multimillonarias en IA generan una rentabilidad suficiente.

GTA 6 busca generar 3.000 millones de dólares el 19 de noviembre
Rockstar lanzará dentro de un mes el esperado GTA 6, con el que espera generar miles de millones de dólares e impulsar su cotización en bolsa. La incógnita es si lo conseguirá.
Más leídos

Trump podría perder su mayoría: ¿qué supondría para la Bolsa?
Trump podría perder su mayoría. ¿Qué supondría para Wall Street? Los analistas ven grandes oportunidades en las acciones, pero advierten de los riesgos ligados a los tipos de interés.

La plata se dispara y los expertos prevén fuertes subidas
La plata sube casi un tres por ciento y el oro repunta con fuerza. Los expertos creen que el precio de la plata podría seguir subiendo hasta acercarse a los 100 dólares.

La Bolsa estadounidense parece sólida, pero estas cifras revelan otra realidad
Nvidia y Microsoft sostienen el índice, pero estas cifras muestran hasta qué punto se ha deteriorado el resto del mercado. El 40% de los valores ya está en un mercado bajista. Los altos tipos de interés pasan factura.