Wall Street apunta a una apertura con ligeras subidas este viernes, aunque toda la atención se centra en el informe de empleo de Estados Unidos. Los futuros del S&P 500 avanzan alrededor de un 0,3 por ciento y los del Nasdaq-100, un 0,4 por ciento.
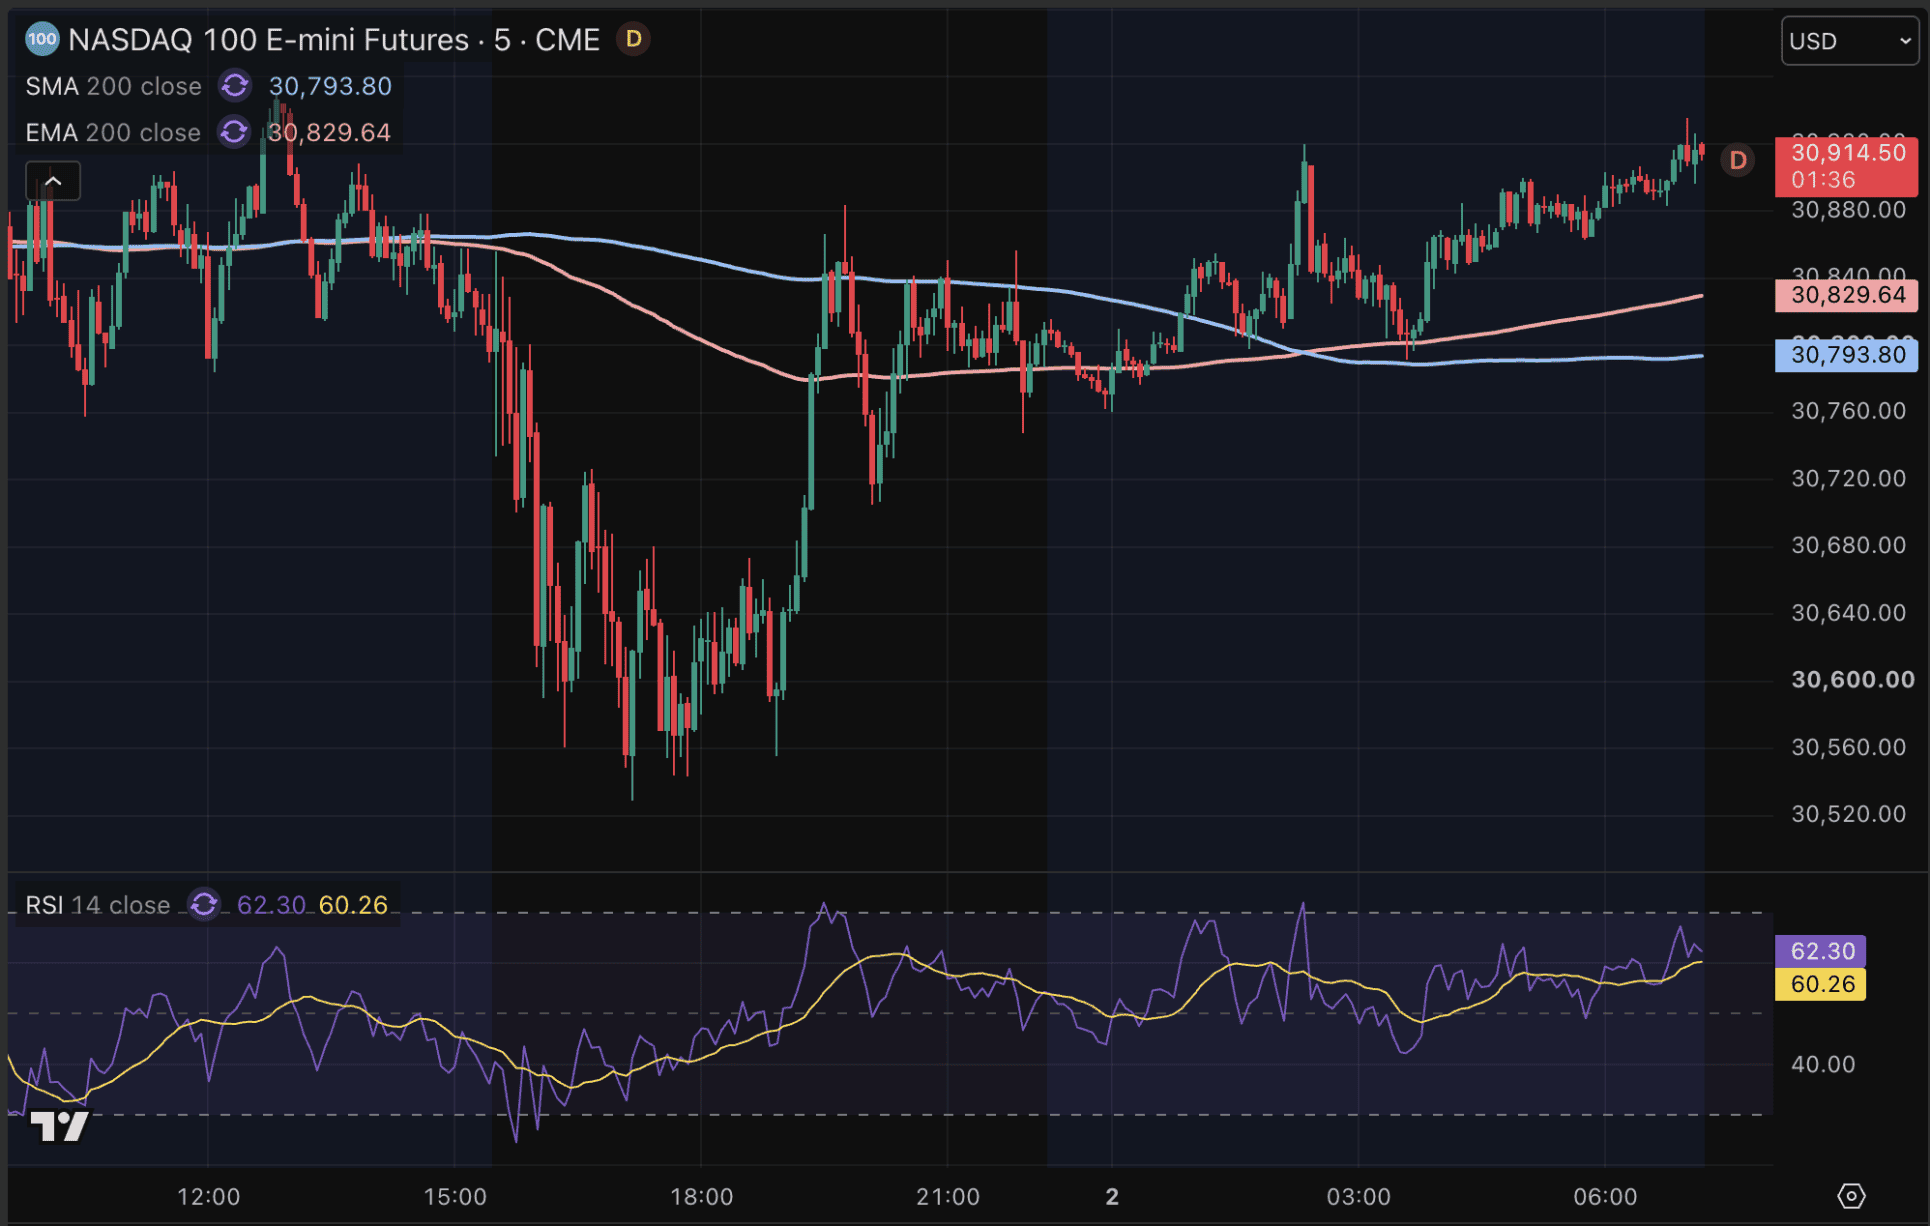
Las bolsas siguen subiendo pese a la fuerte agitación del mercado de bonos. El rendimiento de la deuda estadounidense a diez años se disparó el jueves hasta el 5,344 por ciento, su nivel más alto desde 2002, mientras que el de los bonos a treinta años también alcanzó máximos de los últimos 24 años.
Aun así, Wall Street resistió relativamente bien.
El informe de empleo será una prueba clave
El informe oficial de empleo de septiembre se publicará hoy a las 14:30, hora peninsular española. El mercado prevé la creación de unos 84.000 puestos de trabajo y una tasa de paro del 4,1 por ciento.
Estas previsiones dan especial relevancia al dato. Un informe sólido confirmaría que la economía estadounidense sigue soportando bien los tipos de interés elevados. Al mismo tiempo, podría llevar a los inversores a anticipar nuevas subidas de tipos.
Un dato más débil, en cambio, podría aliviar por fin la presión sobre el mercado de bonos.
La Reserva Federal parece optar por esperar
Por ahora, el mercado asigna una probabilidad de alrededor del 72 por ciento a que la Reserva Federal mantenga los tipos sin cambios en octubre. Supone un giro considerable respecto a la semana pasada, cuando los inversores aún esperaban una nueva subida.
Se da así una situación poco habitual: los rendimientos de la deuda pública siguen aumentando, mientras el mercado reduce sus expectativas de nuevas subidas de tipos por parte del banco central.
Esto sugiere que también están influyendo otros factores, como los déficits presupuestarios, el enorme volumen de nuevas emisiones de deuda y la fuerte demanda de capital vinculada al ciclo de inversión en inteligencia artificial.
El petróleo vuelve a superar los 100 dólares
A estas tensiones se sumó el jueves un nuevo repunte del petróleo. El Brent subió más de un 4 por ciento, hasta los 102,31 dólares por barril, tras conocerse que Estados Unidos enviará un tercer grupo de combate de portaaviones y miles de militares adicionales a Oriente Próximo.
La decisión vuelve a alimentar el temor a una escalada en torno a Irán y a posibles interrupciones del suministro de petróleo. Es precisamente lo que los inversores del mercado de bonos no quieren ver.
El encarecimiento del petróleo puede reavivar la inflación y dificultar que los bancos centrales bajen los tipos con rapidez.
Wall Street mantiene su fortaleza pese a las tensiones
Aun así, las acciones resisten por ahora mejor de lo esperado. El S&P 500 subió un 0,2 por ciento el jueves, y tanto el Nasdaq como el Dow Jones cerraron también con ligeros avances.
Esta resistencia resulta especialmente llamativa porque el rendimiento de la deuda estadounidense a diez años ya alcanza niveles que no se veían desde hace más de dos décadas.
El mercado parece mantener la confianza en la solidez de los beneficios empresariales y en el ciclo de inversión en inteligencia artificial. Pero hoy afronta una prueba importante.
Un informe de empleo sin sorpresas podría aliviar por fin la presión sobre los rendimientos de la deuda. Un dato mucho más fuerte de lo previsto, en cambio, podría reabrir el debate sobre nuevas subidas de tipos y llevar el rendimiento del bono a diez años aún más por encima del 5,3 por ciento.
Por eso, el informe de empleo de hoy podría tener mucha más relevancia para las acciones y Bitcoin (BTC) que una subida adicional del petróleo del uno por ciento o un nuevo récord bursátil.


Google y SpaceX lanzan esta noche chips de IA al espacio
Google lanza hoy chips de IA con SpaceX. A las 20:18 horas comienza una prueba clave para los futuros centros de datos en el espacio.

Los tipos de interés, en máximos de 24 años, no frenan a las bolsas: rumbo a récords
Los futuros de Wall Street vuelven a subir con fuerza hoy. Pese al aumento de la rentabilidad de los bonos, los inversores siguen confiando en la tendencia alcista del mercado.

Google lanza Gemini 4 entre dudas internas sobre su rendimiento
Gemini 4 Argon obtiene buenos resultados en las pruebas, pero, según Bloomberg, algunos empleados dudan de su rendimiento en condiciones reales. Google lo niega.
Más leídos

Quant se dispara un 74% en un día: por qué sube
Quant sube un 74% en un día y un 172% en una semana, impulsada por nuevas alianzas con grandes bancos.
Un analista de Wall Street prevé que Quant alcance los 10.000 dólares
El analista de Wall Street Jan Nieuwenhuijs prevé que la cotización de Quant pueda subir hasta los 10.000 dólares, casi un 4.000% por encima de su nivel actual.

Avalanche sube casi un 50% en cuatro días: qué hay detrás
Avalanche sube casi un 50% en pocos días. Las noticias institucionales y la actualización Helicon dan un fuerte impulso al precio de AVAX.