

La guerra con Irán no solo genera tensiones en el mercado petrolero, sino que también empieza a presionar un componente mucho más fundamental del sistema financiero: el mercado de bonos del Tesoro de Estados Unidos.
Según Eric Wallerstein de Clocktower Group, el banco central de los Estados Unidos, la Reserva Federal (Fed), no debe esperar, sino actuar de manera proactiva para evitar daños mayores.
¿Cuál es el problema?
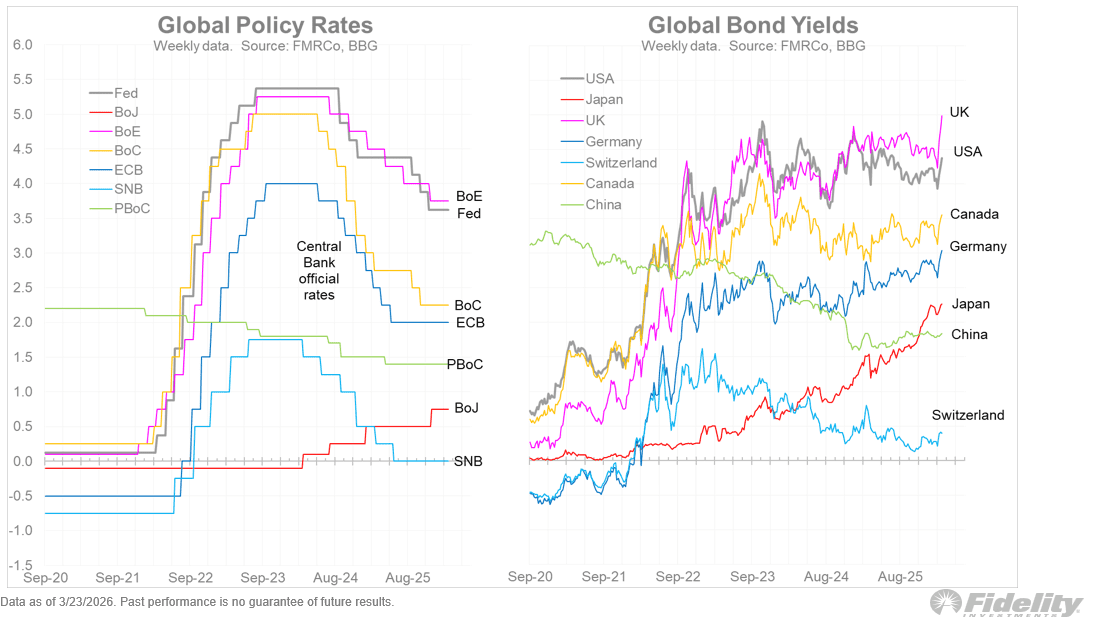
El gobierno de los Estados Unidos vende continuamente bonos del Tesoro para financiarse. Normalmente, hay una gran demanda de estos bonos, ya que se consideran seguros. Sin embargo, las últimas subastas de bonos del Tesoro se han realizado con una demanda sorprendentemente baja.
En términos simples, esto significa que los inversores muestran menos interés en comprar deuda estadounidense.
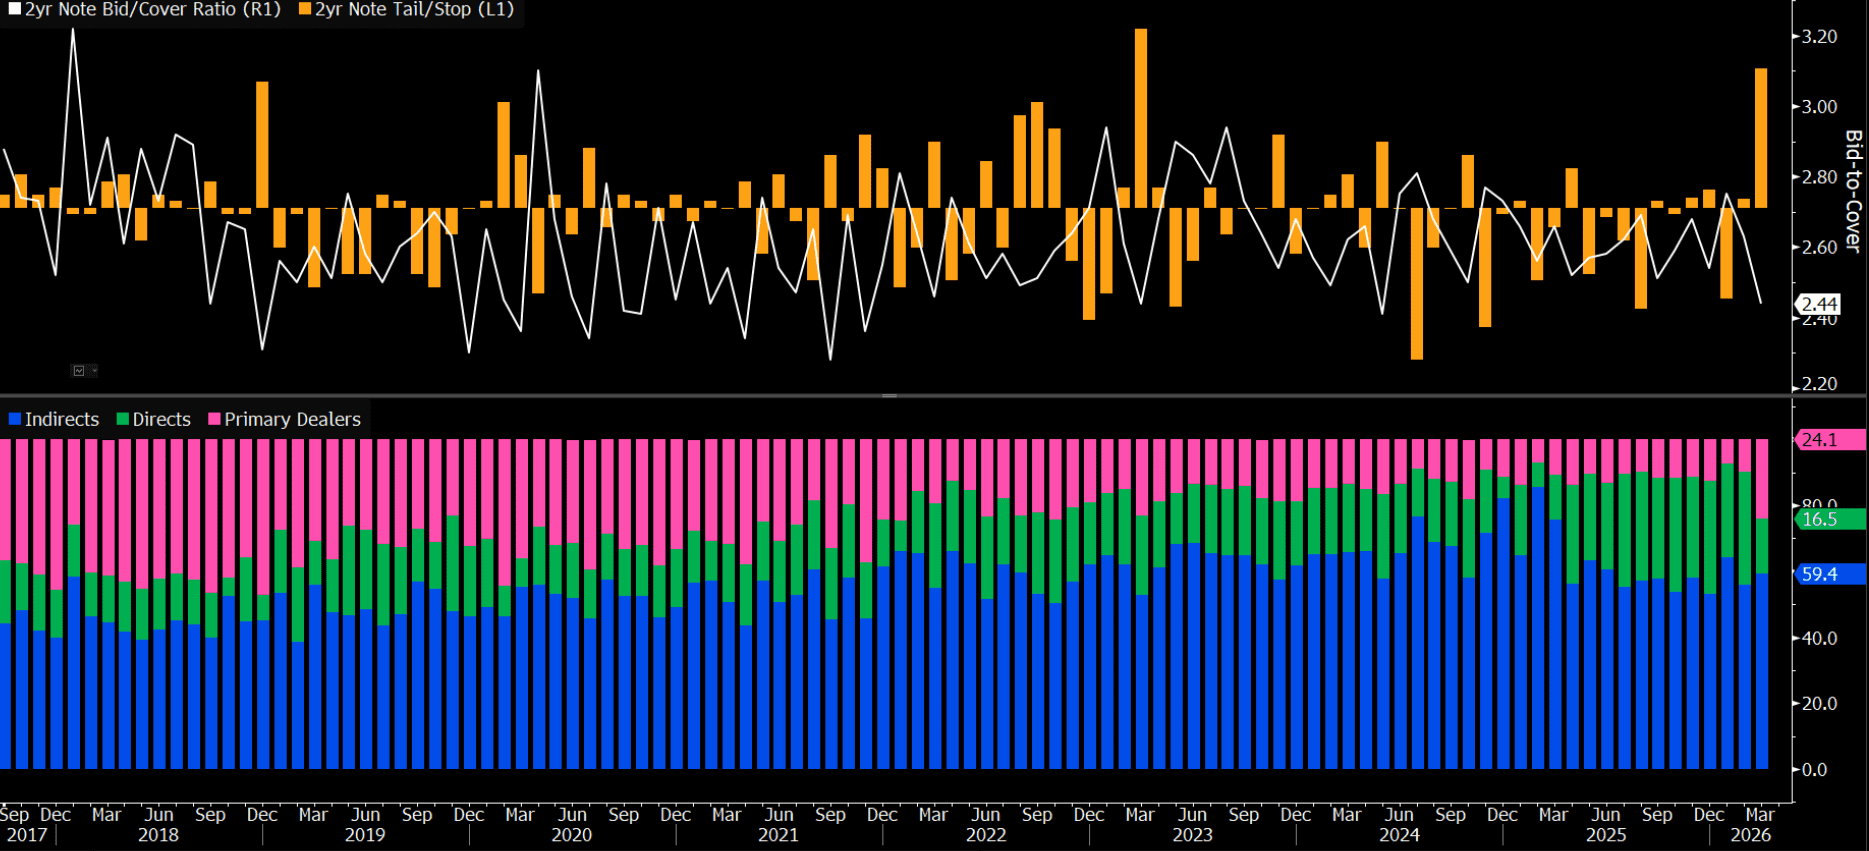
Según el análisis, esto se debe en parte al conflicto en Irán. Los países exportadores de petróleo e inversores relacionados con ellos han desempeñado durante años un papel importante en la financiación de los Estados Unidos.
Si sus ingresos se ven afectados por la guerra, daños en la infraestructura energética o interrupciones en el Estrecho de Ormuz, podrían verse obligados a vender bonos estadounidenses para obtener dólares.
¿Por qué es peligroso?
Si grandes entidades extranjeras compran menos bonos del Tesoro de EE. UU., o incluso los venden, esto tiene varias consecuencias importantes:
- las tasas de interés de los bonos del Tesoro pueden aumentar
- el endeudamiento se encarecerá para el gobierno estadounidense
- el resto del sistema financiero experimentará presión
- la estabilidad del dólar y de los mercados de crédito podría disminuir
Esto ya lo vimos durante la crisis del coronavirus, cuando los países exportadores de petróleo vendieron bonos del Tesoro para obtener liquidez rápidamente.
¿Qué hizo la Fed entonces?
Durante la pandemia, la Fed implementó un programa de emergencia, la denominada facilidad de recompra FIMA. Esto permitió a los bancos centrales extranjeros prestar dólares temporalmente a la Fed, utilizando sus bonos del Tesoro como garantía.
La idea detrás de esto era simple: si las entidades necesitaban dólares rápidamente, no tendrían que vender sus bonos inmediatamente en el mercado. Esto evitaba el pánico y mantenía el mercado de bonos más estable.
En lugar de vender los bonos, las entidades los depositaban en el banco central estadounidense.
¿Por qué eso no es suficiente ahora?
¿Por qué ese sistema no funcionaría ahora? Mientras que antes principalmente los bancos centrales extranjeros poseían gran cantidad de bonos del Tesoro, actualmente una porción cada vez mayor está en manos de entidades más privadas, aunque a menudo todavía semigubernamentales, como fondos soberanos y fondos de pensiones extranjeros.
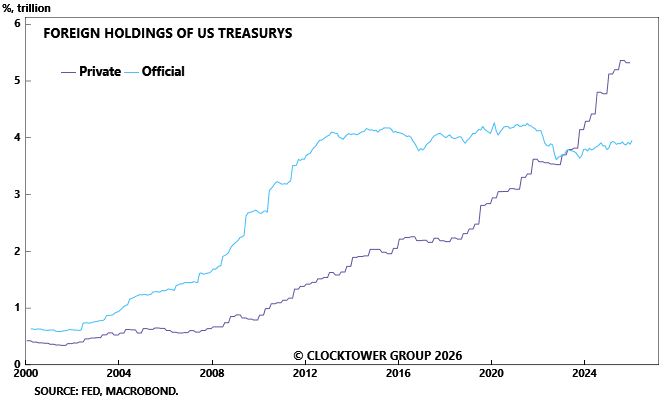
Y precisamente estas entidades no tienen acceso directo a un respaldo de la Fed. El sistema establecido durante la pandemia no está disponible para estas partes.
¿Qué debería hacer la Fed?
La solución propuesta por Wallerstein es que la Fed amplíe su ventanilla de emergencia. No solo los bancos centrales, sino también ciertos grandes inversores institucionales extranjeros deberían poder prestar dólares temporalmente contra bonos del Tesoro de EE. UU.
Según Wallerstein, esto podría cumplir tres objetivos a la vez:
- reducir los costos de financiación de EE. UU.
- mantener los mercados financieros más estables
- proteger el papel internacional del dólar
El núcleo del asunto
El análisis se resume en un mensaje: la Fed no debe centrarse únicamente en una subida o bajada de tipos de interés. Primero, debe asegurarse de que el mercado de bonos del Tesoro de EE. UU. funcione correctamente.
Porque si la guerra en Irán desencadena una nueva ola de estrés en el mercado de bonos, las consecuencias podrían ser mucho mayores que solo un aumento en el precio del petróleo.
Esto podría ser más importante que las subidas o bajadas de tipos para Bitcoin (BTC), acciones, oro y plata.


Google y SpaceX lanzan esta noche chips de IA al espacio
Google lanza hoy chips de IA con SpaceX. A las 20:18 horas comienza una prueba clave para los futuros centros de datos en el espacio.

Los tipos de interés, en máximos de 24 años, no frenan a las bolsas: rumbo a récords
Los futuros de Wall Street vuelven a subir con fuerza hoy. Pese al aumento de la rentabilidad de los bonos, los inversores siguen confiando en la tendencia alcista del mercado.

Google lanza Gemini 4 entre dudas internas sobre su rendimiento
Gemini 4 Argon obtiene buenos resultados en las pruebas, pero, según Bloomberg, algunos empleados dudan de su rendimiento en condiciones reales. Google lo niega.
Más leídos

Quant se dispara un 74% en un día: por qué sube
Quant sube un 74% en un día y un 172% en una semana, impulsada por nuevas alianzas con grandes bancos.
Un analista de Wall Street prevé que Quant alcance los 10.000 dólares
El analista de Wall Street Jan Nieuwenhuijs prevé que la cotización de Quant pueda subir hasta los 10.000 dólares, casi un 4.000% por encima de su nivel actual.

Avalanche sube casi un 50% en cuatro días: qué hay detrás
Avalanche sube casi un 50% en pocos días. Las noticias institucionales y la actualización Helicon dan un fuerte impulso al precio de AVAX.