

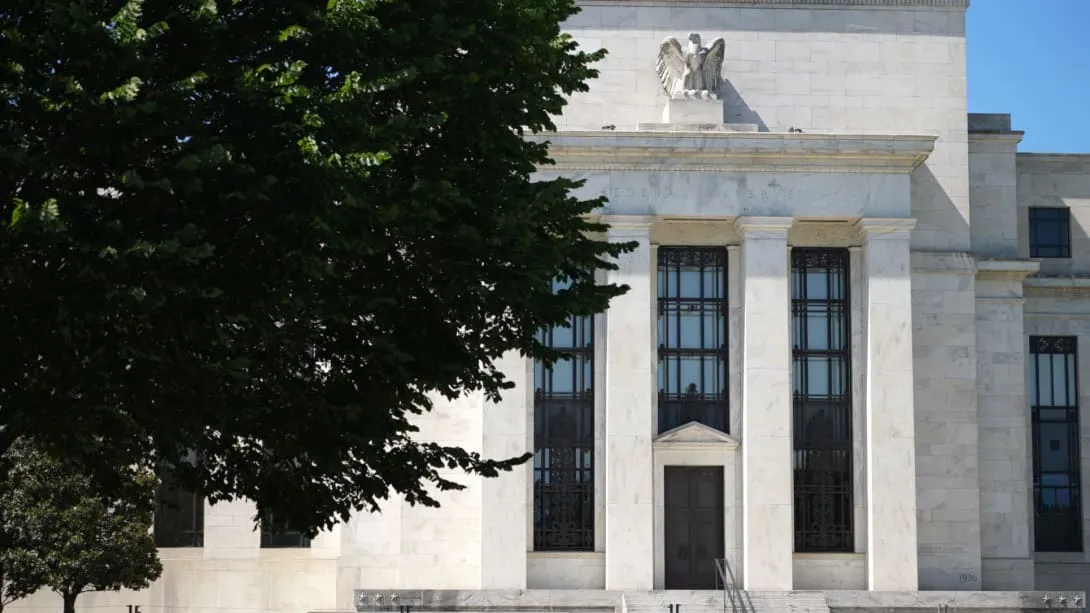
Esta noche Wall Street volverá a mirar a la Reserva Federal estadounidense. La expectativa es clara: la Fed probablemente subirá los tipos de interés en 0,25 puntos porcentuales.
Suena importante. Y lo es, al menos a corto plazo. Pero quien mire más allá de la pantalla del operador intradía verá que esta subida de tipos no resuelve el problema de fondo.
El mercado ha descontado en gran medida el aumento. Si el presidente Kevin Warsh no da ningún giro inesperado durante la rueda de prensa, no espero grandes movimientos. La cuestión de fondo no está en el tipo oficial, sino en los tipos a largo plazo.
La rentabilidad de los bonos estadounidenses a 10 y 30 años cotiza ya en sus niveles más altos desde 2007. Un cuarto de punto adicional por parte de la Fed cambiará poco esa realidad.
Sube el precio del capital
¿Por qué los tipos a largo plazo se mantienen tan obstinadamente altos?
Porque, sencillamente, hay una enorme demanda de capital.
- Los gobiernos necesitan pedir cada vez más dinero prestado para financiar déficits presupuestarios y refinanciar deuda existente.
- Las empresas, mientras tanto, están abriendo la cartera para financiar la revolución de la inteligencia artificial. Donde antes los gigantes tecnológicos usaban sus flujos de caja para recomprar acciones, ahora cada dólar, e incluso más, se destina a centros de datos, chips, infraestructura energética y capacidad de cálculo.
- A esto se suma que, tras 2008, los bancos centrales fueron durante años grandes compradores de deuda pública. Esa etapa ha terminado. Entra menos capital en el sistema justo cuando la demanda aumenta.
La consecuencia es bastante sencilla. Si sube la demanda de capital, también sube su precio. Ese precio se llama tipo de interés.
Una sola subida es, sobre todo, un gesto de cara a la galería
Para que los tipos a largo plazo bajen de verdad, la demanda de capital debe disminuir. Eso no se consigue con una única subida de 0,25 puntos porcentuales.
Probablemente haría falta un ciclo mucho más contundente. Cuatro, seis u ocho subidas de tipos sí podrían enfriar seriamente la economía. Pero entonces el riesgo de recesión quedaría muy cerca.
Y ahí está el problema. ¿Por qué querría un gobierno llevar deliberadamente su economía al borde del precipicio cuando la deuda pública es cada vez más cara?
Por supuesto, la subida de tipos tiene algún efecto. La Fed gana algo de credibilidad y frena la demanda en el margen. Pero, sinceramente, esto parece sobre todo una subida de tipos pensada para la escenificación.
Conviene acostumbrarse a tipos más altos
La revolución de la inteligencia artificial no se detendrá por esto. La escasez de petróleo tampoco desaparecerá. Por ahora, la economía mundial tendrá que aprender a convivir con tipos más altos o, quizá mejor dicho, más normales. En términos históricos, una rentabilidad a 10 años en torno al 5% no es en absoluto extrema. Solo lo parece porque durante años estuvimos enganchados al dinero gratis.
Además, para la renta variable este nivel no ha sido necesariamente letal en los últimos años. El mercado alcista impulsado por la IA se mantuvo en pie. El verdadero problema, por ahora, está en el Gobierno estadounidense, que debe refinanciar una parte cada vez mayor de su montaña de deuda a estos tipos.
Y eso resulta bastante menos cómodo que una rueda de prensa de Kevin Warsh.


Canadá puede convertirse en el primer miembro asociado de la UE
La UE quiere incorporar a Canadá como primer miembro asociado y reforzar la cooperación en comercio, defensa, tecnología y energía.

EE UU tiene armas en el espacio: lo que pueden hacer sigue siendo secreto
Estados Unidos confirma por primera vez que tiene armas en el espacio, mientras China advierte de una nueva carrera armamentística.

Bitcoin y el mercado cripto caen tras un revés para la ley CLARITY
Los republicanos rechazan una contrapropuesta a la ley CLARITY. Mientras tanto, Bitcoin y Ethereum retroceden en vísperas de una votación clave.
Más leído

La probabilidad de aprobar la CLARITY Act cae al 18% antes de una votación clave
La probabilidad de aprobación de la CLARITY Act cae al 18%, mientras destacados demócratas se posicionan en contra de la propuesta.

Grok, de Elon Musk, anticipa el precio de XRP para finales de septiembre
Grok prevé que el precio de XRP se sitúe a finales de septiembre en torno a 1,45-1,60 dólares, aunque también ve margen para una subida mayor.

La gran ley cripto de EE. UU. se acerca al desenlace: todo o nada
La ley cripto CLARITY Act afronta el martes una votación decisiva en el Senado. Sin el apoyo de 7 demócratas, todo podría aplazarse hasta 2030.