

Los tipos de interés suben con fuerza en todo el mundo y eso abre un nuevo foco de incertidumbre para Bitcoin (BTC). En Japón, la rentabilidad de los bonos soberanos a diez años alcanzó su nivel más alto en unos treinta años. Al mismo tiempo, subió la rentabilidad del bono estadounidense a diez años por encima del 5%.
Para el precio de Bitcoin, lo relevante es sobre todo esa combinación. Unos tipos más altos hacen más atractivos los bonos soberanos considerados seguros y encarecen el crédito. Además, en Japón amenaza con agotarse gradualmente una importante fuente de capital barato.
La rentabilidad japonesa se dispara tras la decisión del banco central
La rentabilidad de los bonos soberanos japoneses a diez años subió 10 puntos básicos, hasta el 3,075%. Es su nivel más alto desde agosto de 1996.
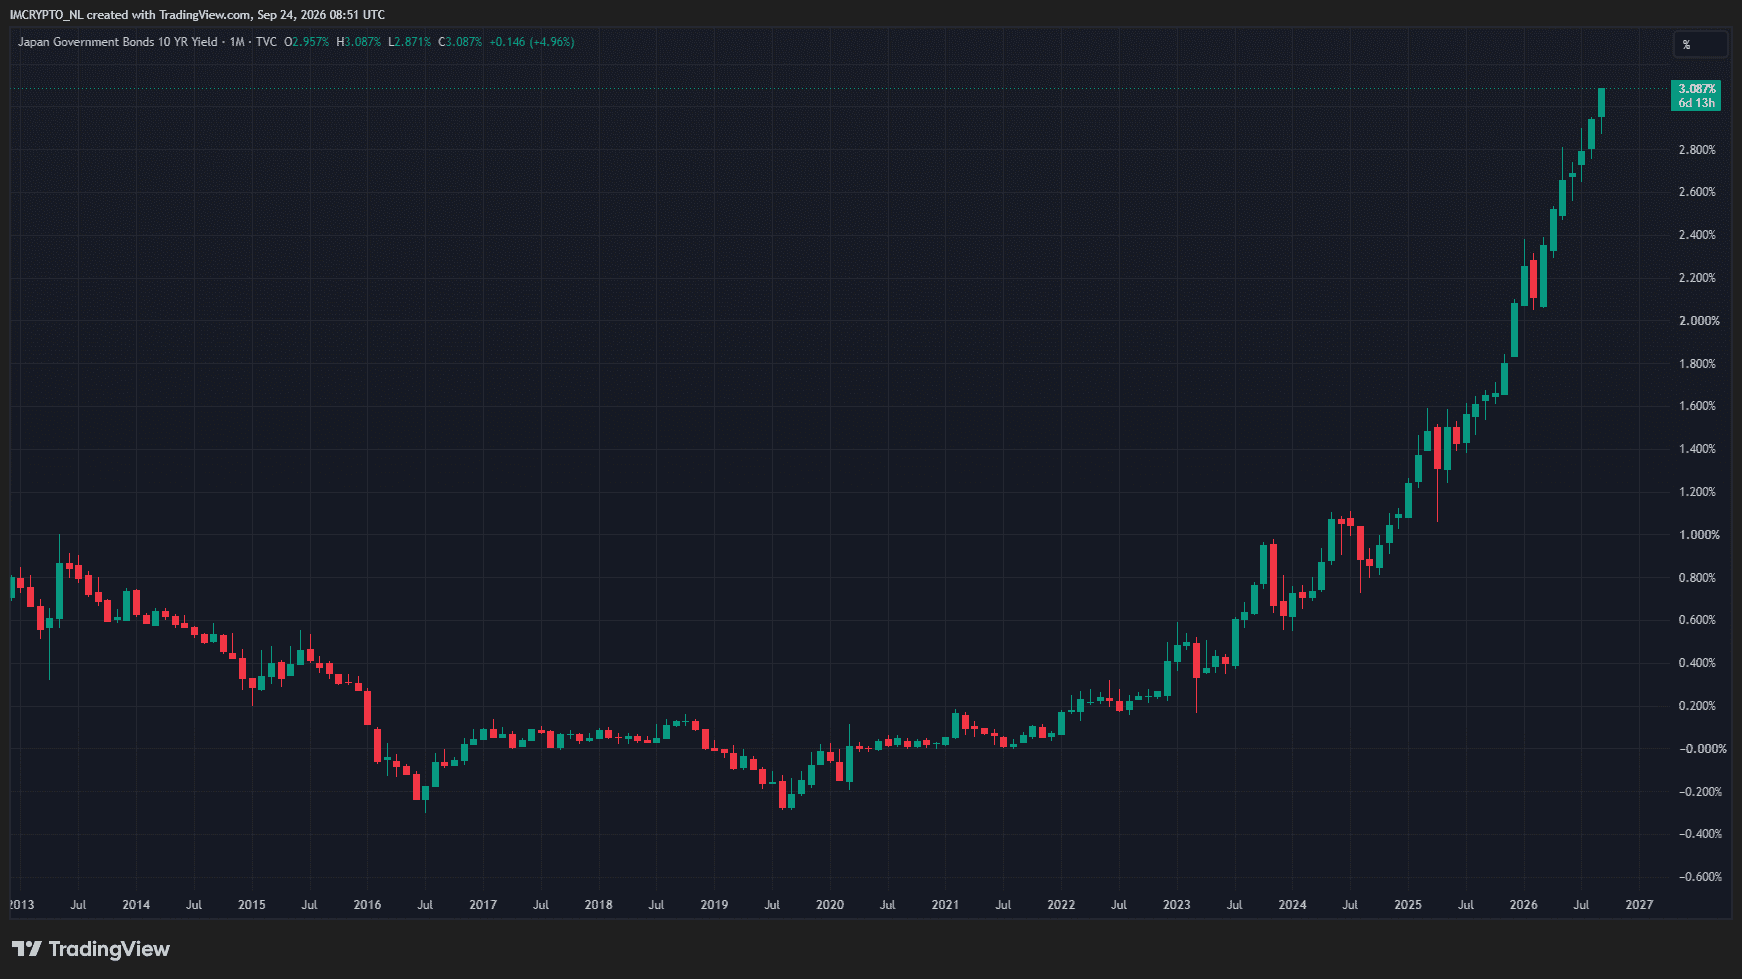
También los vencimientos más cortos sufrieron un fuerte ajuste. La rentabilidad a cinco años avanzó 10 puntos básicos, hasta un récord del 2,375%.
El movimiento se produjo durante la primera sesión bursátil en Japón desde que el Banco de Japón (BoJ) elevó su tipo de referencia del 1% al 1,25%. Después, los mercados financieros japoneses permanecieron cerrados varios días por festivos.
Las ventas no se limitaron a los bonos de vencimientos más cortos. La rentabilidad a veinte años subió 8 puntos básicos, hasta el 3,9%. La de los bonos soberanos a treinta años avanzó 6 puntos básicos, hasta el 4,13%.
Cuando se venden bonos soberanos, su precio cae y, por lo general, su rentabilidad aumenta. El movimiento actual apunta a que los inversores contemplan un periodo más prolongado de tipos altos en Japón.
El gobernador del BoJ, Kazuo Ueda, ha señalado además que son posibles nuevas subidas de tipos. El banco central intenta contener el persistente aumento de los precios en Japón.
Resulta llamativo que el yen japonés se debilitara tras la decisión sobre los tipos. A partir de ahí, las autoridades japonesas vigilaron de cerca la evolución del mercado de divisas.
“Los tipos de interés se están reajustando en todo el mundo y los tipos japoneses son especialmente bajos”, dijo a Reuters Masayuki Koguchi, executive chief fund manager de Mitsubishi UFJ Asset Management.
Según Koguchi, en estas circunstancias una noticia negativa puede acelerar las ventas de bonos soberanos japoneses.
Por qué Japón gana peso de repente para el precio de Bitcoin
Una mayor rentabilidad en Japón no implica automáticamente que el precio de Bitcoin caiga. Aun así, los inversores en criptoactivos siguen de cerca al Banco de Japón. La razón principal es el llamado carry trade.
Con esta estrategia, los inversores piden dinero prestado en un país donde los tipos son bajos. Ese capital se invierte después en activos que, previsiblemente, ofrecen una rentabilidad superior.
Durante años, Japón fue especialmente atractivo para esta estrategia. Los grandes inversores podían endeudarse en yenes a bajo coste y destinar después ese capital a otros mercados.
Eso está cambiando. Con las subidas de tipos del Banco de Japón, financiarse en yenes resulta más caro. Como consecuencia, algunos inversores pueden decidir reducir sus posiciones.
Ese proceso también puede acabar afectando a Bitcoin. Cuando grandes actores venden al mismo tiempo activos de riesgo, el capital sale de distintos mercados financieros.
Jamie Elkaleh, director de marketing de Bitget Wallet, señaló anteriormente que la Reserva Federal estadounidense (Fed) seguirá siendo, por ahora, más importante para Bitcoin que el Banco de Japón. La política de tipos de Estados Unidos tiene un impacto mucho más directo en la disponibilidad de dólares dentro del sistema financiero mundial.
Sin embargo, según Elkaleh, Japón sí representa un riesgo que los inversores no deberían subestimar.
Por ahora, no parece probable que se repita la tensión de agosto de 2024. Entonces, el desmantelamiento del carry trade en yenes provocó fuertes movimientos en los mercados financieros internacionales.
El yen desempeña un papel clave en este proceso. Una fuerte apreciación de la moneda japonesa puede hacer que los carry trades resulten dolorosos. Los inversores que antes tomaron yenes prestados a bajo coste necesitan entonces más dinero para devolver sus préstamos. Eso puede obligarlos a vender otros activos.
De momento, esta vez ocurre lo contrario. El yen se debilitó tras la última decisión de tipos. Con ello, el riesgo inmediato de una oleada repentina de ventas forzadas es menor.
Los inversores japoneses encuentran una alternativa atractiva en su propio país
La subida de la rentabilidad en Japón sí puede tener consecuencias para los mercados internacionales por otra vía.
Los bancos, fondos de pensiones y gestoras de patrimonio japoneses pueden obtener ahora una rentabilidad considerablemente mayor en los bonos soberanos de su propio país.
A comienzos de septiembre, la rentabilidad japonesa a diez años ya superó brevemente el 3%. BlackRock analizó entonces qué podría ocurrir si las instituciones japonesas mantuvieran más capital dentro del país.
Tras cubrir el riesgo de divisa, los bonos del Tesoro estadounidense a diez años ofrecían a los inversores japoneses cerca de un 2%. Al mismo tiempo, los bonos soberanos japoneses proporcionaban una rentabilidad de alrededor del 3%.
Eso hace relativamente menos atractivo destinar nuevo dinero a bonos del Tesoro estadounidense.
BlackRock calculó un escenario hipotético en el que el 5% de las tenencias japonesas de bonos del Tesoro estadounidense se trasladara a inversiones nacionales.
Japón posee alrededor de 1,1 billones de dólares en bonos del Tesoro estadounidense. Un desplazamiento del 5% equivaldría, por tanto, a unos 55.000 millones de dólares.
Esa cifra no es, en absoluto, una previsión. BlackRock solo calculó qué podría ocurrir en un escenario de ese tipo.
Fitch Ratings también señaló que unos tipos más altos en Japón pueden incentivar a las instituciones a mantener más dinero en el mercado doméstico. No obstante, la agencia de calificación no esperaba una venta masiva de los bonos extranjeros ya existentes.
La rentabilidad estadounidense por encima del 5% añade presión
Japón no es, mientras tanto, la única fuente de incertidumbre. En Estados Unidos, las rentabilidades también están subiendo con fuerza.
Los bonos del Tesoro estadounidense quedaron bajo presión vendedora después de que los datos económicos fueran mejores de lo esperado. Eso aumentó el temor a que la inflación se mantenga elevada durante más tiempo y a que la Reserva Federal tenga que volver a subir los tipos.
El índice preliminar Composite PMI Output de S&P Global para Estados Unidos subió en septiembre de 56 a 58,4 puntos. Con ello, el indicador de la actividad empresarial estadounidense alcanzó su nivel más alto desde julio de 2021.
Las expectativas de tipos cambiaron casi de inmediato. Según Reuters, la probabilidad de una subida de tipos en octubre implícita en los futuros sobre los Fed Funds pasó del 53% al 66%.
A ello se sumó una floja subasta de bonos del Tesoro estadounidense a cinco años. El Gobierno de Estados Unidos colocó 70.000 millones de dólares en bonos, pero la demanda fue decepcionante.
La rentabilidad estadounidense a diez años subió después casi 14 puntos básicos, hasta el 5,106%. Así alcanzó su nivel más alto desde 2007. La rentabilidad a dos años avanzó más de 11 puntos básicos, hasta el 4,891%.
Al mismo tiempo, el dólar estadounidense subió hasta su nivel más alto en casi dos meses.
Por qué unos tipos más altos pueden ser una mala noticia para Bitcoin
Para el precio de Bitcoin, unos tipos elevados durante más tiempo pueden convertirse en un viento en contra.
Cuando los bonos del Tesoro estadounidense ofrecen una rentabilidad cercana al 5%, los inversores cuentan con una alternativa atractiva frente a los activos de mayor riesgo. Así disminuye la necesidad de asumir riesgo, por ejemplo, en acciones o criptoactivos.
Además, unos tipos más altos encarecen el endeudamiento. Hay menos dinero barato disponible para invertir. Los mercados muy sensibles a los cambios en la liquidez global pueden verse perjudicados.
Bitcoin ya sintió esa presión a comienzos de este mes. A principios de septiembre, BTC cotizaba en torno a 77.500 dólares. Las preocupaciones por el repunte de las rentabilidades de los bonos pesaron entonces sobre el sentimiento del mercado, pese a los flujos positivos de capital hacia los ETF de Bitcoin al contado en Estados Unidos.
Por ahora, no hay señales claras de que la mayor rentabilidad japonesa esté provocando directamente una fuerte presión vendedora sobre Bitcoin. Los inversores vigilan sobre todo dos riesgos.
El primero es un desmantelamiento a gran escala de los carry trades financiados en yenes. El segundo es un desplazamiento por el que los inversores institucionales japoneses mantengan más capital en su propio país.
Hasta ahora, ninguno de los dos procesos ha provocado un gran sobresalto en el mercado cripto.
Para los grandes inversores, además, cuenta algo más que la rentabilidad nominal. También influyen el riesgo de divisa, los costes de cobertura, la liquidez, la regulación y el vencimiento deseado.
Por eso, la Reserva Federal sigue siendo por ahora el principal factor macroeconómico para Bitcoin. La rentabilidad estadounidense a diez años supera el 5%, el dólar se mueve cerca de máximos de casi dos meses y los inversores vuelven a contemplar seriamente una subida de tipos.
Japón añade, aun así, un nuevo riesgo. Las rentabilidades suben desde niveles históricamente bajos, lo que hace más atractivos los bonos soberanos japoneses para los inversores nacionales.
Katsutoshi Inadome, estratega sénior de Sumitomo Mitsui Trust Asset Management, también señaló a Reuters la preocupación de que el Banco de Japón pueda estar reaccionando demasiado despacio ante el aumento de los precios.
La política económica de la primera ministra Sanae Takaichi también genera incertidumbre. Sus planes económicos, centrados en el crecimiento, ya provocaron anteriormente tensión en el mercado japonés de bonos.
Para Bitcoin, por tanto, no solo será importante la próxima decisión de tipos de la Reserva Federal. Sobre todo, un fortalecimiento repentino del yen o un claro desplazamiento del capital japonés hacia inversiones nacionales podría volver a generar tensión en los mercados financieros internacionales.


Actualización del mercado cripto: Bitcoin sufre fuertes vaivenes; ONDO y Litecoin suben más del 20%
Bitcoin registra hoy fuertes vaivenes y, en el mercado de las altcoins, varias criptomonedas destacan con subidas espectaculares. Lee más.

Los ETF de Bitcoin encadenan cinco días de entradas pese a la caída del precio
Los ETF de Bitcoin vuelven a captar cientos de millones de dólares, mientras la cotización del bitcoin pierde terreno tras un fuerte repunte.

Bitcoin cae por debajo de los 83.000 dólares y las altcoins se hunden
Bitcoin encadena tres días de caídas y las altcoins pierden hasta un 12%. Aun así, todavía hay motivos para mantener cierto optimismo.
Más leídos

La probabilidad de aprobar la CLARITY Act cae al 18% antes de una votación clave
La probabilidad de aprobación de la CLARITY Act cae al 18%, mientras destacados demócratas se posicionan en contra de la propuesta.

Trump avala la «última» oferta a los demócratas para una gran ley cripto
El mercado cripto repunta por las noticias que llegan de Washington: la CLARITY Act se ha reescrito para atraer a los demócratas. El martes será clave.

Avalanche sube casi un 50% en cuatro días: qué hay detrás
Avalanche sube casi un 50% en pocos días. Las noticias institucionales y la actualización Helicon dan un fuerte impulso al precio de AVAX.