

El Nasdaq 100 volvió a marcar ayer un máximo histórico. Esta vez, Meta fue uno de los grandes impulsores. Sus acciones subieron más de un 10% tras el lanzamiento del asistente de IA Muse. Bitcoin también se suma al movimiento: su precio ronda ya los 87.000 dólares.
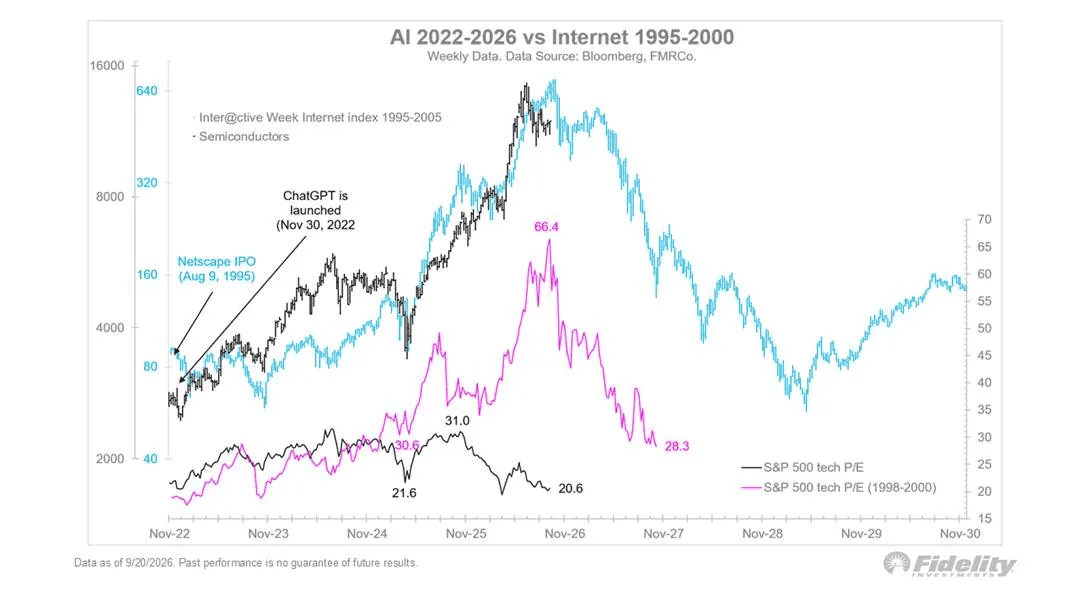
Aun así, con cada nuevo récord bursátil reaparece la misma comparación: ¿no se parece demasiado a la burbuja puntocom? Si se atiende a la evolución de los precios, hay argumentos para plantearlo. El comportamiento del mercado actual muestra similitudes llamativas con el de finales de los años noventa.
Pero, al analizar los fundamentales, el panorama es muy distinto.
Ahora las empresas sí ganan dinero
Durante la fiebre de internet de 1999 y 2000, los inversores pagaban sumas enormes por empresas que apenas generaban beneficios. Internet iba a cambiar el mundo. Y, con el tiempo, así fue. El problema es que las valoraciones se habían adelantado demasiado a los beneficios reales.
Hoy la situación es diferente. Los beneficios de las grandes cotizadas crecen con fuerza y los márgenes siguen mejorando. Según el gráfico, la relación precio-beneficio se sitúa actualmente más de tres veces por debajo del nivel alcanzado en el pico de la burbuja puntocom.
Eso no significa que las acciones estén baratas ni que no haya focos de burbuja en algunos segmentos. Pero, por ahora, me cuesta defender una comparación directa con 1999-2000.
El mercado de crédito tampoco ve grandes problemas
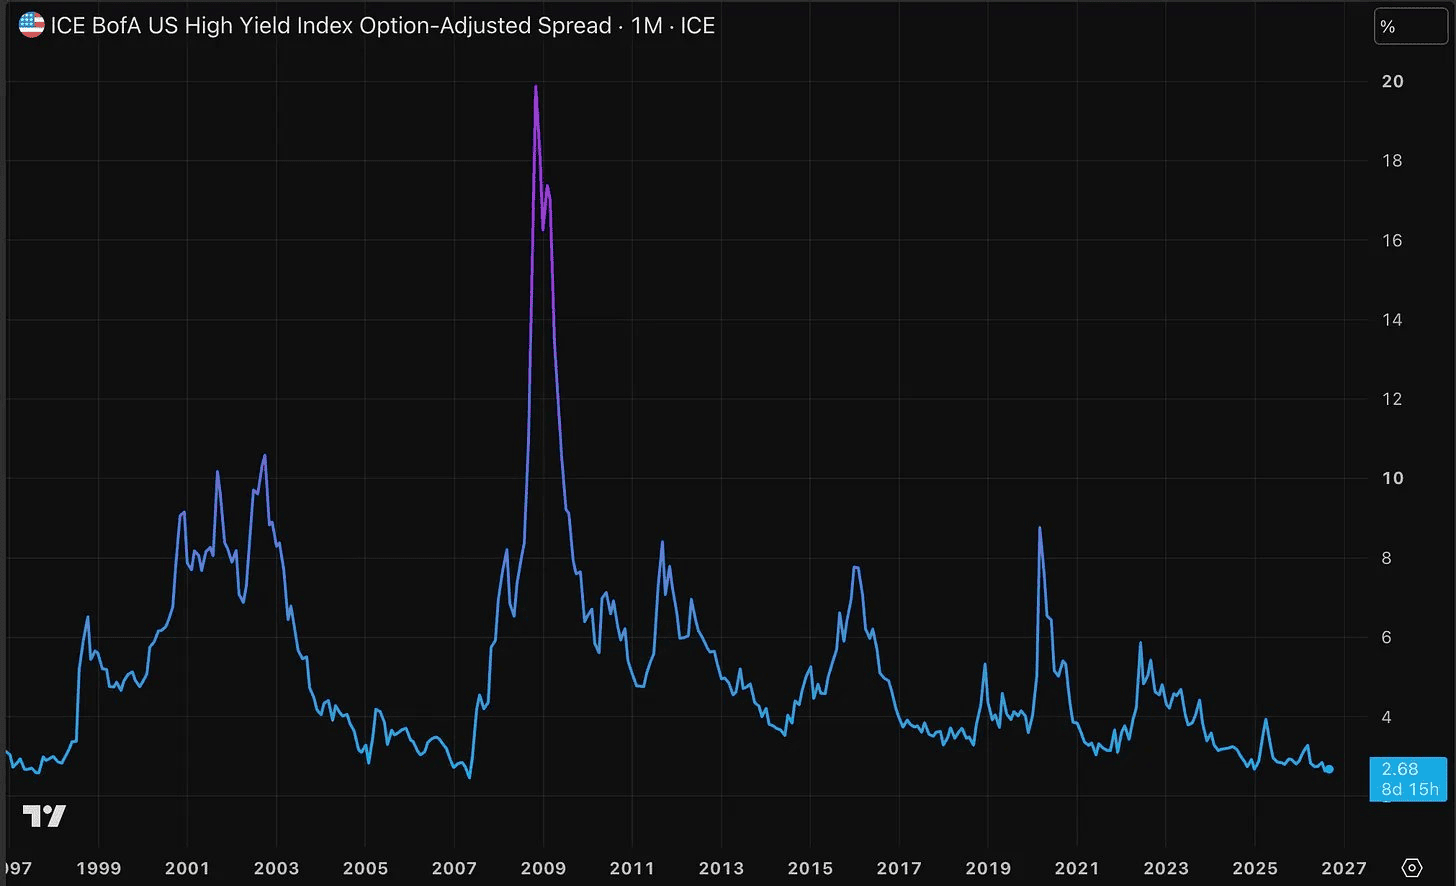
Otra señal interesante llega desde el mercado de bonos. Los diferenciales de crédito se encuentran en niveles históricamente bajos. Se trata del interés adicional que deben pagar las empresas frente a la deuda del Gobierno estadounidense.
Si el Estado paga, por ejemplo, un 3% y una empresa un 4%, el diferencial de crédito es de 1 punto porcentual. Cuanto mayor es ese diferencial, mayor es la compensación que exigen los inversores por el riesgo de que una compañía no pueda devolver su deuda.
En los bonos estadounidenses de alto rendimiento, ese diferencial ronda actualmente los 2,68 puntos porcentuales, su nivel más bajo desde 2007. La comparación puede sonar inquietante, pero el mensaje del mercado es claro: los inversores en crédito exigen ahora una compensación relativamente baja por el riesgo de impago.
El pesimismo puede actuar como combustible
Al mismo tiempo, el ánimo de los inversores sigue siendo llamativamente negativo. Y eso pese a que el S&P 500 y el Nasdaq 100 suben, mientras Bitcoin avanza hacia los 87.000 dólares.
Precisamente ese pesimismo puede convertirse en un combustible adicional. Si los inversores posicionados con cautela deciden entrar, se generará nueva presión compradora. Por ahora, una continuación del mercado alcista sigue siendo mi escenario principal, pese a los elevados tipos de interés reales y nominales.
El principal factor positivo inesperado sigue siendo el precio del petróleo. Si un acuerdo entre Estados Unidos e Irán provocara una rápida caída del crudo, disminuiría la presión inflacionista y también podría aliviarse la presión sobre las rentabilidades de los bonos.
Sería exactamente la combinación que los activos de riesgo están esperando en este momento.


“No vendemos absolutamente nada en Europa”: ASML da la voz de alarma
ASML no vende equipos de fabricación de chips en Europa, mientras Estados Unidos, China e India intentan atraer a la compañía neerlandesa.

Arthur Hayes alerta de la deuda oculta de la IA: ¿se avecina una nueva crisis financiera?
El que fuera fundador de BitMEX, Arthur Hayes, advierte de una crisis financiera provocada por la deuda vinculada a la IA, un escenario que podría beneficiar a Bitcoin.

Novo Nordisk, fabricante de Ozempic, pone el foco en los tratamientos contra la alopecia
Novo Nordisk investiga medicamentos contra la caída del cabello mientras el fabricante de Ozempic busca nuevos mercados de crecimiento más allá de la obesidad.
Más leídos

La probabilidad de aprobar la CLARITY Act cae al 18% antes de una votación clave
La probabilidad de aprobación de la CLARITY Act cae al 18%, mientras destacados demócratas se posicionan en contra de la propuesta.

La gran ley cripto de EE. UU. se acerca al desenlace: todo o nada
La ley cripto CLARITY Act afronta el martes una votación decisiva en el Senado. Sin el apoyo de 7 demócratas, todo podría aplazarse hasta 2030.

Trump avala la «última» oferta a los demócratas para una gran ley cripto
El mercado cripto repunta por las noticias que llegan de Washington: la CLARITY Act se ha reescrito para atraer a los demócratas. El martes será clave.