La rentabilidad del bono francés a diez años ha superado el 5% por primera vez desde 2002. Los inversores están cada vez más preocupados por la estabilidad política y las cuentas públicas de Francia. Pero las tensiones no se limitan al país.
Las rentabilidades de la deuda italiana y belga también se acercan a niveles preocupantes. Al mismo tiempo, los bancos europeos sufren fuertes caídas en bolsa.
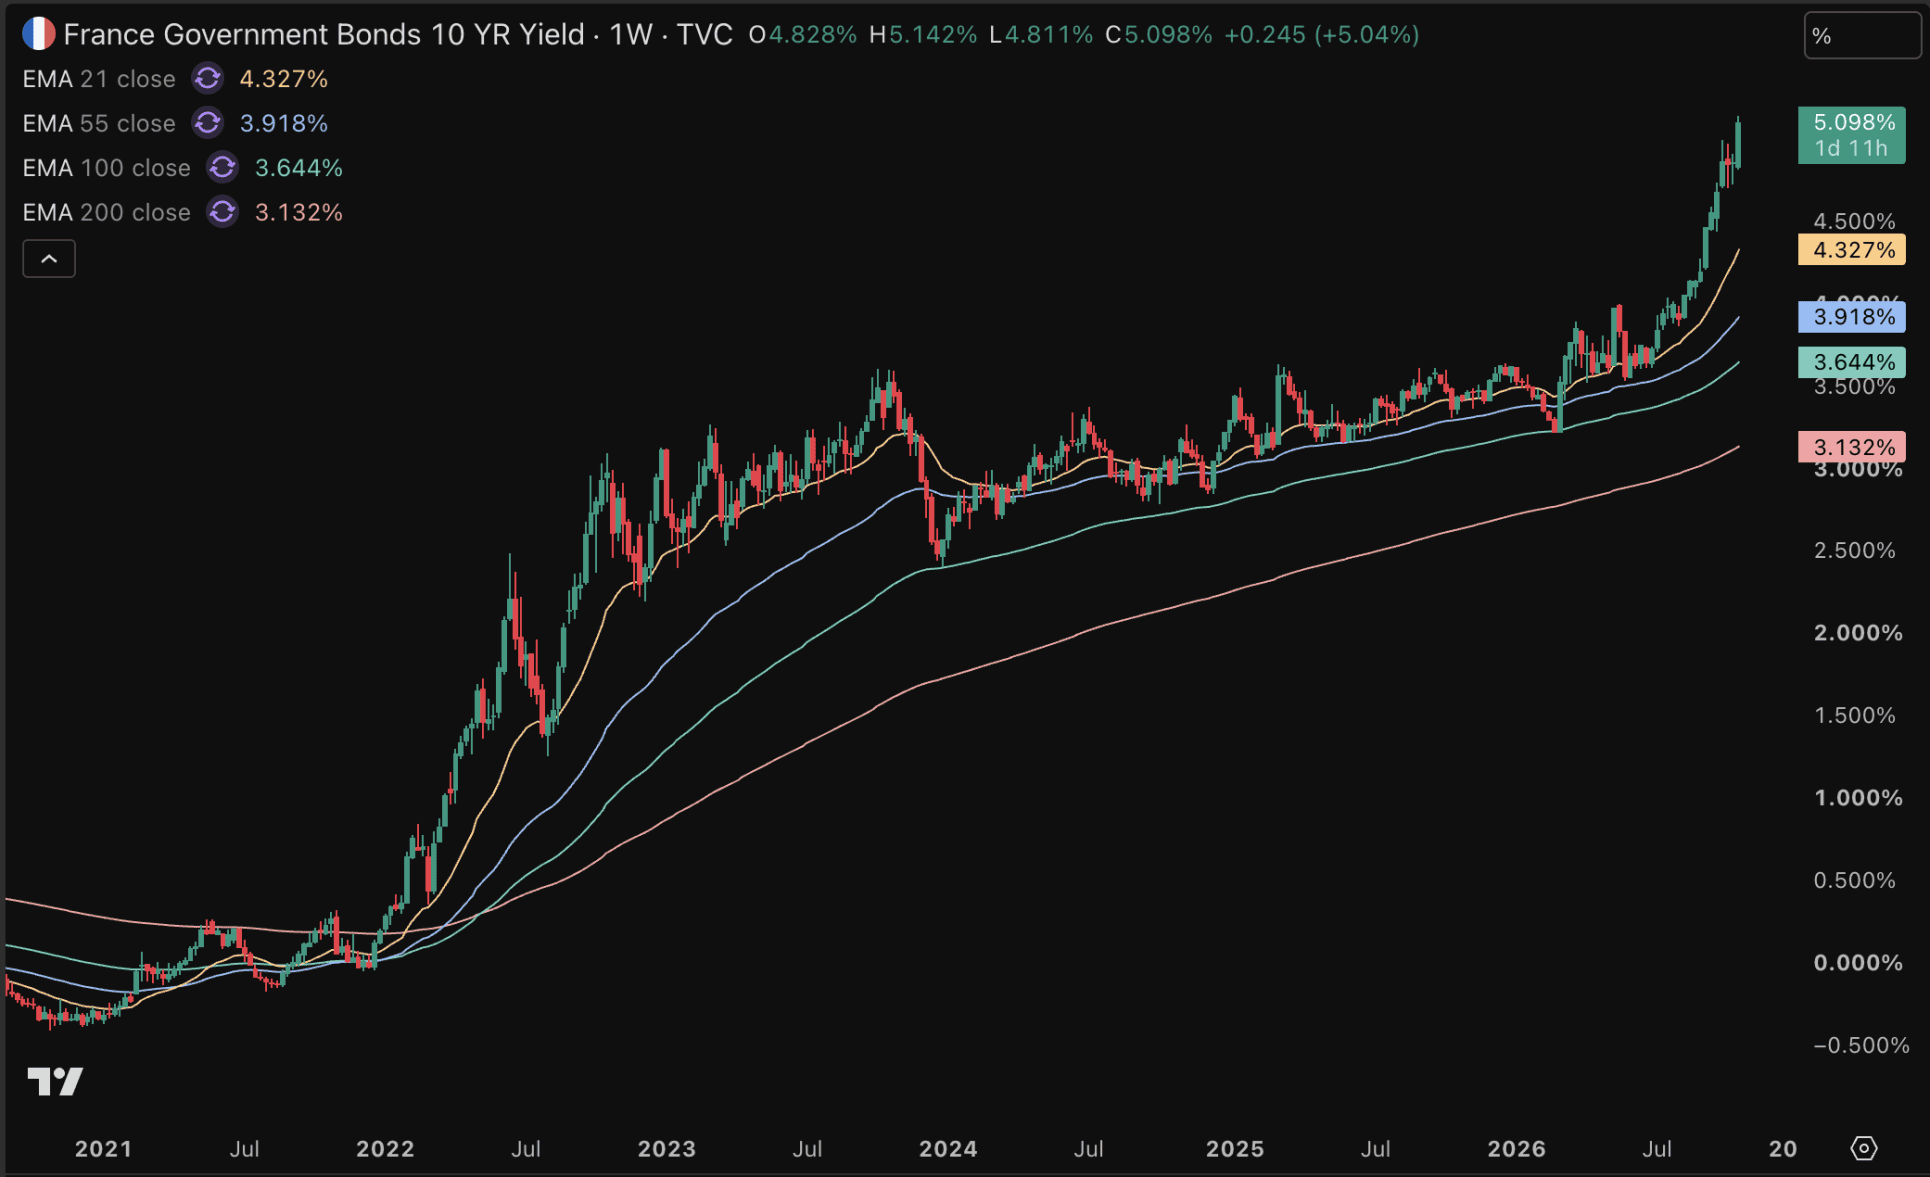
¿Se avecina otra crisis de deuda europea?
El principal temor entre los responsables políticos es que estemos ante el inicio de una nueva crisis de deuda europea. Si las tensiones persisten en el conjunto de los mercados europeos de deuda, será cuestión de tiempo que el Banco Central Europeo (BCE) tenga que intervenir.
En un artículo de opinión publicado esta semana en el Financial Times, Lorenzo Bini Smaghi defendió que el BCE debería suspender temporalmente la reducción de su balance. Esa medida, a su juicio, permitiría recuperar la estabilidad en los mercados europeos de deuda.
Bini Smaghi cuestiona que el BCE mantenga el endurecimiento cuantitativo (QT). Este proceso consiste en reducir el balance del banco central al no reinvertir el dinero de los bonos soberanos que vencen.
Cuando vence un bono del Estado francés, el BCE recupera el dinero invertido. Actualmente, la entidad opta por no comprar otro bono francés que lo sustituya, con lo que reduce su balance. Bini Smaghi sostiene que debería reinvertir esos fondos para restablecer la estabilidad.
Qué significa realmente «normalizar» el balance
Según Bini Smaghi, «normalizar» el balance se ha convertido en una especie de misión para el banco central de la eurozona, sea cual sea el significado de ese término. En este caso, se trata, ante todo, de reducirlo.
Sin embargo, considera que esa idea responde más a la nostalgia por el mundo anterior a la crisis financiera de 2008 y a la crisis del euro de 2012 que a un análisis riguroso.
A su juicio, el plan de reducir el balance, que obliga al mercado a absorber más deuda pública, se basa sobre todo en intuiciones.
Bini Smaghi sostiene que no existe un tamaño intrínsecamente «normal» para el balance de un banco central, especialmente cuando las condiciones económicas y de mercado cambian de forma sustancial con el paso del tiempo.
Por ello, recomienda suspender por ahora el endurecimiento cuantitativo, es decir, la reducción del balance, hasta que se recupere un entorno financiero más estable.


Ucrania confirma que Starlink vuelve a funcionar a plena velocidad
Ucrania informa de que se han levantado las restricciones de velocidad de Starlink. El servicio se restablece tras las informaciones que apuntan a que Trump intervino ante Elon Musk.

Un economista advierte de que la Fed podría pinchar la burbuja de la IA
El economista Greg Ip advierte de que el auge de la inteligencia artificial corre un grave riesgo si la Fed decide seguir subiendo los tipos de interés.

Alivio para Macron: Moody’s mantiene la calificación crediticia de Francia
Moody’s mantiene la calificación crediticia de Francia, un alivio para Macron, aunque la elevada deuda pública y la inestabilidad política siguen siendo motivo de preocupación.
Más leído

Trump podría perder su mayoría: ¿qué supondría para la Bolsa?
Trump podría perder su mayoría. ¿Qué supondría para Wall Street? Los analistas ven grandes oportunidades en las acciones, pero advierten de los riesgos ligados a los tipos de interés.

El G7 simula ciberataques a bancos: ¿resiste el sistema a la IA?
Los países del G7 preparan simulacros de ciberataques con IA contra bancos para detectar vulnerabilidades en el sistema financiero.

Por qué se desploman las acciones de los fabricantes de chips pese al aumento de la demanda
Las acciones de los fabricantes de chips sufren fuertes caídas, mientras el repunte de la rentabilidad de los bonos acapara cada vez más atención. ¿Se acerca el fin del ciclo alcista impulsado por la inteligencia artificial?