La preocupación por la financiación del ciclo inversor en inteligencia artificial (IA) se extiende con fuerza al mercado de crédito. Los inversores compran masivamente seguros de impago de deuda (CDS) para cubrirse frente a posibles impagos de bonos corporativos.
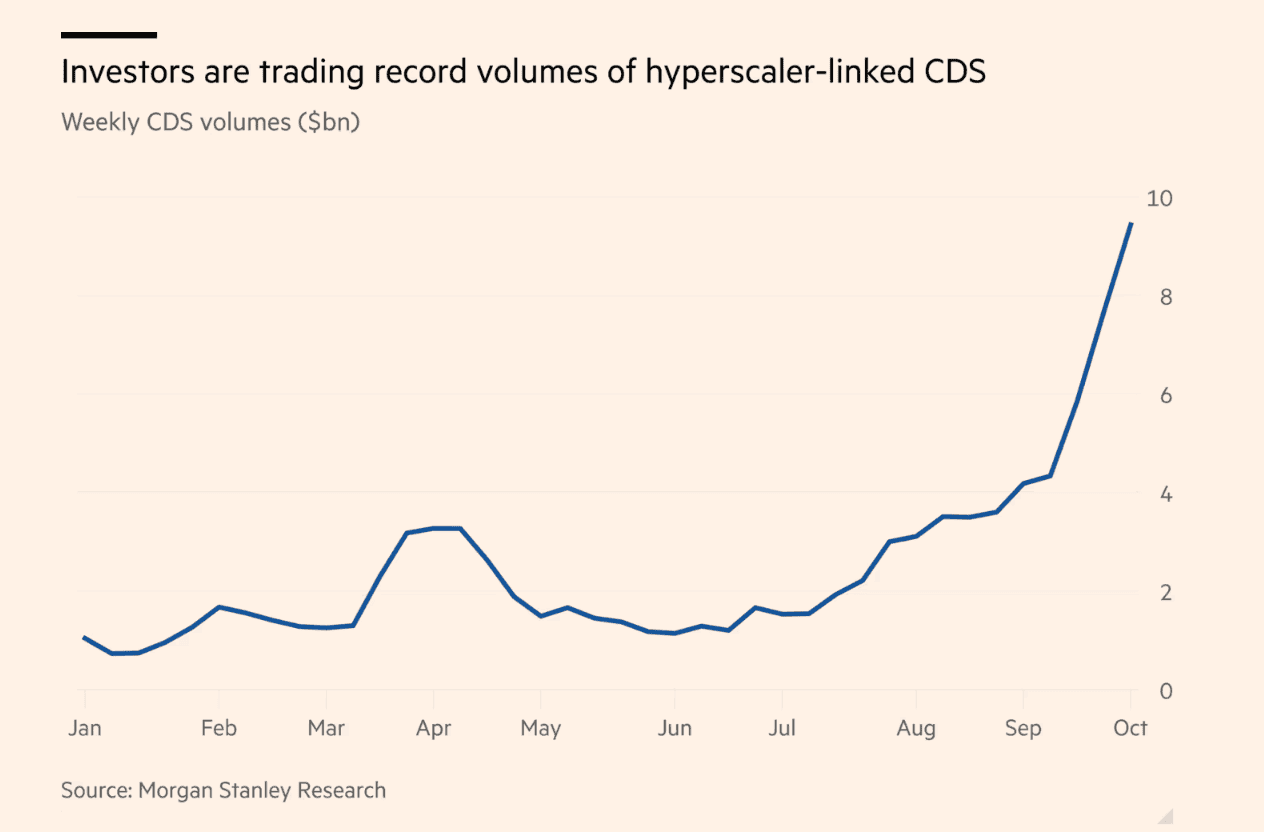
En septiembre se negociaron cada semana más de 9.000 millones de dólares en CDS sobre empresas como Oracle, SpaceX, Alphabet, Amazon, Meta, Broadcom y Nvidia. En julio, el volumen no llegaba a los 2.000 millones de dólares.
Se dispara la emisión de deuda
El motivo es claro. Se estima que las empresas vinculadas a la IA han captado ya este año 466.000 millones de dólares mediante deuda, frente a los 101.000 millones del mismo periodo de 2025. Esos fondos se destinan a centros de datos, chips y otras infraestructuras.
Los inversores se preguntan cada vez más si los flujos de caja futuros bastarán para devolver toda esa deuda sin dificultades. Por eso cobran relevancia dos indicadores: los diferenciales de los CDS y los flujos de caja libres.
Cubrirse frente al impago se encarece incluso en las empresas más sólidas
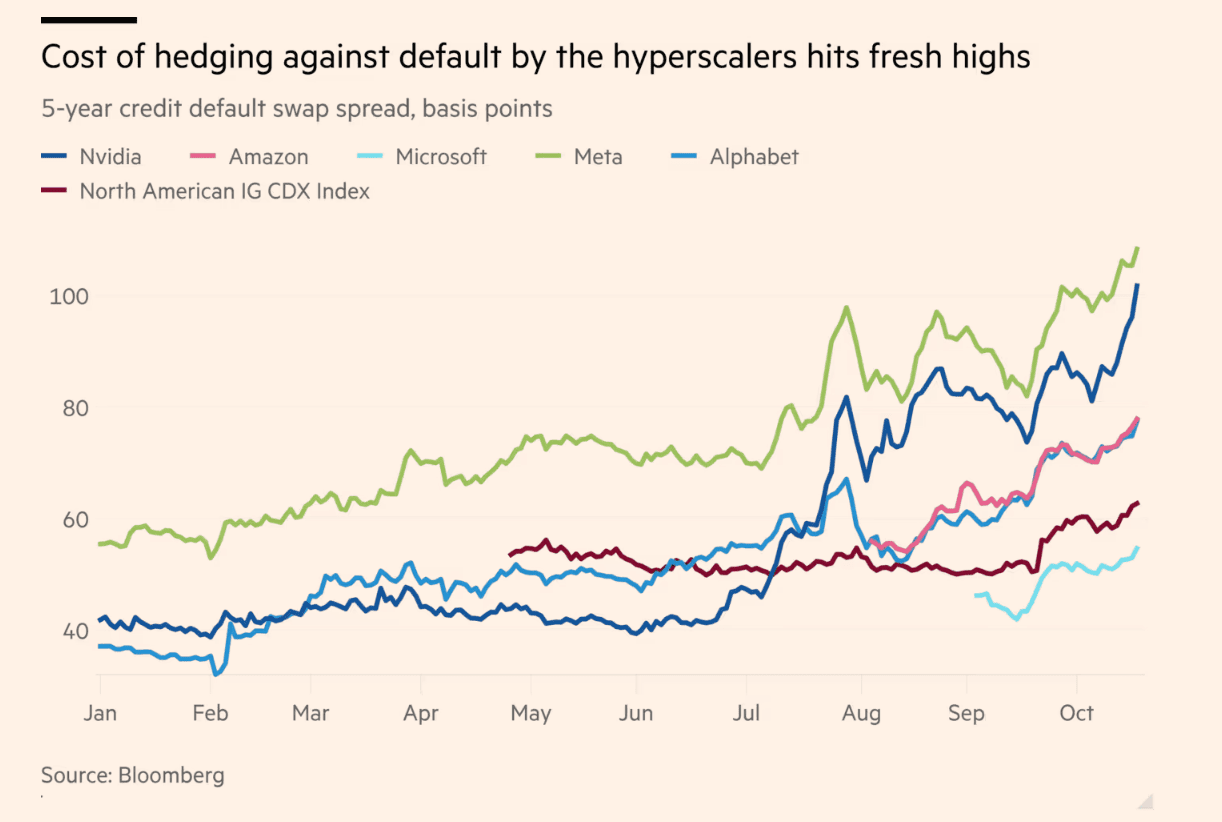
El nerviosismo no se limita a las empresas más débiles. El diferencial del CDS a cinco años de Meta ha subido este mes hasta unos 108 puntos básicos, mientras que el de Nvidia ronda los 101 puntos básicos.
Los diferenciales de Alphabet y Amazon también alcanzaron máximos históricos. Esto no significa que el mercado prevea una quiebra inminente, pero sí que los inversores están dispuestos a pagar más para protegerse frente a posibles problemas crediticios.
Oracle y SpaceX destacan por sus primas de riesgo
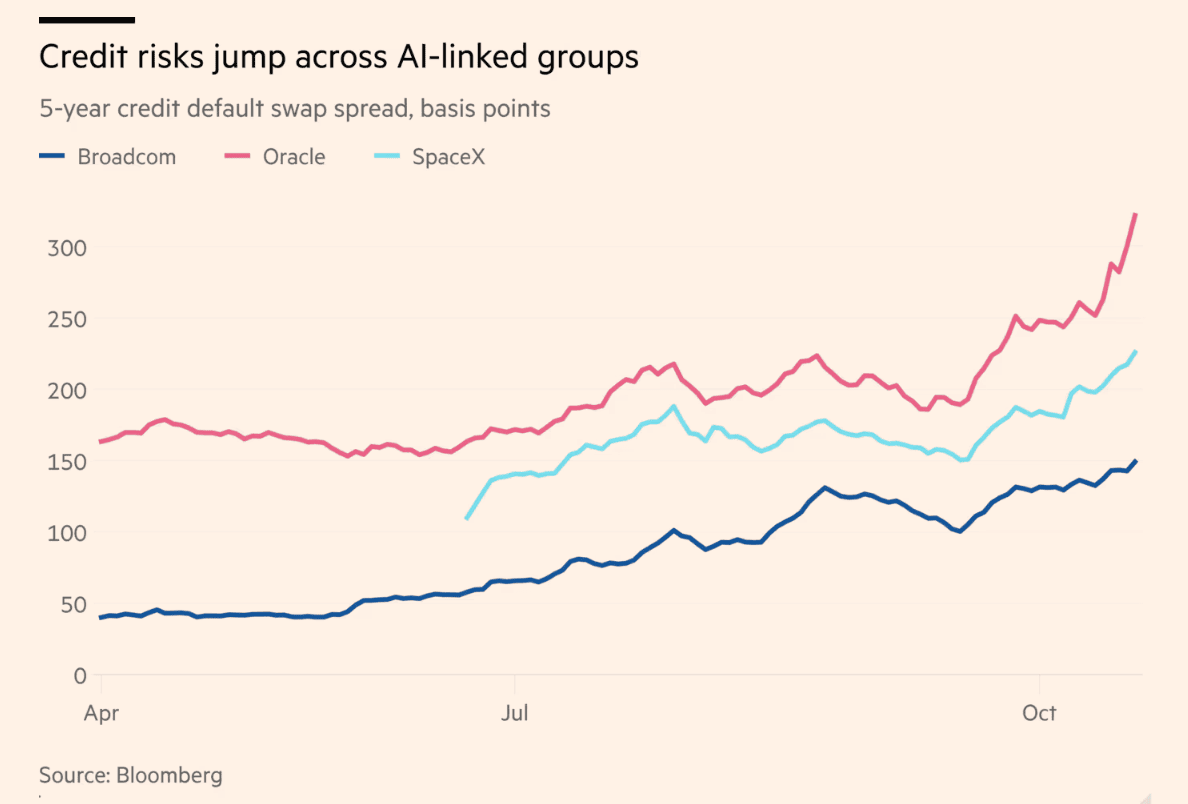
En las empresas más endeudadas, la prima de riesgo aumenta mucho más deprisa. El diferencial de Oracle ronda los 322 puntos básicos, más del doble que a principios de año. El de SpaceX se sitúa en torno a los 226 puntos básicos, frente a los aproximadamente 110 que registraba cuando sus CDS empezaron a negociarse en junio.
Pero CoreWeave supera con creces a todas las demás. El diferencial de su CDS a cinco años ronda los 1.090 puntos básicos. Para obtener una cobertura de 10 millones de dólares, un inversor debe desembolsar unos 1,82 millones por adelantado, además de pagar primas trimestrales.
El mercado busca el eslabón más débil
Ese es, en definitiva, el problema de fondo. Las empresas del sector de la IA mantienen estrechos vínculos financieros. Proveedores, clientes y financiadores suelen participar en los mismos circuitos de capital.
Si una empresa muy endeudada atraviesa dificultades, los problemas pueden contagiarse rápidamente a otras a través de los mercados de crédito. Por eso, los diferenciales de los CDS se están convirtiendo en una de las principales señales de alerta para todo el ciclo inversor en IA.


Una grave caída de Revolut deja a millones de clientes sin acceso a su dinero
Una caída mundial de Revolut impide a sus clientes pagar, retirar efectivo o hacer transferencias. La causa aún se desconoce.

SpaceX presenta resultados esta noche: ¿cumplirá su división de IA la promesa de Musk?
SpaceX podría anunciar esta noche sus primeros beneficios desde su salida a bolsa, tras perder 541 millones de dólares el trimestre pasado. ¿Cómo reaccionarán sus acciones?

Elice se hunde un 32% en el peor debut bursátil de la historia de Corea del Sur
La empresa surcoreana de inteligencia artificial Elice cae un 32% en su estreno en bolsa. Los inversores minoristas pierden millones.
Más leídos

Trump podría perder su mayoría: ¿qué supondría para la Bolsa?
Trump podría perder su mayoría. ¿Qué supondría para Wall Street? Los analistas ven grandes oportunidades en las acciones, pero advierten de los riesgos ligados a los tipos de interés.

La plata se dispara y los expertos prevén fuertes subidas
La plata sube casi un tres por ciento y el oro repunta con fuerza. Los expertos creen que el precio de la plata podría seguir subiendo hasta acercarse a los 100 dólares.

China restringe las criptomonedas, pero las stablecoins se multiplican por 43
Las stablecoins ganan terreno en China pese a las estrictas restricciones a las criptomonedas. Los usuarios transfieren cada año 104.000 millones de dólares entre monederos.